
熱門資訊> 正文
Communacopia大會五大半導體辯論主題前瞻,高盛強調存儲供需緊張將持續至 2027 年
2026-09-08 20:59
高盛 Communacopia 科技大會將於 9 月 8 日至 11 日在舊金山舉行,32 家全球科技公司參會。高盛在會前發佈了半導體行業五大辯論主題前瞻,覆蓋數字計算、設備、存儲、模擬和 EDA 軟件。
五大主題的核心矛盾指向同一個方向:AI 基礎設施的投資熱潮能持續多久,制約因素正在從哪里出現。高盛認為,數據中心電力與土地供給、融資可得性、開源權重模型的崛起,以及定製芯片對 GPU 的替代,將成為本屆大會最受關注的討論方向。
數字計算:AI 支出韌性面臨三重製約
高盛認為,投資者對數字計算和 AI 芯片的關注集中在五個方面:融資可得性是否足以支撐 AI 基礎設施的持續建設、數據中心物理可用性(土地、電力、廠房)是否成為新的瓶頸、代理型 AI 的採用周期到了什麼階段、開源權重模型與閉源模型的競爭格局、以及商用芯片與定製芯片的競爭趨勢。
高盛預計,參會公司對 AI 需求的整體基調偏樂觀,強調超大規模廠商的強勁支出環境和代理型 AI 帶來的增量需求,同時指出 token 成本持續下降和編碼等用例已展現出可量化的投資回報。但高盛也指出,隨着工作負載日益多樣化,關於 AI 基礎設施的爭論將加劇,專用加速器如何通過更高效地處理任務來補充 GPU 和 CPU,將是討論重點。
半導體設備:WFE 上行周期的長度與 2027 年的規模
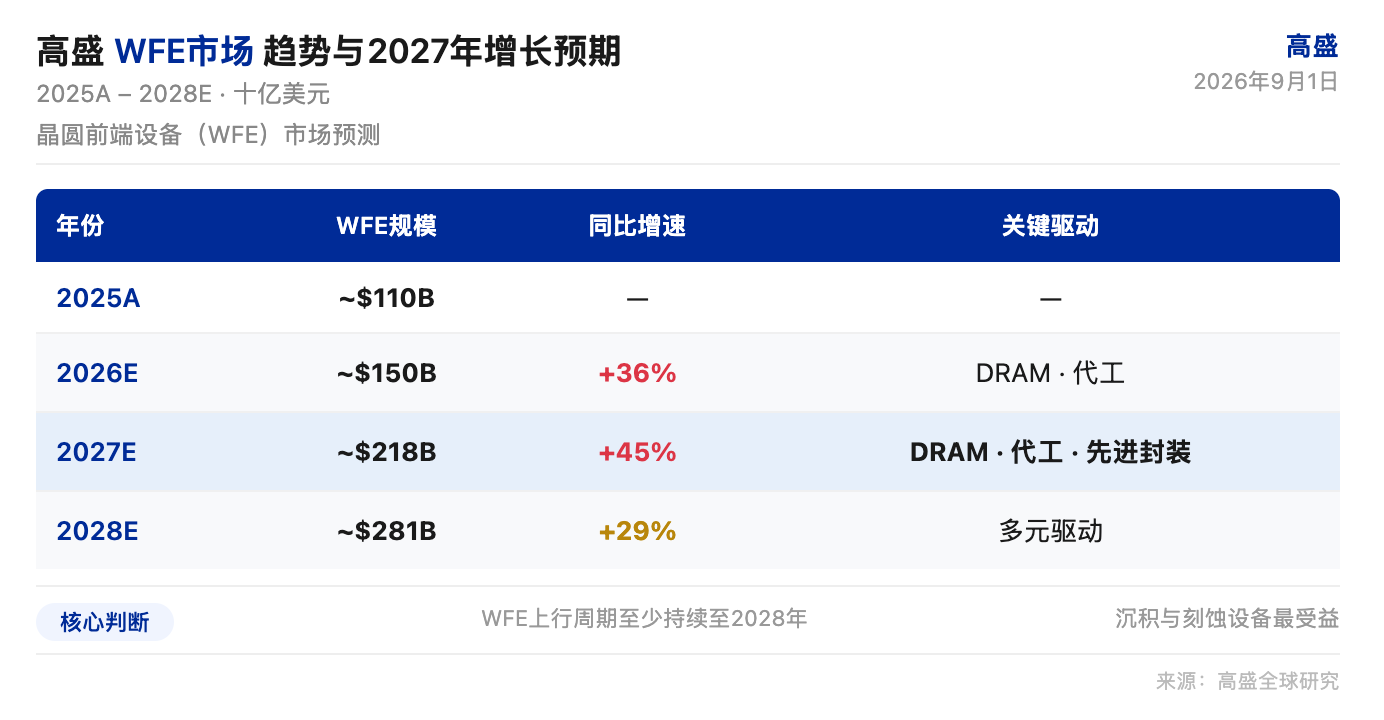
半導體設備領域的核心爭論圍繞三個問題:2027 年 WFE增速能否從 2026 年的約 35%進一步加速、當前上行周期能否持續至 2028 年以后、以及 DRAM、先進製程代工、NAND、先進封裝和成熟製程等需求驅動因素的相對強弱。
高盛預計參會公司對 2027 年 WFE 增長持樂觀態度,DRAM、先進製程代工和先進封裝是主要驅動力。Terafab 和英特爾等非傳統客户能否成為增量來源,也將是投資者關注的焦點。高盛的判斷是 、WFE上行周期至少持續至 2028 年,沉積和刻蝕設備暴露最大的公司最受益,高盛覆蓋中推薦應用材料和泛林半導體。
存儲:2028 年供給增量和中國廠商的影響
存儲領域的投資者爭論集中在:2028 年 DRAM 和 NAND 的供給增量有多大、中國廠商的擴產計劃(長鑫存儲 DRAM、長江存儲 NAND)將如何影響供需動態、AI 芯片和服務器供應商的內存內容合理化構成多大風險、以及資本回報計劃對估值的影響。
高盛預計存儲公司將延續二季報的樂觀基調,強調供需緊張將持續至 2027 年,同時討論中國廠商擴產的潛在影響和英偉達等公司減少特定 AI 服務器配置中內存含量的嘗試。高盛維持閃迪和希捷的買入評級,看好 NAND 市場短期供給受限和 HAMR 技術的領先地位。
模擬:AI 數據中心需求能否延長復甦周期
模擬芯片領域的核心辯論是:AI 數據中心需求是否構成結構性轉變從而延長當前復甦周期、傳統終端市場的前景如何、汽車市場的更廣泛復甦何時到來、以及近期定價行動對營收和利潤率的影響。
高盛預計模擬公司將強調終端市場需求強勁和營收可見度改善,交貨周期延長、出貨更貼近終端需求以及近期定價行動是主要看點。高盛認為模擬行業仍處於周期性復甦的早期階段,過去四年低於趨勢的出貨量為復甦留出了充足空間,對恩智浦和 SiTime 持積極看法。
EDA:定製芯片趨勢能否加速行業增長
EDA 軟件領域的爭論圍繞兩個問題:更多芯片定製化能否推動 EDA 行業收入加速增長、代理型工作流能否以增量的方式貢獻收入。
高盛預計 Cadence 對 EDA 和 IP 市場的長期前景保持樂觀,定製芯片設計需求的增長和代理型 AI 工具的採用是主要驅動力。高盛判斷,向定製 AI 芯片的轉變加劇了芯片設計工程師的結構性短缺,EDA 公司通過代理型 AI 實現貨幣化的增量機會每年約 37 億美元(到 2030 年),這一預期尚未被市場共識充分計入,可能在 2026 年下半年開始顯現。
五大辯論主題背后有一條貫穿始終的邏輯線:AI 基礎設施的投資規模仍在擴大,但市場對持續性、制約因素和競爭格局的關注正在升溫。數據中心電力與土地、融資可得性、中國廠商擴產、定製芯片替代,這些制約因素在一年前還是次要話題,如今已成為大會的核心議程。高盛的判斷是:AI 支出的基本面依然強勁,但制約因素正在從「會不會有」變成「有多嚴重」。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。


