熱門資訊> 正文
全球銀行股大爆發!最高漲13倍。。
2026-09-04 15:36
芯片、光模塊、存儲、算力,科技公司不斷刷新市值紀錄。資金追逐更快的增長、更遠的未來,市場每天都在討論下一次技術革命。
聚光燈之外,另一場慢牛盛宴,已經悄然走了好幾年。
主角沒有大模型,沒有爆款產品,也講不出多少激動人心的新故事——銀行股作為資本市場上最典型的「老登股」,走出了獨特的慢牛步伐。
9月1日,工商銀行、建設銀行、中國銀行、中信銀行、江蘇銀行、成都銀行、青島銀行七隻銀行股股價盤中齊創歷史新高。
9月3日,A股銀行板塊穩步攀升,建設銀行、中國銀行、江蘇銀行、南京銀行、杭州銀行、青島銀行盤中創新高。
9月4日,A股中信銀行創歷史新高,港股中國銀行、建設銀行盤中創歷史新高。
這並非中國市場獨有的風景。
2025年歐洲銀行股徹底爆發。歐元區銀行指數全年上漲80.3%,歐洲600銀行指數上漲67%,雙雙創下有數據記錄以來的最佳年度表現。
進入2026年,行情仍未結束。截至7月底,歐洲600銀行指數較2024年初累計上漲143%,重新站上2007年末以來的高位。
歐洲經濟算不上強勁,歐洲科技股在全球AI浪潮中的存在感也不高,最先走出大牛市的,偏偏是被低利率壓制了十幾年的銀行。
日本銀行股,同樣走強。日本央行今年6月將政策利率提高至1%,創31年來最高水平。長期困在零利率和負利率中的日本銀行,終於重新有了做大利差的空間。過去幾年,三菱日聯、三井住友等大型銀行持續走強,銀行成為日本股市最醒目的主線之一。
美國銀行,走的又是另一條路。今年二季度,摩根大通實現淨利潤212億美元,創下美國銀行業單季利潤紀錄。
2026年上半年,全球投行業務手續費收入達到614億美元,同比增長24%。IPO、併購、融資和市場波動,帶動華爾街大行的交易及手續費收入上升。
歐洲、日本、美國、中國,經濟周期不同,貨幣政策不同,銀行股卻都在上漲。
自2021年以來,意大利裕信銀行漲1332.7%,日本三菱日聯金融集團漲890.7%、三井住友金融集團漲728.9%。
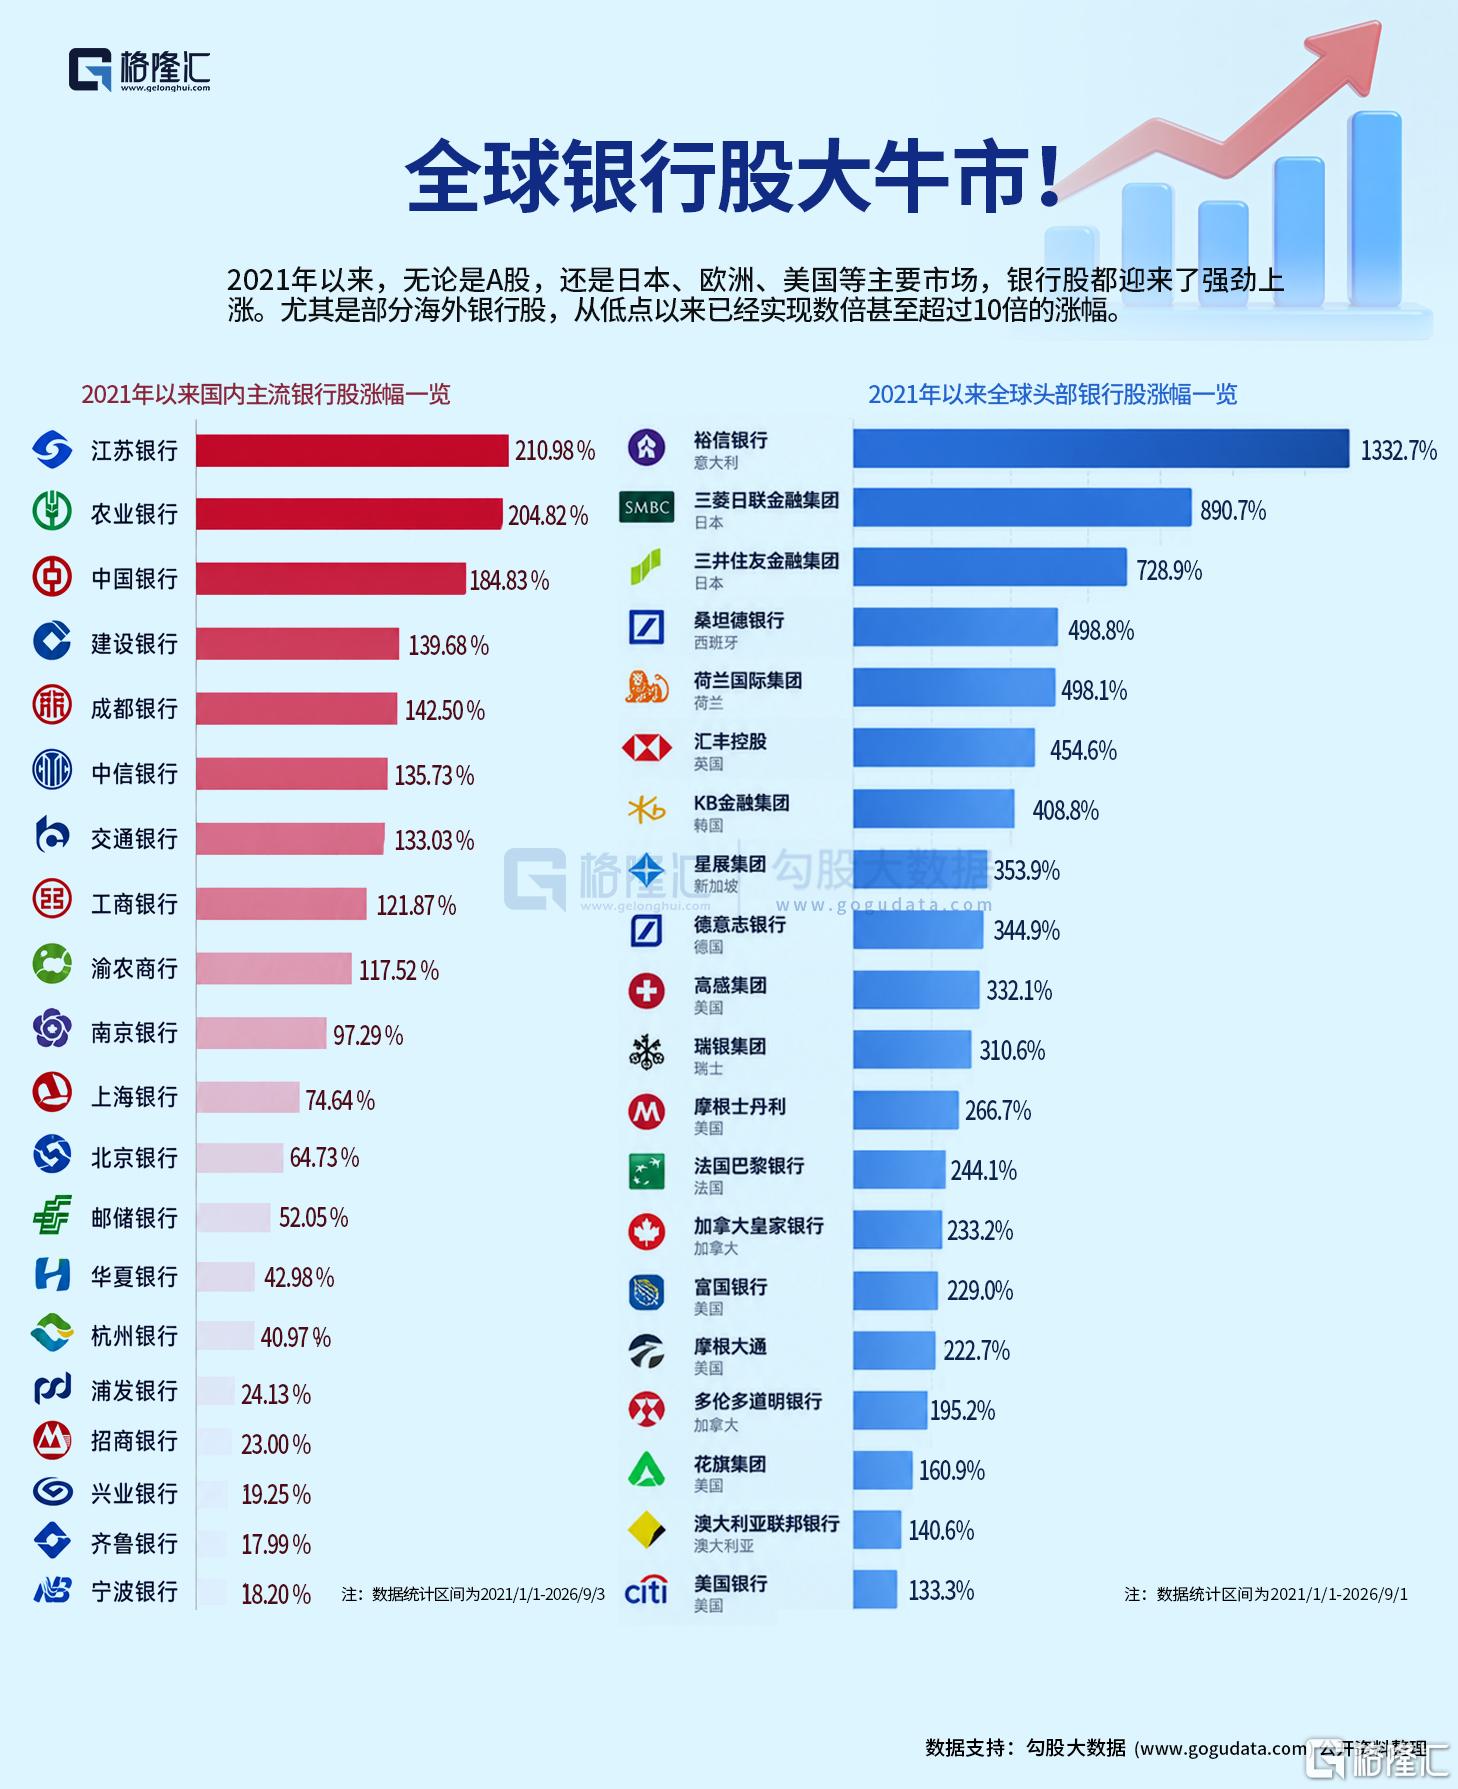
(本文內容均為客觀數據信息羅列,不構成任何投資建議)
真正的共同點,不是所有銀行都突然變成了高成長公司,而是市場對它們的定價發生了變化。
過去十幾年,全球銀行一直活在2008年金融危機的陰影里。資本不足、壞賬爆發、監管收緊、低利率侵蝕利潤,任何一條都足以壓低估值。
銀行不再被當成賺錢機器,而被當成一張隨時可能暴雷的資產負債表。
多年過去,情況出現新的轉變。
銀行補充了資本,清理了壞賬,收縮了高風險業務。歐美告別零利率,日本退出負利率,銀行最核心的利差收入得到修復,市場擔心的系統性壞賬並沒有大規模出現。
麥肯錫最新全球銀行業年度報告顯示,2025年全球銀行業淨利潤達到1.3萬億美元,同比增長7%,再創紀錄;存款、貸款和資產管理規模增長6.5%。銀行當年還積累了8530億美元可供股東分配的剩余現金。
如此背景下,全球銀行股迎來慢牛共振。
中國銀行股同樣如此。2026年上半年,A股42家上市銀行合計實現營業收入3.14萬億元,同比增長7.4%;歸母淨利潤1.13萬億元,同比增長2.96%。六大行營收首次突破2萬億元,並全部實現營收和淨利潤正增長。
最受關注的變化是淨息差。二季度商業銀行淨息差從1.40%回升至1.41%,是2022年以來第一次環比上升。前幾年發行的高息定期存款陸續到期,重新定價后,銀行負債成本有所下降。
另一股力量來自分紅。六大行2026年中期擬分紅約2209.89億元,分紅比例全部提高至31%。截至8月31日,A股有20家銀行的股息率超過4%。二季度,六大行前十大股東或前十大流通股東名單中,已經全部出現險資身影。
在長期利率較低的環境中,保險資金需要能夠承載大體量資金、持續產生現金流的資產。銀行股體量夠大、交易夠活躍、分紅相對穩定,自然成為這類資金的重要去處。
大資金不追漲停,也很難頻繁進出,它們一筆一筆買,銀行股也就形成了慢牛格局。
值得一提的是,「大慢牛」也不意味着只漲不跌。
2026年上半年,申萬銀行指數一度下跌12.27%,隨后又在兩個月內收復大部分失地。慢牛的特徵,不是每天上漲,而是經歷多次回撤之后,較長時間的價格中樞仍在發生變化。
當然,銀行面對的問題並沒有完全消失。
如歐洲經濟增長偏弱,日本加息可能帶來債券資產波動,美國消費者和商業地產的壓力也沒有完全解除。利率下降可能壓縮息差,利率長時間維持高位又可能增加壞賬和債券損失。
這輪全球銀行股行情,既有盈利改善,也有利率變化、資本回報和風格輪動的影響。
幾種力量恰好在相近的時間里疊加,形成了全球市場少見的共振。
科技股依然站在時代的聚光燈下,銀行股則在另一條軌道上緩慢前行。一個交易未來,一個反映當下;一個依靠增長預期,一個更多受到利率、信用和資產負債表影響。
全球銀行股的大慢牛,未必能夠被歸結為一句簡單的投資邏輯。它更像是一個值得記錄的市場現象:
在新經濟最熱鬧的幾年里,最傳統的金融板塊,也完成了一輪覆蓋多個國家和地區的重新定價。
推薦文章
美股前瞻 | 聯儲局再傳「鷹聲」!美債收益率應聲走高,納指期貨跌近1%;中美第八輪經貿磋商達成多項共識;Meta全面押注個人Agent

一周財經日曆 | 影響加息大事!9月大小非農數據重磅登場;美光、希音齊放榜!景旺電子、歡創科技等5只新股下周上市
Q4淨利或狂飆逾1000%!美光能否交出」炸裂「財報?三大焦點將影響股價走向
休市提醒:中秋假期來臨,港股9月25日(周五)正常開市
華盛早報 | 強勁PMI催高加息預期!納指回調1%;美財政部擬再回購60億美元長債;SpaceX總裁套現逾5200萬美元
美股前瞻 | 特朗普最新調倉曝光!拋售微軟,買入英偉達;Meta科技盛會重磅來襲;高盛、德銀齊看多:標普500將衝刺8000點
特朗普重新定義AI:美國今后將把人工智能稱為「超級智能」
特朗普將亮相聯大:聚焦伊朗 密集會見多國領導人 計劃與丹麥簽署協議


