熱門資訊> 正文
日元暴漲背后:「套利交易平倉風暴」悄然醖釀?
2026-09-04 11:20
財聯社9月4日訊(編輯 瀟湘)隨着交易員加大了對日本央行進一步加息的押注,一波急於平倉日元融資套利交易的浪潮,助推日元兑美元匯率升至一個月高點。
行情數據顯示,周四日元匯率大幅上漲了逾2%,周五亞洲時段依然延續漲勢,目前已逼近了5月日本財務省干預以來的最高水平。此前,日本央行行長植田和男和審議委員高田肇本周早些時候發表的鷹派言論,釋放出該央行可能在9月18日議息會議上超預期大幅加息的信號。
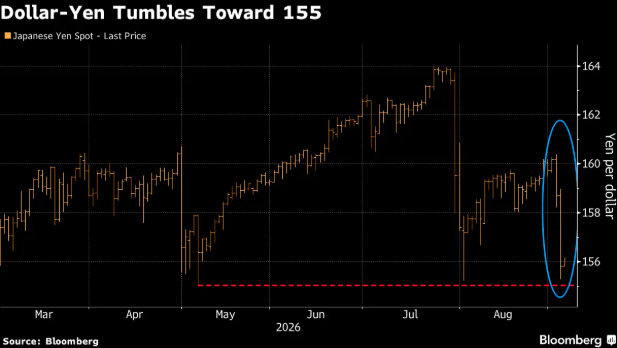
據芝加哥商品交易所數據顯示,周四,本月到期的日元兑美元看漲期權成交量是看跌期權的2.5倍以上,因交易員正在平倉現有的日元空頭頭寸。當日元兑美元升值時,看漲期權的價值也會隨之上升。
「我們看到以日元為資金來源的套利交易正在平倉,且中期內市場對持有日元而非其他G10貨幣表現出濃厚興趣,」野村證券倫敦分行高級外匯期權交易員Sagar Sambrani表示。「市場普遍共識似乎是,輕松的套利交易時代已經過去,從日本流向美國的跨境資金規模可能已發生實質性變化。」
套利交易平倉風暴正在醖釀?
長期以來,依託極低借貸成本的日元一直是全球範圍內備受追捧的融資貨幣。在典型的套利交易中,投資者通過借入低息日元來買入高收益資產;只要日元匯率維持穩定或持續走低,投資者便能穩賺利差。
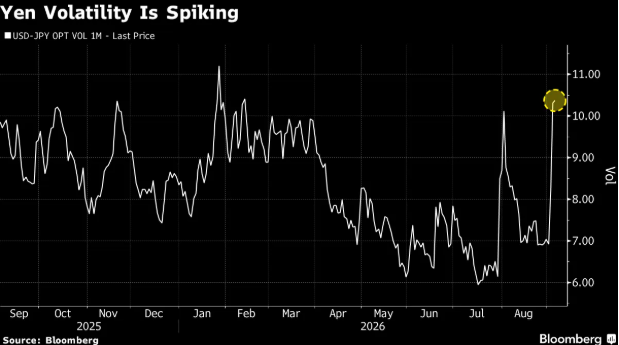
然而,隨着對日本央行貨幣緊縮政策的預估推高了日本國債收益率,進而在提振日元的同時加劇市場波動,這一交易模式可能正遭受重創。
本周,日本兩年期國債收益率大幅飆升了約14個基點;利率互換市場交易員不僅完全消化了日本央行在9月18日會議上加息25個基點的預期,更押注到明年7月前還將有近三次同等規模的加息。相較於2024年初以來平均每年僅加息兩次的傳統步調,這一緊縮節奏可謂大幅提速。
在周四的套利交易平倉狂潮中,受波及的遠不止美元。包括巴西雷亞爾、南非蘭特和墨西哥比索在內的高收益新興市場貨幣,兑日元匯率均遭遇了超過1%的下挫。
從外匯市場的持倉數據看,市場后市或許仍有進一步觸發日元空頭回補的空間。美國商品期貨交易委員會(CFTC)最新公佈的數據顯示,截至8月25日當周,槓桿基金持有81619手日元淨空頭頭寸,而資產管理公司的日元淨空頭頭寸則為18284手。隨着市場對日本央行本月加息及后續緊縮政策保持靈活度的預期不斷升溫,投資者已開始陸續削減上述空頭押注。
交易員表示,日本出口商也加大了美元兑日元的拋售力度,進一步推高了日元匯率。美國銀行表示,日元匯率的上漲反映了市場情緒的廣泛轉變。
「美元兑日元匯率的波動並非源於市場任何單一領域的活動,而是似乎反映了過去48小時內市場動態引發的更廣泛的風險再配置,」美國銀行香港分行亞太地區G10貨幣交易主管Ivan Stamenovic表示。
全球資金流向將發生鉅變?
在倫敦,有關日元融資套利交易徹底「投降」並斬倉出局的討論,亦開始在坊間風靡。瑞穗銀行指出,本周市場情緒發生了劇烈轉折,正是這種轉變催化了投資者加速平倉擁擠的日元空頭及日本國債空頭頭寸。
瑞穗銀行駐倫敦高級策略師Masayuki Nakajima總結道:「本輪行情的核心驅動力在於日元空頭頭寸的平倉潮——這其中以對衝基金賬户為主。同時,市場對日本央行進一步收緊貨幣政策的預期也得到了全面強化。」
而在此背景下,不少槓桿投資者可能也將不得不被迫在全球範圍內削減風險敞口——從新興市場貨幣、高Beta的AI股及科技股,再到信貸乃至波動率產品。在過往,日元套利交易實質上發揮着一種全球槓桿的作用——允許大型投資者在日本低成本借貸,並將資金投入美國等收益率更高的經濟體。
StoneX高級經理Gus Garrow在上月的一份報告中就曾提醒,如果日元套利交易被迫平倉,將對美國科技股構成極其嚴峻的下行風險。
Garrow特別提醒投資者注意2024年夏天上一輪日元套利交易平倉潮時,納斯達克100指數遭遇的慘烈拋售——彼時美國非農數據表現不佳、日元快速走強、日本利率上升,迫使大量借入廉價日元進行槓桿操作的投資者不得不緊急賣出股票持倉,以籌集資金彌補飆升的借貸成本。
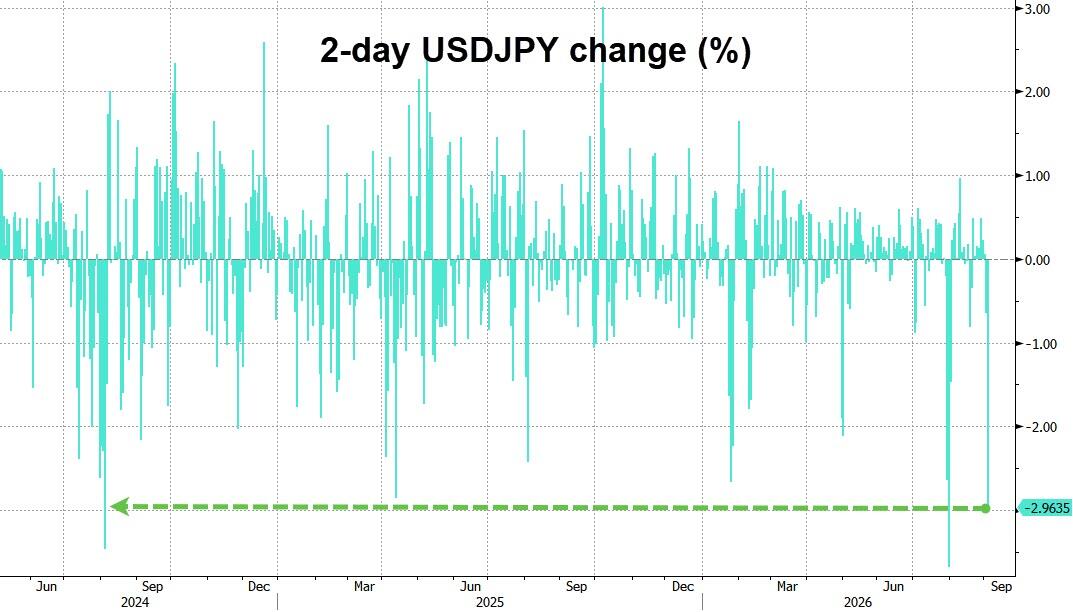
而值得注意的是,周四也是日元自2024年8月以來第二大的兩日漲幅。
目前不少日本資本確實已開始踏上了「回家路」。隨着日本基準十年期國債收益率突破長達三十年的3%屏障,更高的回報率正開始吸引在海外的日本資金迴流,而這可能扭轉曾一度穩定的日資流入全球市場的趨勢。
在悉尼、倫敦和新加坡,債券交易員和資產管理者已經注意到了日本需求的回撤。官方數據顯示,今年截至8月22日,日本投資者已淨拋售3萬億日元(187億美元)的海外債券,這是自2022年債券大跌以來年初至今最大規模的減持力度。
「我通過與日本投資者的交談,對此有切身體會,」Lazard Asset Management全球固定收益部門共同主管Michael Weidner表示。「他們對日元證券的投資不足,這種情況可能已經持續了25年。現在日元證券變得更有吸引力,他們正在重新配置資產。」
此外,掌管着2萬億美元資產的全球最大養老基金——日本政府養老金投資管理基金(GPIF)近期也出現了一系列反常動向。根據GPIF在8月底發佈的一份聲明,其管理委員會在8月21日召開了一場會議——這是該基金七年以來首次在傳統的「休假月」8月公開宣佈開會。
不少分析人士猜測,這是否預示着該基金可能正準備重調航向,增加對日本國內債券的資產配置。事實上,早在今年7月,當日本暗示GPIF可能轉向國內資產時,全球債券市場就曾為之一震。
誠然,日本大型機構耗費數十年積累起來的龐大海外頭寸,絕不可能在旦夕之間徹底轉向。然而,在如今全球主要經濟體普遍舉債過度、匯率波動風險加劇的大背景下,相比於出海「淘金」,日本本土市場已然展現出近年來罕見的吸引力。
而隨着日本央行逐步邁向政策正常化、本土資產收益率重獲吸引力,過去數十年間依靠「廉價日元」滋養的全球高槓杆資產,正不得不迎接一場深刻的風險重估與資金再平衡。
推薦文章
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?

5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
美參議院加密市場結構法案程序性投票未獲通過 兩黨談判破裂致立法進程受阻
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
華盛早報 | 香港首份五年規劃+26年施政報告今日公佈!加密貨幣《清晰法案》遭否;OpenAI再融資:估值已達1.2萬億美元
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


