熱門資訊> 正文
75%的美國家庭已「買不起房」,美國房價為何不崩盤?
2026-09-03 22:11
財聯社9月3日訊(編輯 李瑩)高利率陰霾下,市場在等一場「美國房價崩盤」。但近期的宏觀數據卻講了另一個故事:房價沒有跌,二手房交易量逐漸凍結,市場陷入了一場「有價無市」的困局。
購房者與房屋雙雙老齡化
當地時間周四,媒體援引美國最大房地產行業組織全美房地產經紀人協會(NAR)數據指出,2026年7月美國成屋銷售環比降1.7%至年化406萬套,中位成交價卻同比漲2.0%至43.41萬美元,已連漲37個月。
成交量在萎縮,價格卻在漲,原因是幾乎沒人願意賣房。媒體援引NAR調查顯示,賣房者售出前平均持有房屋11年,為歷史最長。報道稱,美國自有住房平均房齡已達42年。
在賣房人原來越少的同時,買房的年輕人數量也在顯著下降。
媒體援引NAR調查顯示,購房者年齡中位數升至59歲的紀錄高位,首次購房者年齡中位數升至40歲;首次購房者在全部購房者中的佔比降至21%,為歷史最低。
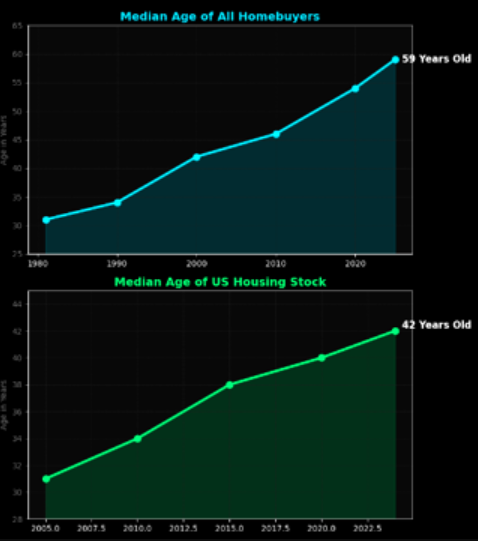
注:藍色線為美國1980年來全部購房者年齡中位數走勢;綠色線為2005年來美國存量房屋房齡中位數走勢
高利率「鎖住」賣家
報道指出,高利率本來應該逼出賣家——月供變貴,撐不住的人掛牌賣房,房源增多,價格就往下走,2008年就是這樣的。可這一次,並沒有出現這一幕。
第一,業主不願賣。7月,美國30年期房貸利率平均為6.54%,而很多人在2020到2022年買房時鎖定的利率只有3%左右。同樣借30萬美元,月供相差約600美元。賣掉現在的房子再買一套,等於每月憑空多掏這筆錢。
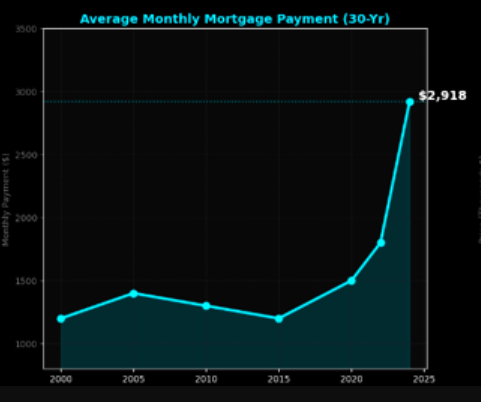
注:圖為2000年以來美國30年期房貸平均月供變化
第二,業主不必賣。報道稱,美國約四成的自有住房已經還清貸款,利率再高也和他們無關。剩下有貸款的人里,約95%籤的是30年固定利率——當年籤多少就是多少,銀行不能中途上調。
第三,業主不急着賣。 據數據機構洲際交易所(ICE)測算,截至2026年年中,美國有房貸的家庭手里合計握着約17萬億美元的房產淨值,也就是房子市值減掉欠銀行的錢。真需要用錢,還可以拿房子去抵押借一筆,不必把房子賣了。
ICE的研究負責人Andy Walden表示,業主寧願再借一筆錢,也不肯放棄當年那個低利率。於是市場上幾乎沒有被迫賣房的人。沒有人被迫賣,就沒有低價拋售,房價也就跌不下來。
買不起,只能租
媒體報道指出,約75%的美國家庭只買得起30萬美元以下的房子,而這個價位的房源幾乎已經不存在。真正還在成交的買家,變成了收入最高的那25%——買房不再靠工資攢錢,而是靠手里原本就有的資產。
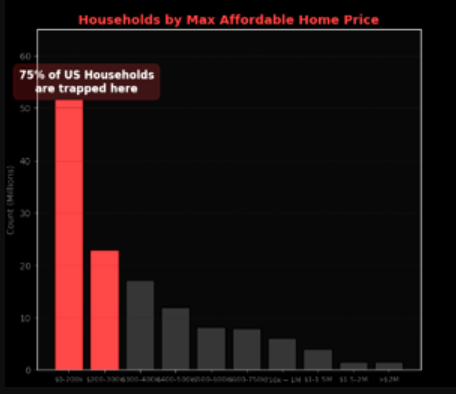
注:圖為按可負擔最高房價統計的美國家庭規模,75%家庭陷入購房購買力困境
買不起房的人退向租房市場,但租房市場本身也正面臨結構性壓力。
全美住宅建築商協會(NAHB)數據顯示,2025年底美國公寓空置率升至7.3%的紀錄高位,整體租金同比下跌1%。租金下滑對租客而言減輕了直接開支,但對購樓出租的房東及貸款銀行而言,卻面臨收入減少與還款困難的雙重挑戰。
報道指出,前期大量新建公寓集中入市導致供過於求,當前公寓類資產價值相比2022年高點已下跌約28%。商業地產數據機構Trepp數據顯示,以公寓為抵押物的商業貸款違約率近期已回升至7.23%。
業內分析指出,隨着中低端出租物業逐步進入壞賬清理階段,部分物業可能面臨維護預算削減及管理服務受限等現實影響。
推薦文章
華盛早報 | 美聯儲鷹派加息「嚇壞」美股!沃什再度拒絕給出點陣圖;OpenAI提議設立AI安全報告機制;NEBIUS上調英偉達GPU租賃價

今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?
5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
美參議院加密市場結構法案程序性投票未獲通過 兩黨談判破裂致立法進程受阻
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


