熱門資訊> 正文
財報后股價反彈戛然而止,永勝醫療(01612)為何難扭市場看空情緒?
2026-09-03 17:07
8月25日,永勝醫療(01612)披露了2026年中期業績。
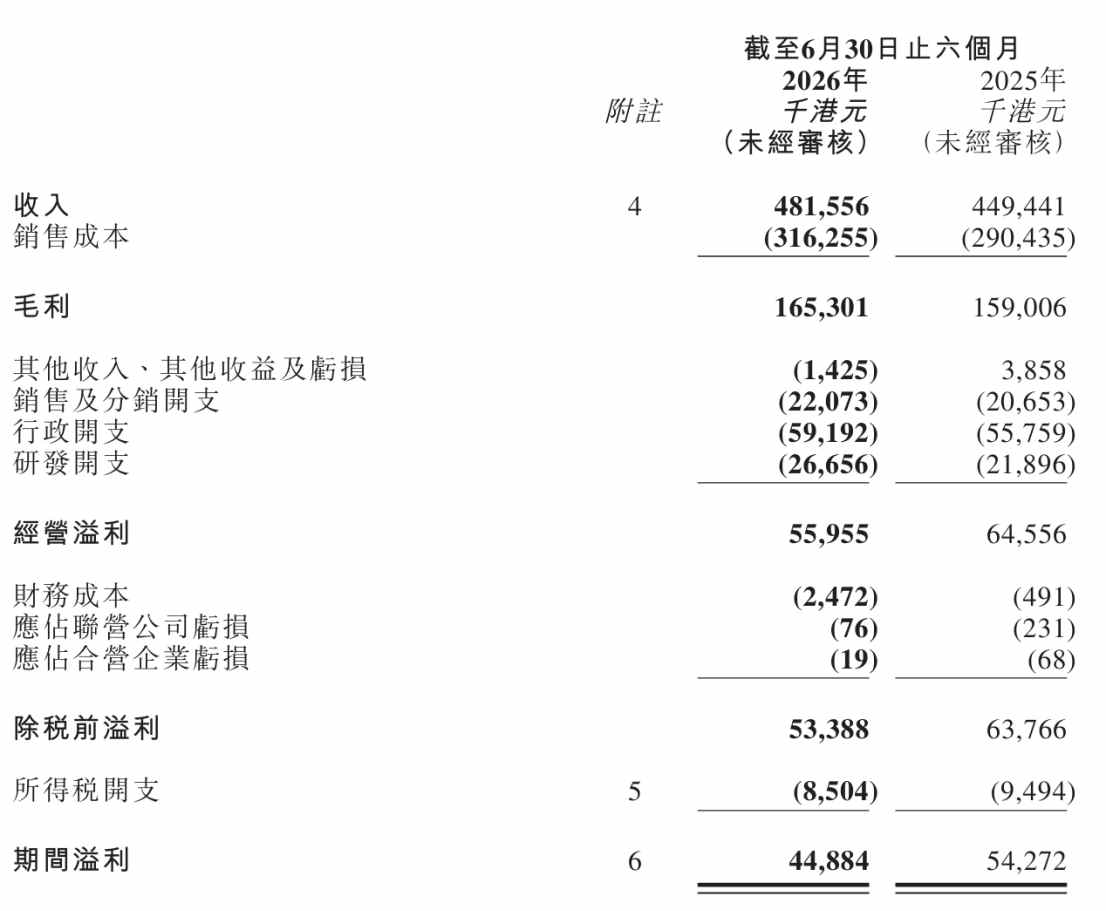
報告期內,公司營業收入4.82億港元,收入同比增速則從去年同期的18.05%放緩至7.1%;由於受到原材料漲價、人民幣升值影響,公司當期毛利率34.33%,同比下滑2.97%;與此同時,當期淨利潤為4350萬港元,較上年同期5160萬港元下降15.7%。
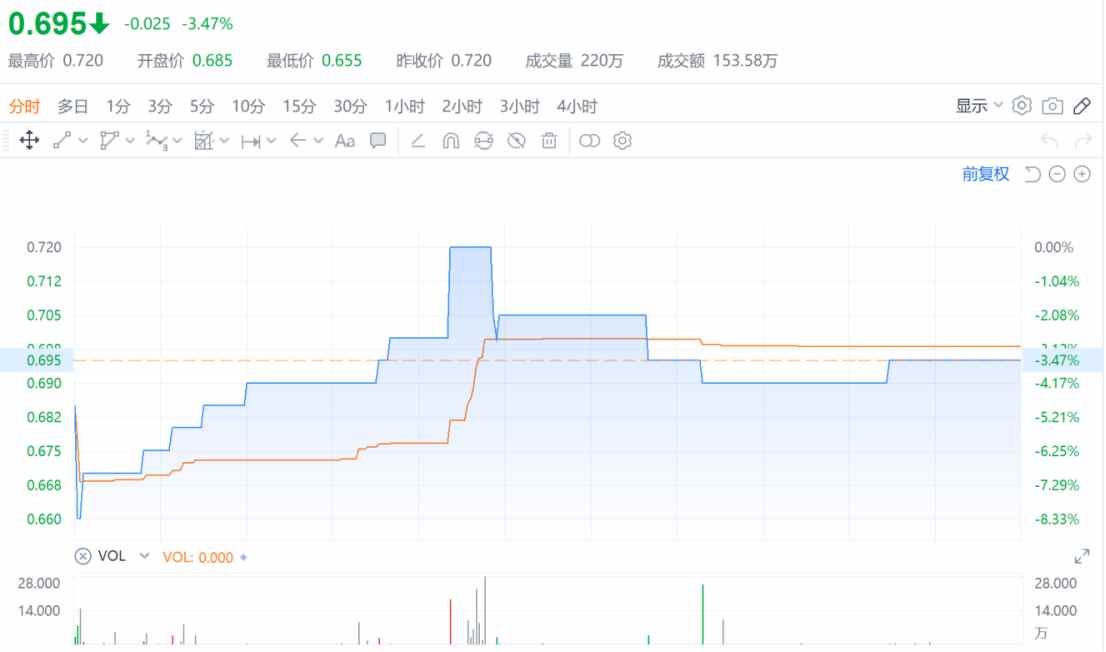
營收增速放緩、盈利水平同比下滑,直接導致永勝醫療股價在中報披露次日(8月26日)開盤即跌超8%,盤中最低價跌至0.655港元,刷新今年年內新低。
階段性反彈未形成趨勢修復,難扭市場看空情緒
智通財經APP觀察到,自今年2月26日盤中股價觸及1.06港元高點以來,永勝醫療股價持續下跌,若以8月26日的盤中低點0.655港元為底計算,其6個月來區間最大跌幅已達38.44%。
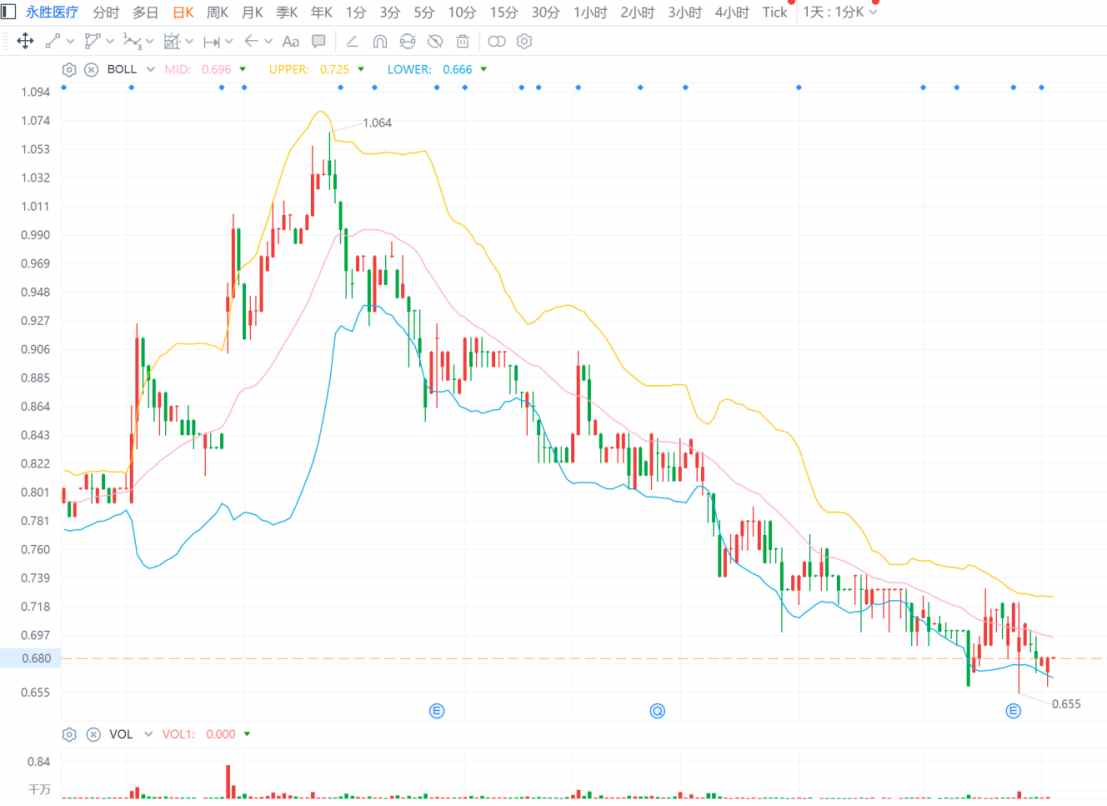
不難看到,在這段長達6個月的股價下行區間中,永勝醫療股價經歷了3個下跌階段。
首先是2月26日至4月30日。在這段區間中,公司股價累跌幅度為20.31%,其股價從2月26日收盤價1.03港元啟動下跌,呈現放量殺跌形態,8個交易日內股價便跌至BOLL線下軌。雖然其在3月10日至3月13日出現小幅反彈,但股價未能突破BOLL線中軌,反映市場情緒依舊低迷,由此引發第二輪放量下跌並跌至3月23日,當日成交147萬股。在這段下跌區間內,永勝醫療股價同時也確立了均線空頭排列。
其次是5月至6月階段,永勝醫療股價在該區間雖然累跌幅度為12.32%,但在5月5日出現了一輪明顯的放量反彈,當日股價收漲5.92%,成交量放大至257萬股。雖然在BOLL線指標上,永勝醫療股價已突破中軌,但仍未突破下降趨勢線,導致去在6月再度破位下行。
直到7-8月,永勝醫療纔開始在技術面出現縮量橫盤築底表現。在該區間內,永勝醫療股票成交量持續萎縮至日均不足20萬股,且波動率收斂。8月13日收跌5.71%后,公司股價一度再次出現反彈,並在8月26日K線上呈現放量十字星,顯示出多空決戰信號。
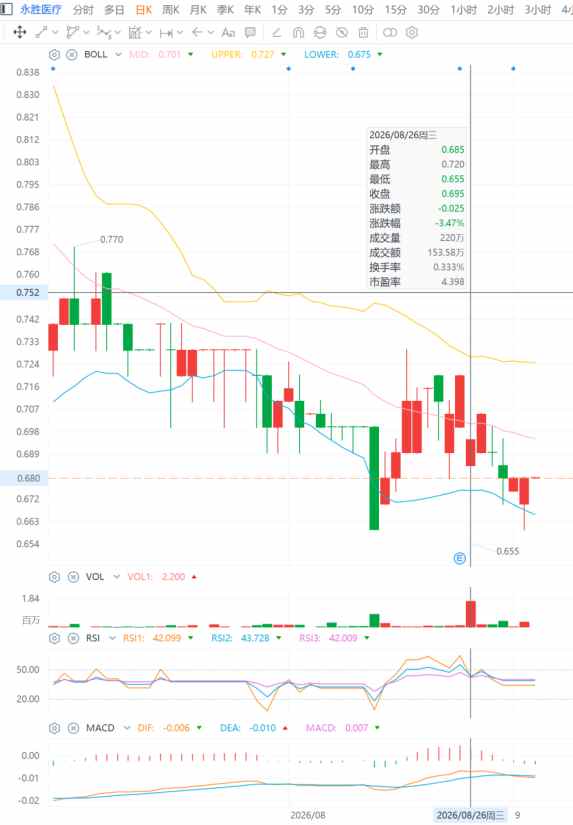
智通財經APP觀察到,8月26日,公司股票單日成交量達到220萬股,是其近20日均量(約30萬股)的7.3倍,且當日換手率達到0.33%,達到歷史極高水平。
然而,公司股價雖在盤中觸及區間新低后大幅回拉,但其收盤未能站上開盤價上方,且其在價格低位企穩情況下,資金指標仍保持下行,這或許説明場外放量承接更多是被動護盤而非主動建倉。
從盤面來看,雖然永勝醫療股價在8月26日走出「放量十字星」,但由於其處在下跌末端,通常預示着場內持籌者的分歧加大。從8月26日至今的盤面來看,雖然短線多頭一度將公司股價從0.655港元低點拉回,但隨后股價在均線端連續受壓於20日線和60日線,疊加MACD柱轉弱、OBV繼續下移,因此未能形成右側反轉結構。
也就是説,隨着公司股價再度衝高失敗,其區間結構已轉入縮量橫盤,此次財報后的股價反彈未形成趨勢修復,難以扭轉短線上的看空情緒。
穩增業績為何未能成為「股價發動機」?
從永勝醫療近期的股價異動來看,26H1財報后,場內多空博弈明顯加劇,也從側面反映出投資者對公司財報的不同看法。
從永勝醫療今年上半年的整體業績表現來看,這是一份"收入穩健增長、利潤階段性承壓"的中期成績單。
報告期內,永勝醫療實現收入4.82億港元,同比上升7.1%;毛利率34.3%,較上年同期的35.4%有所回落;淨利潤4350萬港元,較上年同期的5160萬港元下降15.7%。其中,公司對毛利率小幅下滑的解釋是「受到原材料漲價、人民幣升值影響」;而對利潤下滑的解釋則是「新生產設施投產及系統升級帶來額外開支」。
從收入端的分部數據來看,永勝醫療的健康護理及保健產品是此次報告期內增速最快的板塊,實現收入同比增長38.9%;而呼吸產品和骨科器具收入均出現下滑。分別同比下滑1.6%和32.1%。
而在收入地域分佈上,公司在西班牙市場的收入佔比達到40.8%;其次為美國,收入佔比31.1%;而中國國內的市場收入佔比為7.9%。在今年上半年人民幣升值的市場背景下,超7成收入源於海外市場,也直接導致永勝醫療當期匯率損失約800萬港元,成為最終導致公司淨利潤下跌的原因之一。
不過永勝醫療當期淨利潤下滑的主因或在於經營費用端的增長上。
智通財經APP瞭解到,報告期內,永勝醫療的整體費用率提升至22.4%,導致經營利潤同比下降5.5%、經營利潤率下降至11.9%。而究其原因,在於期內公司新生產設施生產軟件系統開支上升、運營及折舊開支增加,以及研發端員工成本及註冊費用增加。
值得一提的是,開平市新項目的建設進度再次成為永勝醫療本次中期業績中市場最關注的話題之一。
根據公司此前三年中期報告,開平市項目原預計2025年底竣工、年底前試行運作,並於2026年及往后分階段逐步投產。並且,根據2025年報披露,該項目土木工已於去年Q4季度竣工,設定目標於今年年內開始試行運作。
然而在此次中報公司再次披露:項目"預定於2026年年底試行運作,並於2027年往后數年分階段投入商業性生產及逐步增加產能"。也就是説,該項目進度或再次延后約1年。
實際上,永勝醫療在該項目上的資本開支已由去年年底的7580萬港元提升至報告期內的1.05億港元,隨着該項目繼續延期,也就意味着公司將繼續擴大在該項目上的資本開支。
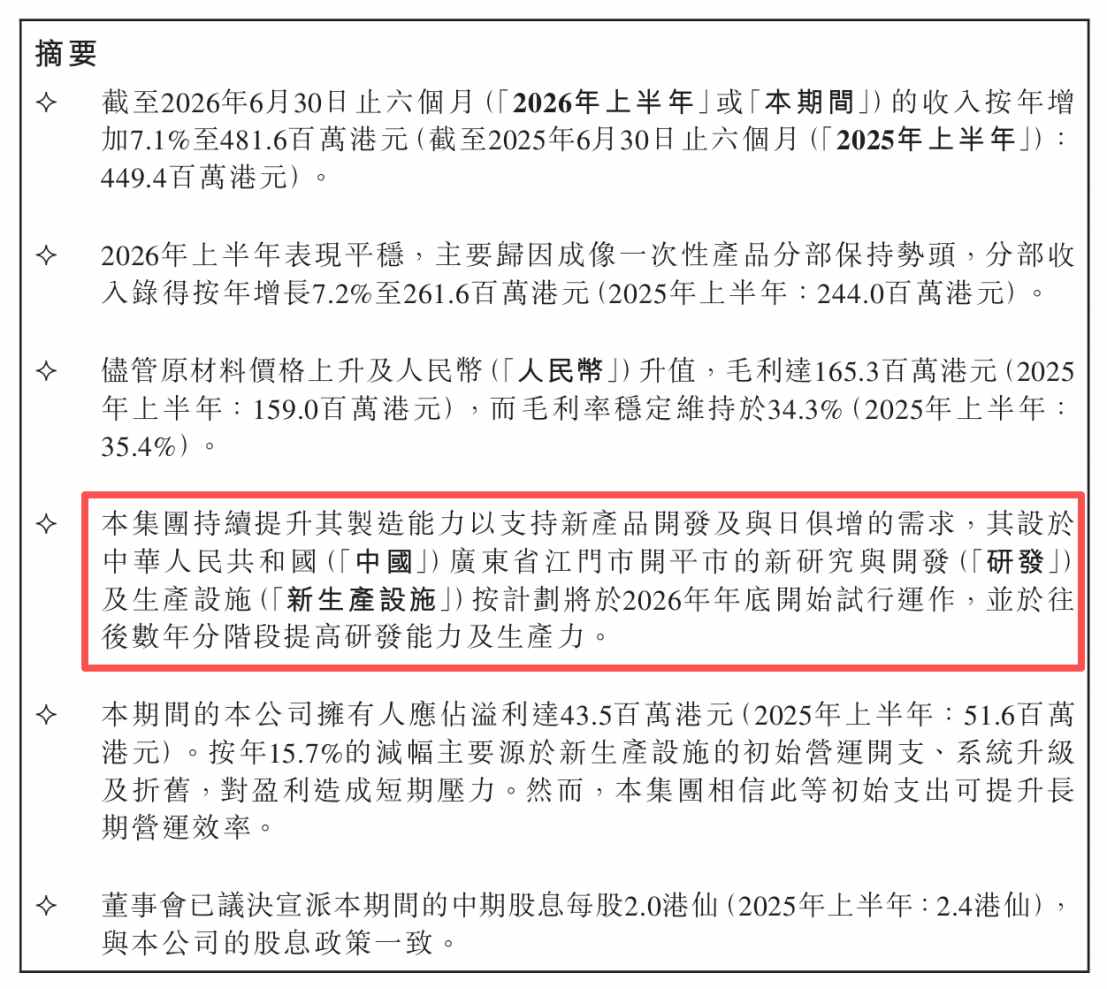
雖然公司在財報中強調,堅定聚焦於在2026年底前為新生產設施完成生產線調試及取得關鍵客户(拜耳集團)認證,隨后分階段提高研發及生產力。
通常來説,一旦OEM代工商通過層層認證並進入核心客户供應鏈體系,客户更換供應商需重新走完認證流程,因此能夠為代工商形成天然客户鎖定效應。而拜耳集團作為永勝醫療最大客户,雙方不僅長期合作,拜耳還持有永勝醫療附屬公司19.9%的權益,這種股權紐帶強化了雙方關係粘性。
但另一方面,由於永勝醫療的核心業務依賴拜耳這個單一大客户,因此上述項目延期是否會對永勝醫療與拜耳的合作造成影響,仍有待觀察。而或許正是場內持籌者對公司短期與中長期價值判斷的差異,削弱了永勝醫療財報后在二級市場上的反彈表現。
推薦文章
一周財經日曆 | 影響加息大事!9月大小非農數據重磅登場;美光、希音齊放榜!景旺電子、歡創科技等5只新股下周上市

美股前瞻 | 伊朗總統願推進與美談判!三大期指齊升;9月勁升36%!Meta創2013年來最佳月度表現;比特幣一度重返8.5萬美元
一圖看懂 | 華夏富時港股高息ETF開啟申購!入場門檻為1000港元
美股前瞻 | 聯儲局再傳「鷹聲」!美債收益率應聲走高,納指期貨跌近1%;中美第八輪經貿磋商達成多項共識;Meta全面押注個人Agent
Q4淨利或狂飆逾1000%!美光能否交出」炸裂「財報?三大焦點將影響股價走向
休市提醒:中秋假期來臨,港股9月25日(周五)正常開市
華盛早報 | 強勁PMI催高加息預期!納指回調1%;美財政部擬再回購60億美元長債;SpaceX總裁套現逾5200萬美元
美股前瞻 | 特朗普最新調倉曝光!拋售微軟,買入英偉達;Meta科技盛會重磅來襲;高盛、德銀齊看多:標普500將衝刺8000點


