
熱門資訊> 正文
CINNO Research:上半年中國半導體產業投資額達8002億元 同比增長72.4%
2026-08-31 19:43
智通財經APP獲悉,CINNO Research首席分析師周華Charley表示,根據CINNO • IC Research最新統計數據顯示,2026年上半年中國(含臺灣)半導體產業總投資額達8,002億元,同比增長72.4%,投資規模實現大幅擴張。細分賽道投資增速與資金佔比隨之出現明顯分化,投資重心較往年發生根本性遷移。
一、2026年上半年中國半導體產業投資整體格局:總額大幅攀升,資金結構隨需求與管制同步重構
根據CINNO • IC Research最新統計數據顯示,2026年上半年中國(含臺灣)半導體產業總投資額達8,002億元,同比增長72.4%,投資規模實現大幅擴張。這一高速增長反映出AI算力、車規級芯片等終端需求的集中釋放,同時也在全球供應鏈格局深度調整的背景下,產業資本正主動向產業鏈高壁壘環節進行戰略性佈局。從驅動邏輯來看,不同區域因產業基礎與外部環境差異,投資動因呈現明顯分化:成熟市場投資更多遵循全球客户訂單與市場需求驅動,而大陸則在供應鏈自主訴求與外部環境變化的雙重作用下,資本加速向設備、材料、先進封裝等環節集中。細分賽道投資增速與資金佔比隨之出現明顯分化,投資重心較往年發生根本性遷移。
2026年上半年各細分賽道投資數據與行業變化深度綁定,對比往年均衡擴產的投資邏輯,不再單純追求製造端規模擴張,依託各賽道投資額、增速的結構性差異,引導資本集中投向高增長的先進封裝、具備國產替代空間的半導體材料,同時維持特色晶圓工藝擴容、持續加碼設備研發投入,依靠投資結構優化對衝外部行業壓力,積蓄技術突破動能。
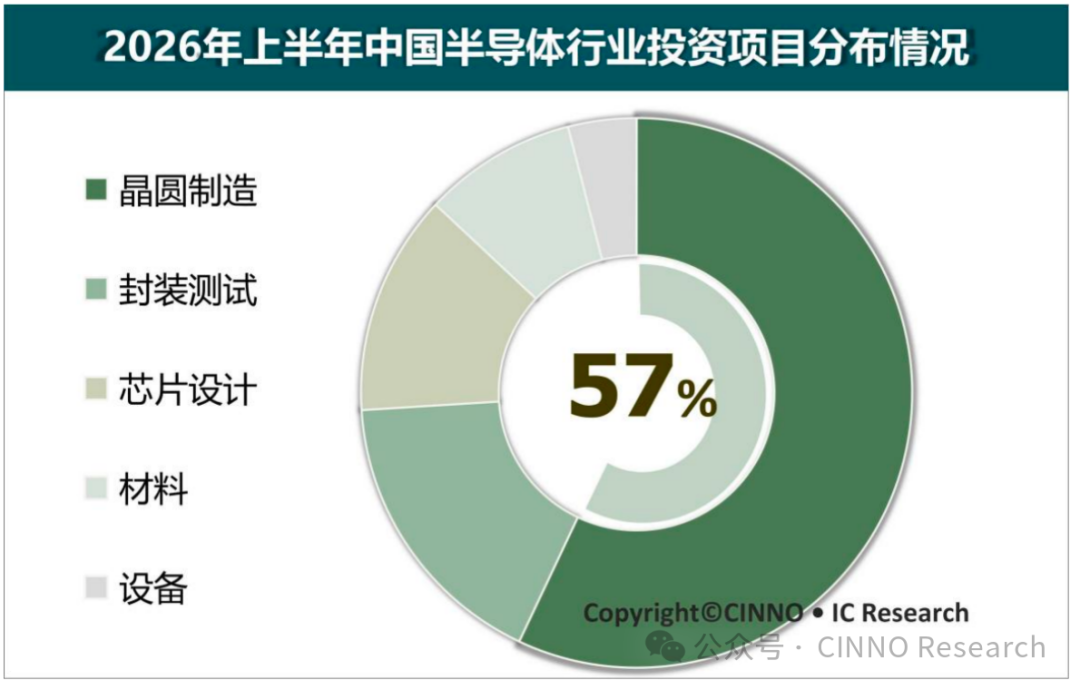
圖示: 2026年上半年中國(含臺灣)半導體產業投資項目分佈情況,來源:CINNO • IC Research
晶圓製造投資4,527億元,佔全行業總投資 56.6%,同比增速93.4%,增速高於行業平均水平。雖然傳統消費電子成熟製程產能趨於飽和,相關擴產項目明顯減少,但AI存儲芯片、車規功率特色工藝產線集中上馬,帶動製造板塊投資體量持續領跑全產業鏈,過半資金仍向製造端集中;
半導體材料投資749.0億元,佔總投資 9.4%,同比增長 38.9%,增速快速向上,資金分配完成向高端品類傾斜,高附加值材料投資佔比較往年顯著提升;
芯片設計投資 1,073億元,佔總投資 13.4%,同比增長18.4%,增速平穩向上,行業資本褪去盲目擴張熱潮,資金集中流向算力、車規等高壁壘細分,低端消費類芯片投資大幅降温;
封裝測試投資1,373億元,佔總投資 17.2%,同比大漲225.5%,是所有賽道中增速斷層領先的板塊,HBM、3D 堆疊等先進封裝產能緊缺,驅動資本大規模湧入,資金佔比較往年實現數倍提升;
半導體設備投資282.0億元,同比下滑35.0%,成為唯一投資收縮賽道;核心原因在於前期受美日荷出口管制持續升級、海外設備進口受阻,短期投資規模自然回落,現設備採購進入消化期;賽道戰略地位並未弱化,頭部企業逆勢擴產、產業併購加速,資本從 "廣撒網" 轉向"押注頭部 + 併購整合"。
二、合肥長鑫IPO引領國內存儲投資浪潮,鏈主效應驅動全產業鏈資本共振
2026 年上半年國產 DRAM 存儲龍頭長鑫科技正式登陸科創板,成為貫穿各細分賽道投資邏輯的關鍵事件。本次 IPO 初始募資 295.0 億元,為2026 年 A 股最大 IPO、科創板史上第二大 IPO,從受理到過會僅148 天,刷新科創板大型半導體企業審覈速度紀錄。
295億元募資全部投向主業:75億元用於 12 英寸晶圓產線升級擴產,130億元主攻 17nm 級 DDR5、LPDDR5X等 DRAM 先進工藝迭代,90億元佈局 HBM、3D 堆疊 DRAM 等前瞻技術研發。
長鑫科技的鏈主效應不僅限於自身投資,更通過設備採購、材料導入、封測配套、技術協同等多維度聯動,帶動上下游協同擴產。其募資中約 220.0 億元直接用於設備採購,為北方華創、拓荊科技等本土設備龍頭提供確定性較強的訂單支撐。同時,製程從 19nm 向 17nm 迭代,直接拉動12 英寸存儲級硅片及高端電子化學品的投資佔比提升;HBM、3D堆疊 DRAM 的前瞻佈局亦與封測賽道爆發式增長形成技術協同,拉動下游先進封測需求。鏈主型企業的投資擴張,通過多維度產業鏈傳導,是 2026 上半年總投資規模擴張與結構性重構的核心推手之一。
三、投資地域向長三角高度集聚,材料賽道資本全面向核心耗材集中
地域分佈:內地前五區域吸納 77.2% 投資,長三角產業集群效應持續強化
根據CINNO • IC Research最新統計數據,2026 年上半年大陸半導體投資地域分化程度隨資金規模放大持續加劇,前五大區域集中 70.0%以上 的國內產業資金。安徽以 461.0億元、佔大陸總投資 19.1% 位居首位,依託存儲芯片與第三代半導體集群效應顯著;江蘇投資 445.9 億元,佔比 18.5%,完整的晶圓製造與封測配套產業鏈持續吸引資本落地;上海投資佔比 17.5%,聚焦高端研發環節;廣東、浙江分別以 11.7%、10.5% 的資金佔比位列第四、第五。
各地投資額分層的核心驅動力,在於長三角完整產業鏈帶來的上下游配套成本優勢,以及各地差異化產業政策引導資本定向集聚。區域協同分工成型后,避免重複建設分流投資,頭部區域持續吸納新增項目,進一步推高資金集聚比例。
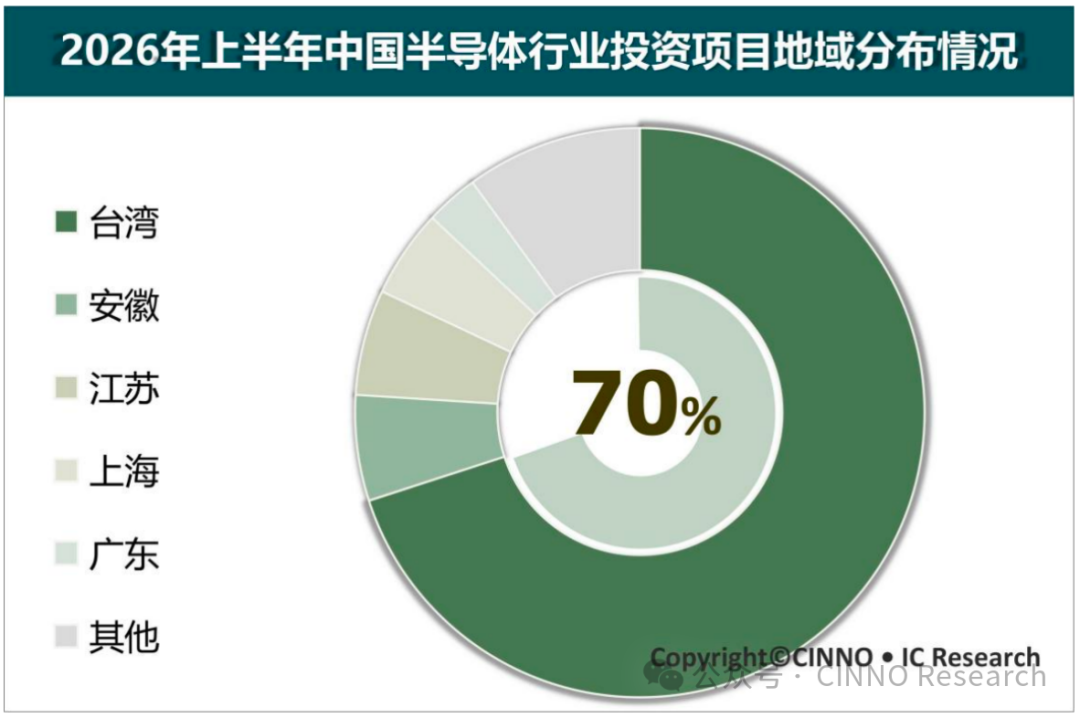
圖示: 2026年上半年中國(含臺灣)半導體產業投資項目地域分佈情況,來源:CINNO • IC Research
材料賽道:資金全面向核心耗材集中,投資邏輯從"鋪量擴產"轉向"提質攻堅"
根據CINNO • IC Research最新統計數據,2026 年資本分配明顯向電子化學品、電子特氣等高技術壁壘品類傾斜。光刻膠、濕電子化學品等品種在 12 英寸先進製程中的用量與價值量同步提升,帶動該細分賽道投資增速顯著跑贏材料板塊整體增速。核心材料品類的高集中度與高增速並行,反映出材料領域投資邏輯從"鋪量擴產"向"提質攻堅"的深層轉變。
硅全產業鏈合計投資 346.4 億元,其中硅襯底片(硅片成品)投資 192.4 億元,資金重點向 12 英寸車規級、存儲級硅片集中;上游電子級硅料、單晶棒合計 154.0 億元,為硅片配套原材料擴產。電子化學品投資 76.3 億元,佔比 11.2%;電子特氣投資 60.6 億元,佔比 8.9%。三大核心材料合計佔據材料領域超六成投資份額,資金向產業鏈最剛性、最持續消耗的環節高度集中。
展望未來,產業已進入「精耕細作」階段。從內生變量來看,后續投資走勢將取決於先進封裝、核心材料等高增速賽道的增量資金承接能力,以及產業政策對資金分配的持續優化。從從全球產業格局來看,海外資本聚焦先進製程與 AI 配套環節,而國內依託高額總投資走出獨立行情,大基金精準引導與鏈主企業市場化拉動形成合力,中國半導體產業正從「政策扶持期」邁入「業績兑現期」,形成產能釋放與投資擴張正向循環。


