熱門資訊> 正文
標普500創新高、納指100掉隊4%!美股「十個月分化」背后資金邏輯生變
2026-08-31 19:17
智通財經APP獲悉,標普500指數已在一個月前走出夏季拋售陰霾,重返創紀錄軌道,並在8月多次刷新歷史高點。而納斯達克100指數仍較6月2日曆史高點低約4%,成為美國主要股指中唯一未能收復失地的「掉隊者」。兩大基準股指之間的裂痕已持續整整十個月,這場分化背后,是市場領導權的悄然更迭,也是資金邏輯的深刻重塑。
分化脈絡:十個月的「脱節」
本輪分化的起點可追溯至去年10月29日,當日納斯達克100指數見頂回落,隨后陷入修正區間。而標普500指數在去年12月中旬重回歷史高位,納斯達克100指數則於次年1月底與新高失之交臂。隨后的春季拋售潮一度讓兩者同步下跌、同步觸底、甚至僅隔一天就同步完成反彈,分化看似已被抹平。
自2022年牛市開始以來,納指100多次回調
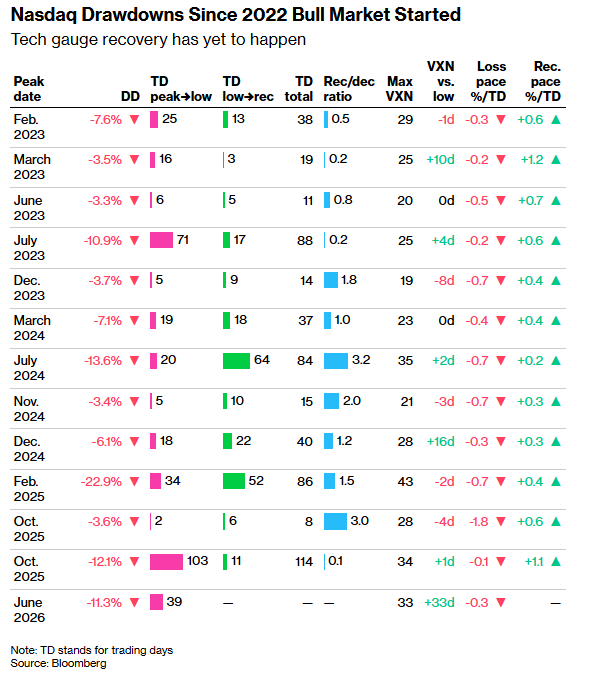
然而,6月的芯片板塊崩盤成為兩大指數明顯脱節的關鍵轉折點。標普500指數表現相對平穩,納斯達克100指數卻大幅下跌。市場關於「分化」的討論或許始於彼時,但這一狀況實際上已持續十個月之久。自2022年12月本輪牛市啟動以來,兩大指數累計出現173次「一個基準指數處於回調、另一個則不然」的背離走勢,其中近半數(84次)發生在過去十個月內。
兩大指數走勢「脱節」持續十個月
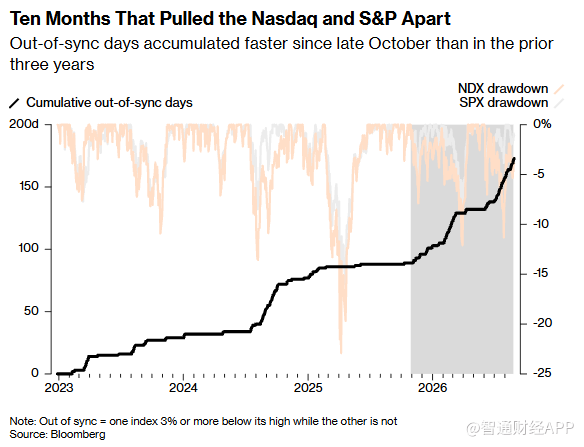
夏季這波回調是樣本中分化最為極端的案例——納斯達克100比標普500晚33個交易日觸底,且回撤幅度是后者的兩倍以上。相比之下,此前七次同時波及兩大基準的回調中,兩者見底的時間差通常僅數個交易日。
歷史規律:納指100的「滯后」復甦模式
回溯四十年數據,這種分化並非隨機,而是有跡可循。自1985年以來,兩大指數同步下跌10%及以上的深度回調中,納斯達克100在16次中有14次率先完成反彈,互聯網泡沫破裂和2016年的一次小幅滯后是僅有的例外。
但在標普500小幅下跌、科技板塊遭受重創的情景中,規律則完全反轉。此類情形下,納斯達克100的復甦往往落后於標普500指數,滯后最嚴重的時間集中在1992年、2005年、2012年和2024年——這些年份均屬於繁榮之后的「消化期」,而非危機時刻。
科技股:深度危機中率先反彈,淺度調整則復甦滯后
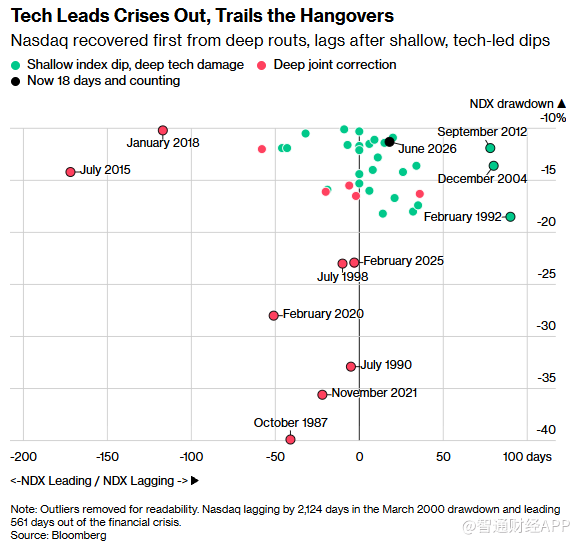
納斯達克100最終都能迎頭趕上,但從標普500指數完成復甦到科技板塊回升,用了兩到四個月的時間。當前科技板塊似乎再次落入后一種情景:該板塊的走勢橫盤整理,而其他板塊繼續前行。
資金並未離場,只是換了賽道
自6月2日的高點以來,剔除AI成分股的標普500指數上漲約8%,等權重標普500指數上漲約5%,而納斯達克100指數仍未收復跌幅。曾經主導春季反彈的半導體板塊淪為夏季「清算」重災區,軟件、醫療保健和旅遊類股取而代之。就連科技巨頭也出現了截然相反的走勢:微軟貢獻了自7月低點以來約四分之一的反彈漲幅,而蘋果則成為本輪復甦中最大的拖累因素。
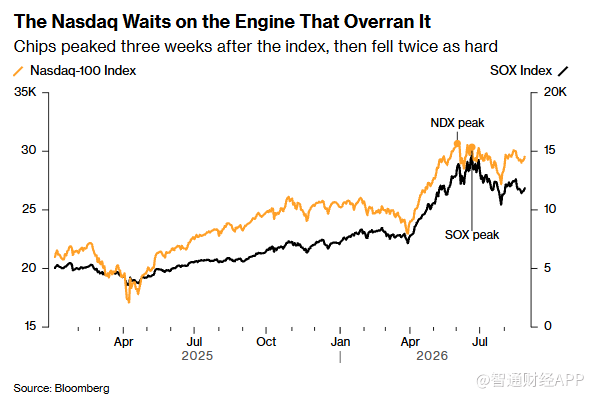
納斯達克100指數在6月份達到頂峰,但其「引擎」並未同步觸頂。費城半導體指數在接下來的三周內持續攀升,隨后在7月拋售中暴跌近30%。在一個幾近修復的指數內部,竟醞釀出一場熊市,而最熱門的主題回撤得最為慘烈。儘管內部板塊波動劇烈,但等權重標普500與納斯達克100年初至今的漲幅分別為約15%和17%,幾乎打成平手。
芯片股見頂時間比納指100晚三周
部分原因在於持倉結構。高盛集團的Prime Services部門觀察到,對衝基金在8月中旬之前連續三周逢低買入,隨后以兩個月來最快的速度拋售。信息技術板塊是迄今為止被拋售最多的板塊,去槓桿規模為兩年多來最大。基金整體倉位偏謹慎,基本面策略的淨槓桿率接近一年來的低點,槓桿基金則花費一個月時間平倉納斯達克期貨空頭頭寸,淨資產管理多頭頭寸尚未完全恢復。
動力與阻力並存,下一個新高何時到來?
與此同時,市場情緒還受到另一層因素擾動:AI信貸憂慮再度升溫,且可能比7月時更具現實意義。摩根士丹利報告指出,超大規模企業(Hyperscalers)在美國非金融投資級債券發行中的佔比已從2025年的2%躍升至今年的19%,涉及超過3萬億美元的表外承諾。
英偉達上周交出亮眼財報,有力地證明了市場對AI的大規模需求。然而,即便是再好的AI消息,其熱度在這個夏天也往往難以持久,而內存成本飆升帶來的利潤率壓力,正對部分股票形成不利衝擊。
此外,利率正日益成為市場交易的核心變量。美聯儲主席凱文·沃什在傑克遜霍爾央行年會的演講中警告稱,通脹並未出現實質性放緩。他補充説,政策制定者必須確信通脹正在放緩,否則美聯儲還有「工作要做」。
當前市場共識似乎出現了裂痕:AI敍事雖受挑戰但尚未崩塌。納斯達克100指數在本輪周期中每次回調后均能收復失地,但本次反彈的基礎狹窄——軟件板塊的支撐面有限,而芯片「引擎」仍深陷泥潭。數萬億美元的AI支出尚未產生清晰回報,資金成本問題也懸而未決。市場既有動力也有阻力,究竟哪一方將佔據上風,尚無定論。
下一個新高或許並不遙遠。本輪牛市以來,只要拋售停止,納斯達克100指數總能收復失地——12次回撤,12次收復,無一例外。目前尚無證據表明此次將打破這一規律。真正改變的是市場邏輯:資金不再將納指100視為押注AI主題的工具,而是逐一甄別個股,精挑細選。問題在於,最近能拉動指數上行的股票已寥寥無幾。
推薦文章
美股前瞻 | 聯儲局再傳「鷹聲」!美債收益率應聲走高,納指期貨跌近1%;中美第八輪經貿磋商達成多項共識;Meta全面押注個人Agent

一周財經日曆 | 影響加息大事!9月大小非農數據重磅登場;美光、希音齊放榜!景旺電子、歡創科技等5只新股下周上市
Q4淨利或狂飆逾1000%!美光能否交出」炸裂「財報?三大焦點將影響股價走向
休市提醒:中秋假期來臨,港股9月25日(周五)正常開市
華盛早報 | 強勁PMI催高加息預期!納指回調1%;美財政部擬再回購60億美元長債;SpaceX總裁套現逾5200萬美元
美股前瞻 | 特朗普最新調倉曝光!拋售微軟,買入英偉達;Meta科技盛會重磅來襲;高盛、德銀齊看多:標普500將衝刺8000點
特朗普重新定義AI:美國今后將把人工智能稱為「超級智能」
特朗普將亮相聯大:聚焦伊朗 密集會見多國領導人 計劃與丹麥簽署協議


