熱門資訊> 正文
達勢股份(1405.HK)2026上半年:狂奔的比薩巨輪,如何在中國市場越跑越穩?
2026-08-31 07:57
2026年是「十五五」開局之年,也是餐飲行業從規模擴張向質量提升轉型的關鍵之年。
國家統計局數據顯示,今年上半年,全國餐飲收入28255億元,同比增長2.8%。這個增速放在整個消費大盤里其實不算差。然而,行業增速同比回落1.5個百分點,限額以上餐飲企業上半年累計增速僅為1.8%,持續低於行業整體水平,頭部餐企承壓明顯。
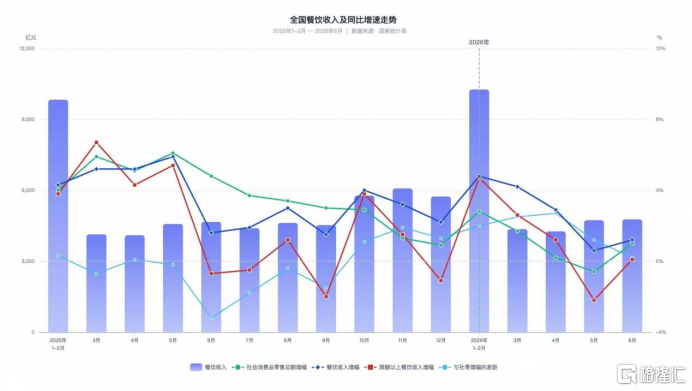
換句話説,大盤還在漲,但漲得越來越吃力。尤其是體量較大的連鎖品牌,增長壓力尤為明顯。
在這樣的背景下,達勢股份交出了一份讓市場頗為提氣的成績單。
2026年上半年,達勢股份實現營收31.34億元,同比大幅增長20.8%,連續多年實現雙位數增長。淨利潤達到8105萬元,同比增長22.9%。淨利潤率提高至2.6%。
可見,當不少連鎖品牌還在為客流發愁的時候,達勢股份這艘比薩巨輪不僅沒有減速,反而在跑出了越來越清晰的加速度。
一、規模不是目的,但規模帶來的勢能正在改寫遊戲規則
財報顯示,達勢股份上半年淨增235家門店、新進駐15個城市。截至2026年6月30日,門店總數達到1550家,覆蓋75個城市。
單純看數字,這不過是一家連鎖品牌的常規擴張。但如果把視角拉高一點,會發現真正值得關注的不是「開了多少家」,而是「開在哪里」以及「開完之后怎樣」。
其中,非一線城市門店達到1018家,佔門店總數的三分之二。從這個比例來看,達勢股份已經深入到了非一線城市的消費腹地。2026年1月1日,大連首店開業首日銷售額近70萬元,刷新了達美樂全球系統的單店單日銷售紀錄。哈爾濱首店緊隨其后,以超過70萬元的成績再次打破這一紀錄。一家比薩店在新城市開業能賣出70萬,足以説明品牌積累的勢能已經形成了自發的消費驅動力。
更説明問題的是另一個數據:截至2026年6月30日,達勢股份包攬了全球門店首30日銷售排行榜前70的全部席位。換句話説,全球最能「打」的門店,全在中國。這背后,是「走深走廣」策略在持續兑現。
這種策略之所以成立,背后有一個更大的邏輯在支撐,即中國的比薩市場還遠遠沒有到天花板。數據顯示,中國每百萬人僅擁有13.9家比薩店,而達勢股份的全國滲透率僅為1.1家/百萬人。即便只看已經進入的75個城市,滲透率也不過2.5家/百萬人。這意味着,已佈局的城市仍有大量加密余地,尚未進入的城市更是一片待墾的沃土,兩端都有充足的儲備空間。
與此同時,市場本身也還在快速膨脹。灼識諮詢數據顯示,中國比薩餐廳市場規模預計將從2024年的482億元增長至2029年的885億元,複合年增長率達12.9%。
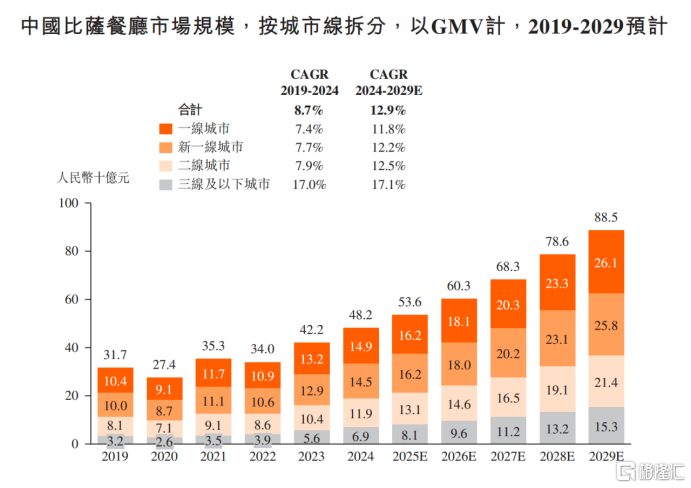
數據來源:灼識諮詢
在一個行業和公司滲透率雙低且仍在高速擴容的市場里,達勢股份的增長從來不是一場「零和博弈」,而是一場「增量收割」。蛋糕本身在持續變大,達勢股份要做的,就是在擴容的過程中切下屬於自己的那一塊。
當然,擴張從來不是沒有代價的。今年上半年,達勢股份的同店銷售額增長(SSSG)為負,這可能會引起市場的一些擔憂。但仔細拆解就會發現,問題不在需求端,同店交易量增長(SSTG)為7.1%,並且連續22個季度為正。也就是説,進店的人更多了,只是每個人花的錢少了。
這背后的原因並不複雜,第三方平臺補貼潮拉低了客單價,加上新店密集開出在短期內對老店有一定稀釋。但5月和6月SSSG已經回升為正,説明這些短期擾動正在被消化。
達勢股份真正在做的事情,是用短期的同店波動換取長期的市佔率。從公司2026年的開店節奏來看,達勢股份的佈局很清晰:既有市場繼續深耕,已經進入的新市場繼續滲透,同時積極瞄準全新城市。三層結構,層層遞進,既不讓老市場「失血」,也不讓新市場「斷糧」。
與印力集團的戰略合作是另一個值得關注的落子。印力運營着超過220個購物中心、遍佈55個城市。達勢股份藉助這條渠道,可以在既有城市加密門店網絡,同時批量切入新市場。這種「借船出海」的打法,比一家一家談租金、談位置要高效得多。
二、品牌不是口號,4190萬會員背后的「復購邏輯」
達勢股份上半年的另一個亮點藏在財務數字之外:截至2026年6月30日,累計會員數量達到4190萬,同比增長39.2%,過去12個月有約1810萬新用户完成了首單。
會員池的快速膨脹,本質上反映的是品牌與消費者之間建立起了某種「習慣性連接」。
其中,數字化能力是這根連接線的內核。自營APP和小程序承接了4190萬會員的沉澱與直連,每一次下單都在豐富用户畫像,支撐起精準推薦和個性化運營,省下的平臺佣金又能投入到會員權益中,形成「體驗更好、黏性更高、復購更穩」的正循環。
進一步來看,產品創新是維繫這種黏性的另一個抓手。今年上半年,達勢股份延續了高頻出新的節奏,先后推出了可頌酥脆卷邊、美式手撕BBQ豬肉比薩等新品。在消費者對餐飲品牌忠誠度普遍下降的當下,持續的新品供給本身就是一種「復購鈎子」,讓用户每一次打開APP都有新的期待,不至於因為「吃膩了」而流失。
在持續的產品創新之外,達勢股份在營銷端的主動出擊同樣可圈可點。
例如,公司與《明日方舟》的跨界合作在二次元圈層引發了不小的反響。31家主題門店完成聯動裝飾,限定套餐搭配聯名周邊。這種打法精準地抓住了年輕消費群體的情緒價值,把「吃比薩」從一個功能性消費變成了一個有話題感、有社交屬性的體驗。
世界盃期間的「贏在我方」主題套餐則是另一個維度的營銷創新。球場造型的方形比薩搭配小食和飲品,切中了多人觀賽聚餐的場景需求。這種「場景化產品」的思路,本質上是在拓寬比薩的消費邊界——不只是「餓了吃」,也可以是「聚會吃」「看球吃」「慶祝吃」。
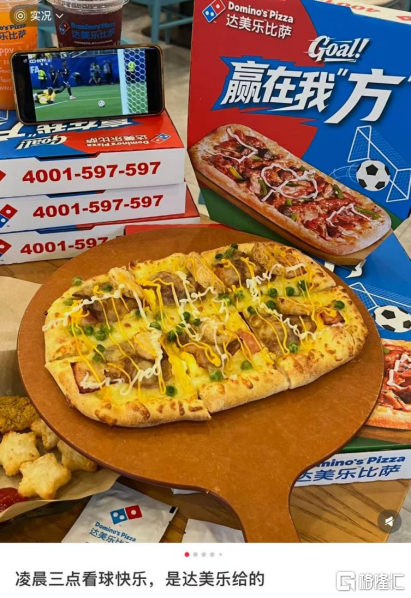
圖片來源:社交媒體
其實前面聊的數字化能力、會員體系、產品創新、營銷活動,這一整套前端動作,最終都需要在配送環節完成交付。畢竟對於一家以「30分鍾必達」為招牌的比薩品牌來説,用户在APP上點得再順手、新品宣傳得再熱鬧,最后拿到手里那盒熱騰騰的比薩纔是真正建立信任的時刻。
這恰恰是公司最經得起考驗的環節。數據顯示,達勢股份上半年外賣銷售額同比增長44.7%,佔收入的51.7%,比去年同期提升了8.6個百分點。93.6%的準時送達率,在這個規模體量下依然保持高位,説明其配送體系經受住了門店快速擴張的考驗。前面所有的數字化調度、會員運營、產品研發和營銷投入,最終都凝結在每一次準時送達里。交易完成的本身就是信任的憑證,一次準時的送達,就是品牌信任賬户里一次實實在在的存入。
三、供應鏈不是成本,是看不見的護城河
如果説門店和品牌是達勢股份「看得見的肌肉」,那供應鏈就是它「看不見的骨骼」。今年8月,第四大供應鏈中心在武漢正式投產,這具骨骼正在被填得更實。
這個位於蔡甸區中德國際產業園、總建築面積超5000平方米的項目,可以將其視為一個整合了訂單管理、運輸管理、倉儲管理、預約管理及AI運輸優化五大核心繫統的智慧供應鏈樞紐。
條碼化管理、語音揀貨、智能路徑規劃這些技術手段的引入,聽起來很「硬核」,但落到業務層面其實很簡單:食材能以更快的速度、更低的成本、更穩定的品質送到每一家門店。全程冷鏈監控體系實現從中央廚房到門店的24小時温度追蹤。對於達美樂這樣一個把「新鮮」當作核心賣點的品牌來説,這就是安身立命的底線。
更深入來看,武漢項目的戰略意義還在於它的區位價值。武漢作為國家物流樞紐城市,能夠輻射整個中西部市場。達勢股份在中西部地區的門店正在快速擴張,武漢SCC的投產意味着這些新店不必再依賴遠距離的供應鏈支持,食材供應的效率和穩定性都將得到質的提升。
據瞭解,達勢股份已經鎖定了成都和南京兩個新SCC的選址,預計2027年下半年投產。上海、北京、東莞、武漢,再加上未來的成都和南京,這張供應鏈網絡將覆蓋華東、華北、華南、華中、西南五大區域。門店可以快速複製,但供應鏈網絡的搭建需要時間和資源的持續投入,這正是其最不容易被模仿的競爭壁壘。
值得注意的是,達勢股份2026年上半年集團層面費用佔總收入的比例從8.1%下降到7.5%,優化了0.6個百分點。這些數字單獨看似乎不起眼,但在規模效應的累積下,每一點效率的提升都會轉化為利潤的彈性。
四、結語
回到一個更根本的問題:達勢股份到底在做什麼?
表面上看,它在開店,在做品牌,在建供應鏈。這些事情並不新鮮,有點規模的餐飲同行也都在做。
但其真正在做的事情,是用一套組合拳把「快」和「深」同時做到位。門店擴張追求的是速度,供應鏈建設追求的是深度,品牌運營追求的是黏性。這三者疊加在一起,形成的是一個正循環:更多的門店帶來更大的採購規模和品牌曝光,更強的供應鏈支撐更快的門店擴張和更穩定的產品品質,更好的用户體驗帶來更高的復購率和會員增長。
狂奔的比薩巨輪沒有減速的跡象,而它在中國水域的航程,纔剛剛進入深水區。
推薦文章
華盛早報 | 美聯儲鷹派加息「嚇壞」美股!沃什再度拒絕給出點陣圖;OpenAI提議設立AI安全報告機制;NEBIUS上調英偉達GPU租賃價

今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?
5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
美參議院加密市場結構法案程序性投票未獲通過 兩黨談判破裂致立法進程受阻
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


