熱門資訊> 正文
AI超級牛市迎來強力續航! 英偉達70%增長前景擊穿「AI見頂論」,Hot Chips揭開AI推理時代全棧軍備競賽
2026-08-27 15:44
智通財經APP獲悉,在人工智能基礎設施融資規模急劇膨脹、「人工智能信貸泡沫」擔憂升溫及長端國債收益率攀升、壓制與AI算力主題相關科技股漲勢與估值背景下,法國巴黎銀行(BNP Paribas,簡稱「法巴銀行」)分析師團隊發佈最新研報稱,有着「半導體行業奧林匹克」稱號的Hot Chips大會釋放出的AI算力產業鏈積極信號至關重要:從OpenAI定製推理芯片Jalapeño、英偉達BlueField-4網絡架構,到AMD MI500引入光互連,再到三星電子與SK海力士推進新型高帶寬存儲,產業創新仍沿着AI核心計算、存儲、網絡和先進封裝四條主軸同步加速。
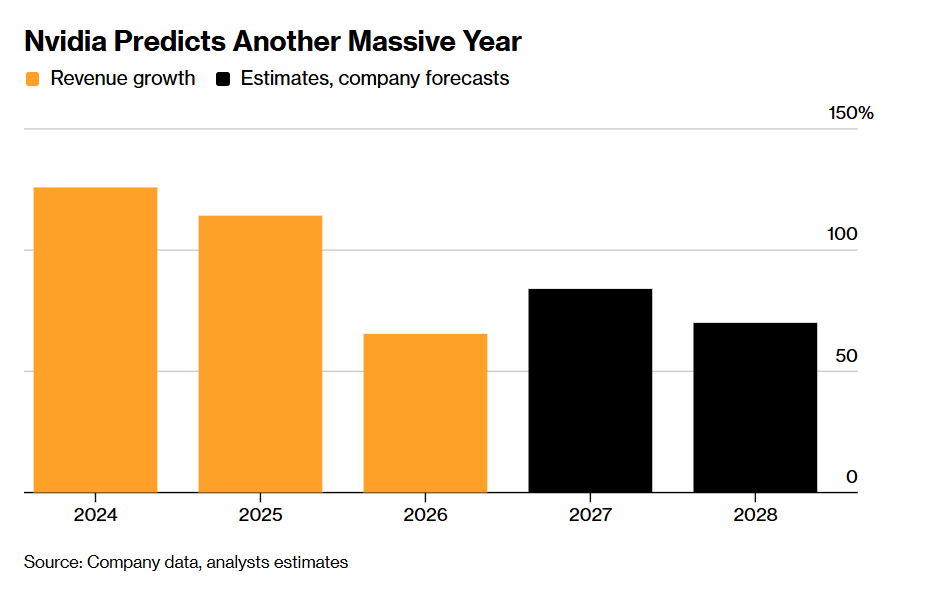
英偉達剛剛公佈的2027財年第二財季營收達到962.21億美元,同比增長106%,調整后每股收益為2.22美元較分析師本已苛刻的預期高逾5%,數據中心業務營收更同比增長117%至890億美元。更具震撼力的是,黃仁勛領銜的英偉達管理層給出的重磅預測——預計截至2028年1月的2028財年營收大幅增長約70%,顯著高於財報前華爾街基於Blackwell與Rubin 1萬億美元訂單可見度的約50%的預期,並將第三財季營收指引定為1080億美元、上下浮動2%,可謂與Hot Chips大會釋放出的AI算力產業鏈積極信號共同證明全球人工智能算力需求仍處於遠未見頂的大規模擴張周期。
Karl Ackerman領銜的法巴銀行分析師團隊表示,AI智能體(Agentic AI)向各行業大規模滲透的不可阻擋趨勢,正在把系統瓶頸從單純追求GPU計算吞吐量,轉向推理階段的內存帶寬、KV緩存、低時延互連、實時任務編排及數據處理,由此意味着人工智能算力投資主線正在從「GPU與TPU算力獨舞」擴散至「定製XPU/AI ASIC+高帶寬存儲+光互連與網卡+DPU與CPU」在內一整套完整且廣泛的AI算力基礎設施棧。
看好AI算力產業鏈長期投資前景的華爾街金融巨頭高盛、摩根士丹利以及美國銀行等機構近日普遍表示,AI超級牛市遠未宣告結束,而是從「AI芯片購置狂潮」進入「大規模建設AI工廠」的第二階段——即下一輪超額阿爾法收益也將不再僅僅屬於AI GPU/AI ASIC領域最強龍頭名單,而會系統性擴散到數據中心高性能CPU、DRAM/NAND/HBM存儲、AI PCB、液冷系統、數據中心光互連/光通信系統、ABF載板/玻璃基板、MLCC、數據中心級別電子布與先進製程之外的廣泛晶圓代工等「AI工廠」級別全棧AI算力基礎設施層。
隨着英偉達再一次公佈大超預期的強勁業績以及無比炸裂的業績展望,AI算力主題交易熱點很可能不僅圍繞於英偉達GPU算力集群,還有可能進一步加速擴散至HBM/DRAM/NAND、CoWoS/3D先進封裝、數據中心CPU、高性能網絡基礎設施、光互連和數據中心電力鏈條基礎設施等等整個AI算力產業鏈,形成新一輪產業鏈級別的「主升浪」超級行情。
AI信貸融資風險壓不住推理革命!OpenAI自研芯片亮劍、英偉達Scale In加速,AI算力基礎設施迎來「全棧牛市」
法國巴黎銀行分析師團隊表示,OpenAI的Jalapeño與英偉達網絡架構位列Hot Chips大會關鍵看點。Ackerman領銜的分析師團隊重點介紹了其從Hot Chips大會獲得的關鍵產出與研究結論,並指出,聚焦於代理式全自動AI工作流的AI智能體是推動創新的催化劑,這進一步凸顯了人工智能基礎設施作為可投資主題的巨大潛在價值。
由Karl Ackerman領銜的分析師團隊概述了以下要點。第一,他們表示,OpenAI聯合博通共同打造出的定製化自研AI推理芯片(屬於AI ASIC技術路線,與TPU類似)——名為「Jalapeño」的芯片性能表現對博通(AVGO.US)和Celestica(CLS.US)構成重要利好;第二,谷歌母公司Alphabet(GOOGL.US)重磅承諾每年為每一代產品推出兩款前沿先進製程芯片;第三,AMD(AMD.US)計劃在即將推出的人工智能芯片MI500的縱向擴展互連(Scale-up)中引入高速光學元器件,即藉助CPO技術路線的所謂硅光子技術。
第四,分析師們指出,英偉達(NVDA.US)主導的人工智能網絡架構「Scale In」由該公司的重要加速型基礎設施芯片BlueField-4數據處理器(DPU)提供支持;第五,Facebook母公司Meta(META.US)採用博通的Tomahawk Ultra進行縱向擴展(即scale-up);第六,韓國存儲芯片霸主三星電子在高帶寬內存(HBM)基礎裸片方面的創新,以及另一韓國存儲芯片霸主SK海力士(SKHY.US)願意將英特爾(INTC.US)的先進封裝技術——嵌入式多芯片互連橋接(即EMIB)——用於SK海力士的HBM產品線先進封裝體系;最后,分析師們表示,AMD Helios每台服務器的網絡接口卡(NIC)搭載率/連接率顯著高於英偉達Vera Rubin,這對數據中心光互連細分領域——高速光收發器生態系統構成重要利好。
分析師們還指出,AI推理型超級應用的普及正在推動內存層面加速創新。Ackerman及其團隊表示:「當前的內存層級體系主要面向訓練工作負載,但推理在本質上受內存整體性能制約,而且隨着上下文長度和用户數量增加,KV緩存需求持續增長。因此,我們認為,靜態隨機存取存儲器(SRAM)、三維動態隨機存取存儲器(3D-DRAM)、垂直高帶寬內存(Vertical HBM)及高帶寬閃存(HBF),都在尋求滿足更靠近AI計算核心處理器——或直接集成於最核心的計算處理器之上——的內存帶寬、時延及強勁功耗需求。」
此外,分析師們指出,他們正看到越來越多自研定製化及面向推理算力優化的AI加速器算力系統迭代,包括谷歌TPU、Meta MTIA、微軟Maia、OpenAI Jalapeño、Cerebras WSE和Groq LPX。分析師們補充道:「我們將新型XPU/AI ASIC的大量涌現歸因於AI推理端工作負載的多樣性,以及極具吸引力的算力基礎設施Token經濟性。」
Ackerman及其團隊還表示,專注於AI智能體的中央處理器(即Agentic CPUs)正成為舞臺中心。分析師們指出,隨着工作負載轉向多步驟工作流程,系統瓶頸轉變為實時任務編排和數據處理。不同CPU採取了不同路線:英偉達Vera定位於實現最高級別的AI單線程性能;AMD EPYC Venice採取產品組合式技術路線,以滿足多樣化工作負載;英特爾獨家的Diamond Rapids則憑藉其扇出式互連網絡(Fan-out Fabric)設計形成差異化。
法國巴黎銀行分析師團隊對於博通的目標價預期高達675美元,由此前的640美元顯著上調,意味着在該機構看來博通未來12個月潛在漲幅高達90%;對於Celestica目標價高達500美元,由此前的450美元顯著上調,意味着在該機構看來該公司未來12個月潛在漲幅高達60%;對於「AI芯片超級霸主」英偉達的目標價高達285美元,意味着潛在漲幅接近40%。
70%增長指引擊穿「AI算力擴張見頂論」!Vera Rubin引爆新一輪人工智能算力產業鏈牛市?
英偉達管理層給出的第三財季營收指引中值高達1080億美元,而公司更罕見預計2028財年營收增長約70%,顯著高於財報前市場約44%的預期,並強調這一數字受供應能力而非需求層面限制。Hot Chips大會釋放出的信號與英偉達強勁業績與展望,推動全球人工智能算力基礎設施投資主題加速進入由AI智能體(Agentic AI)與Vera Rubin大規模換代共同驅動的「第二輪產業鏈景氣主升浪」。
Vera Rubin已開始量產出貨,預計本財季即貢獻約20%的數據中心業務營收,疊加Anthropic斥資450億美元與Nscale簽署六年算力大單——採用的是英偉達最新Vera Rubin算力,加之亞馬遜雲計算業務部門AWS還計劃在2027—2028年追加部署200萬顆英偉達GPU——這表明需求已從傳統超大規模雲廠商擴展至前沿模型實驗室、新雲(NeoCloud)、主權人工智能和全球更廣泛企業客户,訂單能見度並未出現「算力見頂」。
Hot Chips進一步強化,這輪AI超級牛市正在從「GPU獨舞」升級為全棧AI算力基礎設施擴張:OpenAI的Jalapeño將定製推理芯片(Inference ASIC)、博通網絡技術與Celestica機櫃系統結合;AMD準備在MI500縱向擴展互連(Scale-up)中導入光學技術;英偉達以BlueField-4數據處理器(DPU)強化Scale In高性能網絡;Meta採用Tomahawk Ultra,而三星電子、SK海力士及英特爾EMIB先進封裝共同爭奪HBM升級紅利。
這些前沿技術迭代趨勢的底層邏輯在於,智能體執行推理、規劃和多輪工具調用產生的計算量遠高於傳統問答,系統瓶頸正由單顆GPU算力轉向KV緩存、內存帶寬、低時延網絡、光互連及CPU實時編排;因此,OpenAI自研芯片不是人工智能算力需求減弱的信號,而是單一供應商已無法以最優成本覆蓋所有工作負載的結果,對英偉達份額存在局部競爭,卻同時擴大博通、Celestica等AI算力產業鏈領軍者們,以及HBM、光模塊/光通信、AI PCB、液冷系統、數據中心CPU和3D先進封裝的總體可服務市場。
Anthropic與Nscale的交易則把這種從「GPU獨舞」升級為全棧基礎設施擴張的需求從技術路線圖轉化為長期資本承諾。Anthropic六年期算力租賃合同,鎖定西弗吉尼亞州約460兆瓦容量,並由Nscale部署Vera Rubin系統;其接替的是微軟退出意向書后釋放的園區空間。單一模型實驗室為接近半吉瓦算力簽署長期合同,極大幅度地強化了Vera Rubin主導的一整套機櫃級算力集群、數據中心電力及英偉達領銜的高性能網絡基礎設施設備的訂單確定性。
此外,硅谷頂級風投機構a16z近期所觀察到的英偉達B200 AI GPU算力組件小時租價逆勢上升、模型走向專業分化及消費級人工智能應用支付意願提升,很大程度上意味着算力需求正在從一次性訓練資本開支轉化為持續性推理運營支出(Inference Opex),令AI算力基礎設施周期更具耐久性。
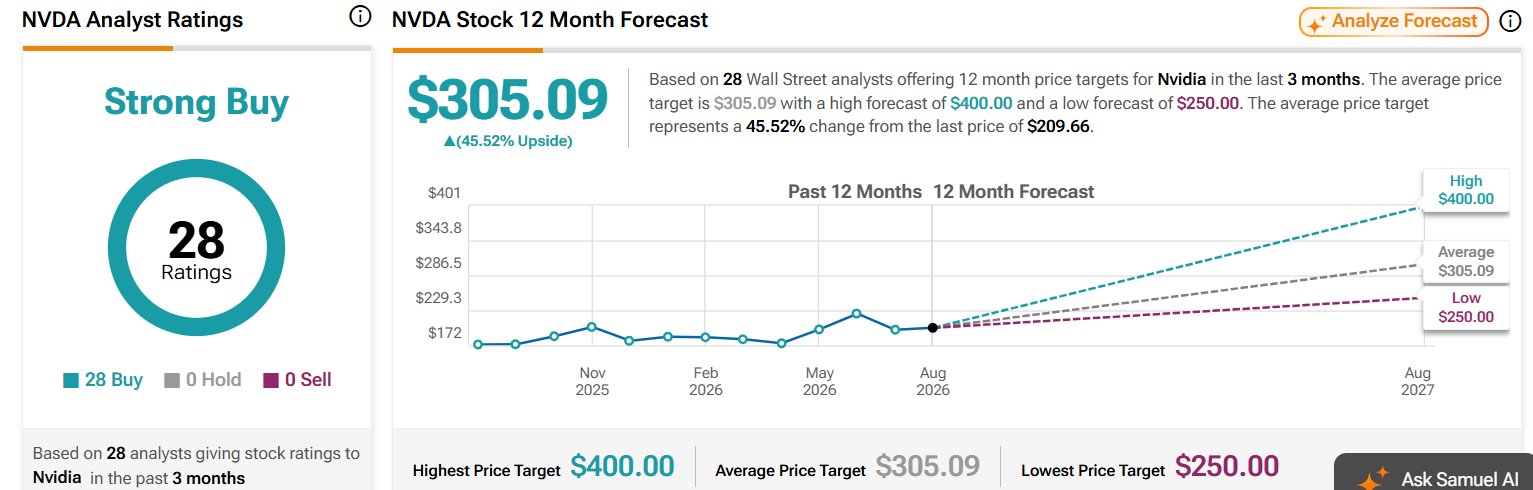
華爾街分析師們對於英偉達平均目標價意味着高達45%潛在漲幅;目前華爾街對英偉達最樂觀的公開目標價為Baird資深分析師Tristan Gerra給出的500美元,評級為「跑贏大盤」,意味着股價潛在上漲約132.9%,對應市值約12.2萬億美元,即較當前潛在增加足足7萬億美元。上述市值推算假設總股本基本不變。
Baird如此激進看多英偉達的核心邏輯主要有四點:第一,英偉達正在推理計算和超大規模雲客户中進一步擴大份額,智能體AI一次任務所需的推理、規劃和工具調用次數顯著高於傳統聊天機器人;第二,Vera Rubin的採用速度和部署規模預計將超過Blackwell,持續推動GPU、NVLink、網絡及整機櫃系統價值量提升;第三,獨立Vera CPU有望憑藉帶寬與能效優勢切入傳統x86服務器市場,Baird估計這可能為英偉達打開約2,000億美元的增量潛在市場;第四,全球AI基礎設施支出可能在2027年突破1萬億美元,並於2030年前達到每年3萬億至4萬億美元,英偉達的CUDA生態、芯片—網絡—系統全棧能力以及年度產品迭代構成其最難複製的護城河。
推薦文章
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?

5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
美參議院加密市場結構法案程序性投票未獲通過 兩黨談判破裂致立法進程受阻
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
華盛早報 | 香港首份五年規劃+26年施政報告今日公佈!加密貨幣《清晰法案》遭否;OpenAI再融資:估值已達1.2萬億美元
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


