熱門資訊> 正文
800億港元! 阿里巴巴大額配售 股價跌超8%
2026-08-24 09:48
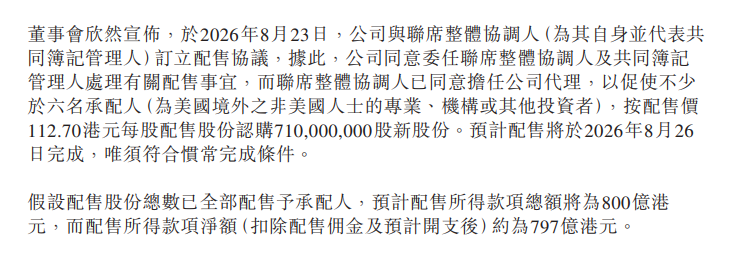
財聯社8月24日訊(編輯 胡家榮)阿里巴巴周末宣佈啟動新股配售,擬按每股112.70港元配售7.1億股新股份,配售總金額800億港元。
阿里巴巴今日早盤大幅走低。截至發稿,跌8.46%,報112.60港元。
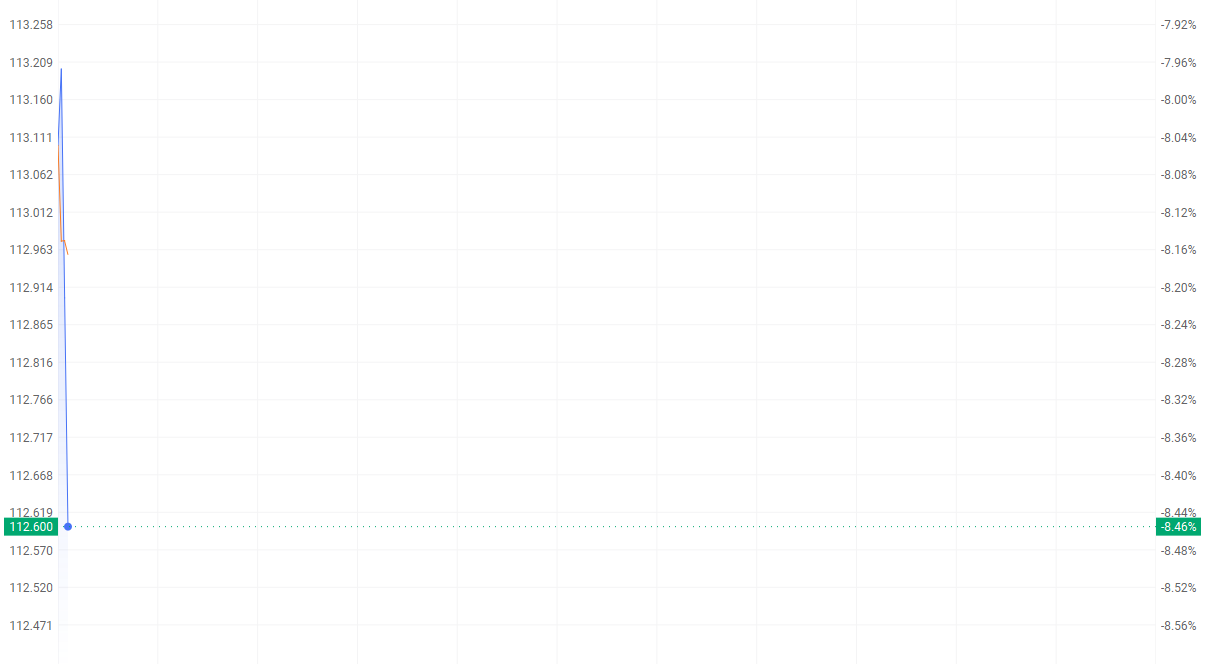
為何阿里巴巴股價走低?
公告顯示,本次每股112.70港元的配售價,較截至2026年8月21日(協議簽署前最后一個交易日)前五個連續交易日紐交所ADS平均收市價(摺合每股普通股123.80港元)折讓約9.0%。
值得注意的是,本次交易為直接向特定投資者發行新股,而非大股東「先舊后新」減持,這是阿里巴巴自2019年赴港上市以來的首次新股配售。
AI軍備競賽下的重資產轉型
此次配售面向美國境外投資者發行,募資淨額將全額用於全棧AI能力建設與雲基礎設施擴張。這一動作向資本市場釋放出明確的戰略轉向信號:
Capex進入高強度擴張期:在開源模型迭代與算力軍備競賽下,數據中心搭建、高端芯片採購及隨之而來的資產折舊,帶來了高額前置成本。
自由現金流與股東回報承壓:原本用於支撐大額回購與派息的穩態現金儲備,正面臨新增資本開支的實質性分流。
股權價值短期遭遇稀釋:在公司估值尚處於修復通道的背景下啟動大規模權益融資,直接攤薄了現有股東的每股收益EPS。
根據最新報道,此次本次配售自啟動后不到一小時即獲超額認購,最終配售份額以主權財富基金等高質量長線做多投資者為主,中金公司、匯豐、摩根士丹利、瑞銀參與了本輪新股配售。中東、歐洲、亞洲等地區的主要主權基金積極參與了此次認購。
融資路徑權衡:為何定增而非舉債?
與美股科技巨頭普遍依靠發行低成本債券擴建算力不同,阿里選擇800億港元股權配售的路徑,體現了其在資產負債表與風險隔離上的深層權衡:
消化硬件減值風險:GPU與HBM等核心算力硬件的技術迭代周期僅為3至4年。在國內雲業務當期毛利率難以迅速覆蓋高額線性折舊的背景下,權益融資實質上是將硬件貶值風險直接留在權益端消化。
鎖定資產負債表穩健度:股權融資避免了推升有息負債槓桿,消除了利息剛性支出對現金流的侵蝕,從而穩定國際信用評級。阿里選擇以短期股權稀釋為代價,「提前買斷」未來數年的AI算力產能儲備。
核心分歧:重資產擴張對ROIC的潛在侵蝕
電影《大空頭》原型、傳奇對衝基金經理邁克爾·伯里(Michael Burry)最新持倉動向曝光:全數清倉阿里巴巴(09988.HK),並將倉位全額切換至京東(09618.HK)。
面對阿里上周末公佈的大額新股配售方案,伯里明確表達了審慎態度。伴隨阿里轉向高強度資本開支,伯里已取消原定逢低接回倉位的計劃,並決絕表示:「除非阿里股價腰斬,否則不再具有吸引力。」
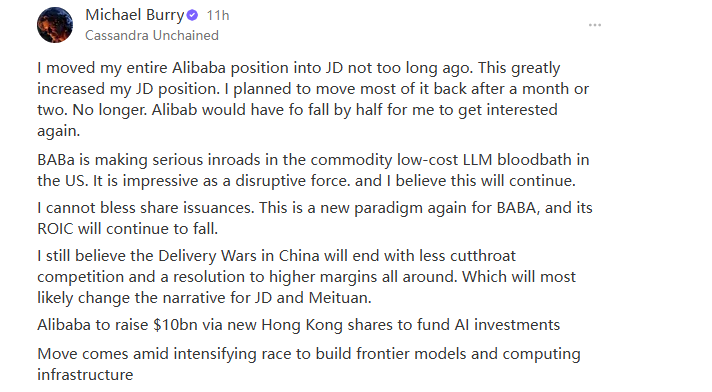
伯里並未否定阿里在技術端的突破,甚至坦言其「在低成本通用大模型的價格血戰中取得了實質性進展,顛覆性力量令人印象深刻」。然而,技術優勢並未打消其對財務指標惡化的顧慮,他預警高額資本支出將導致阿里的投入資本回報率ROIC持續承壓。
傳統價值投資機構對電商巨頭的核心定價錨,始終在於「高現金流轉換率」與「持續且豐厚的股東回報(分紅與回購)」。阿里由輕資產平臺運營轉向重度Capex投入,打破了原有的穩態現金流預期;相比之下,業務結構更加聚焦、資本開支相對剋制的京東,在估值防禦性與回報能見度上承接了機構的換倉需求。
推薦文章
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?

5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
美參議院加密市場結構法案程序性投票未獲通過 兩黨談判破裂致立法進程受阻
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
華盛早報 | 香港首份五年規劃+26年施政報告今日公佈!加密貨幣《清晰法案》遭否;OpenAI再融資:估值已達1.2萬億美元
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


