熱門資訊> 正文
與AI無關也要買單!美股科技巨頭發債潮外溢,奢侈品、醫藥等穩健企業CDS漲超10%
2026-08-13 20:50
智通財經APP注意到,隨着美國科技公司的發債洪流在信貸市場持續蔓延,部分全球資質最安全的企業的風險指標正被無意中推高。
法國巴黎銀行策略師表示,這些變動是頂級信用板塊現金爭奪戰加劇的連鎖反應。隨着科技巨頭掀起數十億美元的借貸狂潮,這種競爭甚至推高了與數據中心、人工智能毫無關聯企業的信用違約互換(CDS)成本。
雖然法巴銀行未透露其分析中所使用的具體公司,但匯總的數據,自去年底以來,奢侈品巨頭路威酩軒(LVMH)、製藥商賽諾菲以及國防企業英國航太系統公司等企業的違約互換利差已上漲超過10%。
法國巴黎銀行歐洲信用策略主管喬希·法伯稱,「所有優質信用主體都在和超大規模科技企業爭奪資本,」他補充道,主權債務最終也可能受到波及。
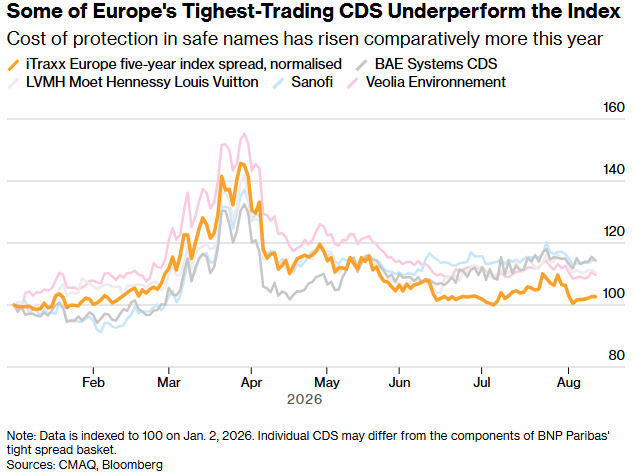
歐洲部分利差最窄的CDS跑輸指數
法伯針對iTraxx歐洲高評級企業CDS指數的分析顯示,對投資者資金的爭奪可能正在催生一種「超級趨勢」——各主體利差向指數均值收斂。該行向客户推薦了雙管齊下的交易策略:買入一籃子低利差標的,同時賣出指數違約保護。
僅看CDS指數的風險溢價,這一趨勢並不直觀——當前指數溢價已逼近近20年最窄水平。部分原因是低評級信用板塊交易擁擠,壓低了其違約保護成本。
但在公司債市場的頂端,爭奪投資者注意力的競爭已趨白熱化。Meta、Alphabet、亞馬遜今年已發行數百億美元及其他幣種的債券,為AI業務擴張籌資。這批超大規模科技企業中,僅甲骨文評級低於AA級。
CDS指數覆蓋一籃子成分主體,其交易獨立於底層單一借款人合約,是信貸市場流動性最強的工具之一,每日有數百億美元規模的互換成交,用於對衝風險或表達方向性觀點。
利差向指數均值收斂,意味着當市場轉差時,這些關鍵風險指標的緩衝空間會被大幅壓縮。
AI 企業一夜躋身頂級借款人之列
儘管法巴研究聚焦歐洲CDS指數,法伯表示資本爭奪是全球性現象。急於在AI賽道快速擴張的超大規模科技企業為籌資四面出擊,幾乎在一夜之間就成了英國、日本、瑞士等市場的頂級借款人。
對部分市場人士而言,科技巨頭債務供給激增及其對利差的連鎖反應,或許正是打破信貸市場當前平靜狀態所需的催化劑。
對衝基金Redhedge資產管理首席執行官安德莉亞·塞米納拉表示,「和過去幾年相比,這給信貸市場敲了一記真正的警鍾。市場利差持續收窄、毫無波瀾的狀態不可能一直持續。」
據彭博指數,全球投資級公司債利差當前報約80個基點,僅較今年早些時候觸及的后金融危機低點高出約6個基點。
公司債風險溢價與對應違約保護成本通常同向聯動,僅變動幅度偶爾存在差異。當資本爭奪推高全球安全類企業的融資成本時,其CDS利差必然跟隨上行。
塞米納拉表示,「如果美國企業新發債利差走闊,可能會帶動整個投資級市場重新定價。」
需要明確的是,向投資者承銷超大規模科技新債的銀行家已採取措施,保障債券登陸公開市場后表現穩健,比如避開對衝基金這類快錢買家。
不過華爾街分析師普遍預期,科技公司今年晚些時候或明年還會有更多發債落地,可能進一步施壓其存量債券、相關CDS及整體市場。
法伯稱,「更寬泛的問題是,投資者該如何看待這批利差極窄的主體?」「這已經讓市場清醒:承擔當前水平的風險,根本換不來多少回報。」
推薦文章
今夜加息概率升破92%!全球風暴即將來襲?覆盤近三輪加息周期,這次會走2015還是2022年劇本?

5%美債收益率風暴來襲!再融資炸彈倒計時開啟,誰會是第一個犧牲品?
美參議院加密市場結構法案程序性投票未獲通過 兩黨談判破裂致立法進程受阻
利率決議前夕黃金「搶跑」!美聯儲兩難困境正被看穿:加息是利空出盡,不加息金價衝5000?
扎克伯格稱更青睞依靠評估人員確保AI安全 而非放緩發展
華盛早報 | 香港首份五年規劃+26年施政報告今日公佈!加密貨幣《清晰法案》遭否;OpenAI再融資:估值已達1.2萬億美元
攜程2026Q2淨利潤同比下降,受處罰費用影響,錄得淨虧損24億元!
加密貨幣法案折戟美國參議院!比特幣、以太幣跌至6月來最低


