熱門資訊> 正文
【首席視野】張瑜:當科技遇上主權
2026-08-12 13:16
張瑜系華創證券首席經濟學家、中國首席經濟學家論壇成員
各位投資朋友晚上好,又到了我們的旬度交流時間。我們剛剛發佈了報告《當科技遇上主權》,這是我們海外科技思辨系列的第五篇報告,這篇與此前系列內容有所不同:此前我們更多圍繞財務指標、固收維度研判股價拐點等偏量化的議題展開,而本篇我們跳出訂單、個股、財務指標、市場走勢等常規研究視角,嘗試從「科技遇上主權」的維度,對比科網泡沫時期與當前AI周期的差異。主權視角當前市場研究不多,但對本輪AI行情至關重要,所以這也是我今天想要分享的核心內容。
一、核心結論:兩點差異+四個渠道→1個新定價因子
我們認為當前AI周期與互聯網時期存在兩點核心差異:技術壟斷格局與金融科技敍事話語權的變化。美國不再是科技領域的一家獨大,其身份也從過去科技平權與貿易自由化的推動者,轉向科技對抗、陣營分裂與貿易保護主義的主導者,帶動全球貿易保護主義回潮。因此,在當前全球科技企業的估值體系中,除基本面因素外,應當納入主權因子。
我們判斷,主權因子將從四個層面重塑科技股的定價邏輯:第一,全球科技市場從統一走向分割,企業實際可觸達的總需求盤子出現萎縮;第二,缺乏全球統一大市場的支撐,本輪AI周期的估值上限或較互聯網時期整體下移;第三,同類科技公司會因所屬主權國家不同,出現顯著的估值分化,淨主權溢價可能成為估值差距的核心來源;第四,各國資產價格會因主權因子出現錯位輪動,可能在行業總需求見頂前就提前進入結構性分化。
總結而言,本輪AI周期疊加了主權維度的影響,不再是純粹的科技產業周期,因此不會出現統一敍事下的「同步繁榮、再同步崩塌」,而是會呈現出國別化、環節化的錯位特徵。接下來我從兩點核心差異出發,推導美國身份的演變,再具體展開對市場的影響。
二、兩點差異:當前與互聯網革命時期有何不同?
(一)核心技術壟斷程度:美國獨大 vs 中美競爭
科網泡沫時期,互聯網產業的全鏈條收益基本都集中在美國,市場並不在意硬件與軟件的漲幅分化。當時用户接入新技術的核心入口是各類互聯網平臺,全球前50大互聯網平臺中,有43家來自美國,美國在新技術前端流量入口的壟斷度極高,技術層面處於絕對獨大的地位。
但本輪AI周期處於中美競爭的背景下,用户接入核心技術的入口是各類大模型。全球約50個主流大模型中,美國接近30個,中國約20個,技術壟斷程度明顯低於2000年科網時期,這是第一個核心差別。
(二)金融與科技敍事話語權:美國單極 vs 中美競逐
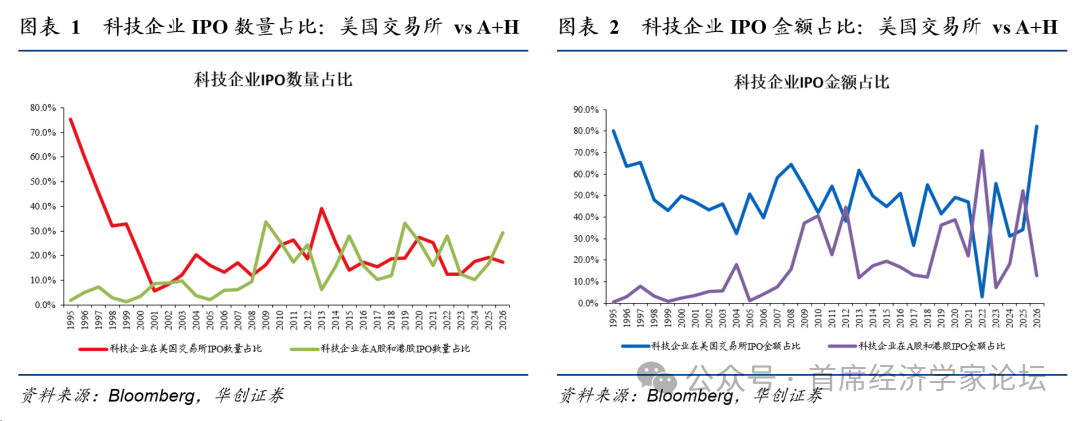
互聯網時期,全球主要科技企業的IPO基本都集中在華爾街,美國掌握着科技企業定價的核心話語權。1995-1999年,全球科技企業在美國交易所完成的IPO金額佔全球總金額的約50%,1995年、1997年一度高達60%。
但進入AI時代,近年全球科技公司在美國交易所的IPO金額佔全球科技企業IPO總額的約三分之一,同期A股與H股的科技企業IPO佔比也約三分之一,與美國旗鼓相當。全球頭部大模型公司的上市與融資呈現多元化格局,中國科技企業更多選擇在A股、港股完成上市融資,華爾街不再是唯一的定價中心。
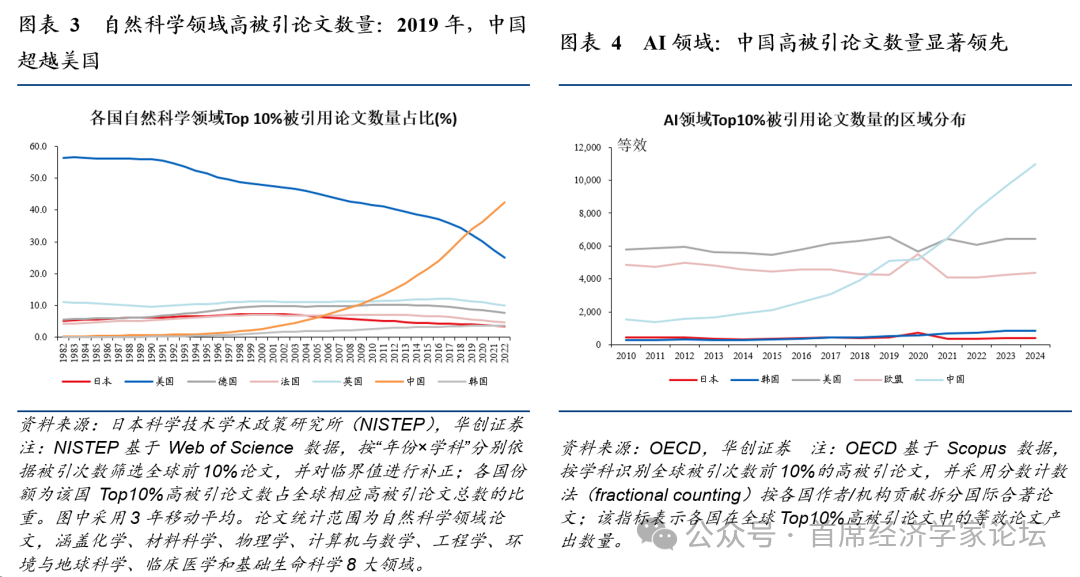
不僅金融定價權有所下降,科技敍事的話語權也出現了明顯東移。2022年全球自然科學領域Top10高被引論文中,中國份額已躍居首位,達到42%,美國降至25%,而2000年時,美國獨佔47%-48%。所以,無論是前沿學術成果的話語權,還是資本市場的定價權,美國的單極優勢都已明顯松動,中國的影響力持續上升。
三、其結果是,企業估值模型需重構
回顧科網時期,技術壟斷、金融與科技敍事話語權全部集中於美國一身。站在絕對壟斷者的位置,美國有充足動力推動科技平權、技術通用化與貿易自由化,其本質是憑藉自身優勢主動打開全球市場,換取更廣闊的市場份額。但當下,技術與金融敍事的雙壟斷格局被打破,美國的壟斷地位出現松動,也瓦解了其繼續推動科技平權的動力。隨之而來的是關鍵科技領域的出口限制、制裁與貿易保護主義,本質是優勢地位喪失后,通過收緊市場實現自保。
這一身份轉變帶來了深遠的影響:科技企業的估值模型中,需要加入一個全新的核心變量:主權因子。過去30年新自由主義盛行、美國推動科技平權與貿易自由化的階段,全球市場基本共享同一套估值體系,國別差異幾乎可以忽略,資本看似無國界,企業只要競爭力足夠就能觸達全球市場,主權因子無需納入考量。但當前環境下,與國家政策、主權動能深度綁定的主權因子,正成為影響企業未來現金流與估值中樞的重要變量,必須納入估值框架。我們認為,企業價值應當等於基本面價值(即盈利、現金流等常規指標對應的價值),加上所在主權國的主權溢價,再減去競爭國帶來的主權折價,二者相減后的部分我們稱之為淨主權溢價。
主權因子包含雙向影響:一方面,本國的產業政策會為本土企業提供支持、保護與便利;另一方面,其他國家的產業政策、貿易限制政策會給企業帶來潛在損失。二者抵扣后的淨主權溢價能否為正,直接決定了企業估值上限能否打開。理論上,一個國家維持淨主權溢價為正的能力,本質取決於該國在國際體系中的綜合實力:綜合實力越強,產業政策的保護半徑越廣,其他國家施加限制的成本越高,企業獲得正淨主權溢價的確定性就越強。
從海外智庫測算的綜合國力得分來看,全球範圍內只有中美兩國遙遙領先於其他國家:中美得分分別約80分與74分,而第三名印度約40分,日本38分,后續國家依次遞減。可以説,中美是全球僅有的兩個具備超級國力的經濟體。基於此我們判斷,全球範圍內大概率只有中美兩個經濟體具備維持淨主權溢價為正的能力,其余國家的主權溢價大概率為負。此外,在政策實施層面,美國的政策通常比我國更主動、強勢,帶有更強的攻擊性。
四、四個渠道:主權因子如何影響市場?
基於主權因子的影響,我們可以推導出其對金融市場的四點核心影響:
第一,全球科技市場從統一走向分割。主權因子的介入,會將原本統一的全球科技市場切割為若干按地緣因素劃分的割裂市場。各國企業實際可觸達的理論總需求天花板會出現萎縮,即便A國科技企業的技術能力再強,若B國市場不對其開放,其需求總額的上限就天然排除了B國市場。
第二,本輪AI周期的估值上限或系統性低於互聯網時期。市場分割后,缺乏全球統一大市場的支撐,AI板塊的估值理論上限會弱於2000年互聯網時代。畢竟科網時期的估值泡沫,是建立在全球統一大市場的極致增長預期之上的。
第三,同類公司會因所屬國家不同出現估值分化。傳統估值框架中,收入增速、利潤率、現金流是企業估值差異的核心來源。但本輪周期中,企業總部所在國、技術來源、核心客户市場、對外技術依賴度,都會影響企業的風險溢價,進而拉開同環節企業的估值差距。我們可以做一個直觀的推演:同樣是某一行業的硬件公司,總部位於美國和位於韓國,估值會完全不同。身處美國的企業可以享受更高的估值,而位於其他國家的企業,其盈利空間會受到美國政策的約束。在保護主義時代,跨國別的盈利與估值都存在天然的邊界。
第四,資產價格可能在行業總需求見頂前就出現結構性分化。市場分割疊加估值分化,會導致行情節奏出現錯位,資產價格未必同步運行。根源在於主權因素對價格的影響權重大幅上升,市場對企業遠期估值的判斷不再完全由供需與基本面決定。這種分化會讓企業走出完全相反的股價路徑:身處關鍵瓶頸環節、但淨主權溢價為負的非美企業,即便訂單與利潤表現強勁,也可能早於理論時點出現估值折價;反之,能獲得美國本土政策支持、淨主權溢價為正的企業,可能在盈利尚未完全兑現時就獲得市場的更高信任,享受更高估值。
因此,本輪AI行情很難像2000年科網泡沫那樣,長期維持全球統一的技術敍事與估值趨勢,保持一致的行情節奏。我們認為,本輪行情會呈現出大量國別、環節、企業層面的結構性分化,定價邏輯會從全面估值擴張,快速轉向市場切割、估值切割、國別切割、企業切割的結構性分化格局。這也提醒投資者,在科技行業尤其是AI賽道的研究中,除了全球token調用量等共享的產業前景假設外,必須充分考量主權因子的變化及其對資產價格的關鍵影響。
站在這個視角下再看近期政治局會議強調的加快新舊動能轉換,以及對經濟向新向優的定調,就能理解我國對科技發展的支持方向不會松動,新舊動能轉換仍在推進,這也意味着對於當前的結構分化,政策可能有比較高的包容度。
推薦文章
一周財經日曆 | 影響加息大事!9月大小非農數據重磅登場;美光、希音齊放榜!景旺電子、歡創科技等5只新股下周上市

Q4淨利或狂飆逾1000%!美光能否交出」炸裂「財報?三大焦點將影響股價走向
休市提醒:中秋假期來臨,港股9月25日(周五)正常開市
華盛早報 | 強勁PMI催高加息預期!納指回調1%;美財政部擬再回購60億美元長債;SpaceX總裁套現逾5200萬美元
美股前瞻 | 特朗普最新調倉曝光!拋售微軟,買入英偉達;Meta科技盛會重磅來襲;高盛、德銀齊看多:標普500將衝刺8000點
特朗普重新定義AI:美國今后將把人工智能稱為「超級智能」
Muse為何讓Meta市值暴漲數千億美元
特朗普將亮相聯大:聚焦伊朗 密集會見多國領導人 計劃與丹麥簽署協議


