熱門資訊> 正文
「AI轉型」難掩訂閲收入疲軟,大摩猛砍賽富時(CRM.US)目標價至185美元
2026-07-22 15:48
智通財經APP獲悉,摩根士丹利最新將賽富時(CRM.US)評級從「增持」下調至「中性」,目標價從 287 美元大幅下調約 35% 至 185 美元,直言其 AI 的高歌猛進與訂閲收入增長的持續疲軟存在顯著脱節。
AI「高調」未能帶動基本面拐點
在科技股整體估值重構的背景下,摩根士丹利分析師Adam Wood發佈研報指出,儘管賽富時「正在積極進行自我顛覆」,但其核心的內生增長(Organic Growth)尚未出現轉機。賽富時股價今年以來的累計跌幅已擴大至約 34%,相比其 52 周高點 274 美元大幅回撤。
Wood寫道:「Agentforce 的關鍵績效指標(KPI)正在發生變化,但由於傳統資產(主要是 Commerce 和 Tableau)持續拖累,人工智能的發展勢頭尚未能扭轉 cRPO(當前剩余履約義務)/自然營收增長的局面。」對於由馬克·貝尼奧夫(Marc Benioff)領導的這家 SaaS 巨頭而言,最近的業績表現被伍德形容為一場「雙城記」:一方面是 AI 智能體產品勢能不斷增強,另一方面則是訂閲收入增長的持續惡化或缺乏增長空間以及可見的前瞻性指標。兩者互相抵消,使得增長故事陷入尷尬局面。
核心矛盾:戰略正確性不等於增長拐點
市場上目前最關注的核心問題,在於賽富時的新舊業務轉型周期到底需要多久。Wood在報告中深刻剖析了這種脱節現象對資本市場的衝擊:「強勁的代理 KPI 與缺乏拐點的有機增長指標之間的不匹配,導致股價大幅下跌。投資者們都集中在一個關鍵問題上:Agentforce 和新的無頭(Headless)盈利計劃何時才能抵消投資組合中表現不佳的領域(Commerce、Tableau)帶來的結構性拖累,從而推動訂閲收入的持續增長?」
儘管賽富時正加速將 Informatica、MuleSoft、Data 360 和 Slack 等收購及內部資產進行深度融合,試圖構建企業級智能 AI 控制平臺,且伍德也認可其向無頭軟件及 Agentic(智能體)方向的轉型「戰略正確」,但變現路徑的模糊性讓投資者難以買賬。
盈利能力處於起步期:Wood補充道,雖然轉型路線方向無誤,但其盈利能力仍處於「起步階段」,增長提速的進程可能會比一些人預期的要慢。
資本開支擠壓槓桿空間: 儘管公司利潤率可能會上升,但對 Agentforce、Data 360 和無頭架構的任何再投資都可能限制任何槓桿作用,從而「推迟自助回報」。
評價為時尚早:Wood強調:「我們相信,Informatica、MuleSoft、Data 360 和 Slack 的融合爲賽富時構建企業級智能 AI 控制平臺提供了強力的論據,但我們也意識到,戰略正確性並不等同於增長拐點,而增長拐點對於投資者重新關注賽富時的股票至關重要。因此,賽富時面臨的挑戰仍然是如何將智能活動轉化為可預測的訂閲增長,而我們認為,目前的定價路徑最清楚地表明,現在就評估賽富時的未來還為時過早。」
華爾街分歧加劇:SaaS 模式在 AI 時代的重塑陣痛
賽富時的評級下調並非孤立事件,它折射出 SaaS 軟件板塊在 AI 時代面臨的共同困境——即傳統按人頭收費(Per-seat)模式受到 AI 智能體擠壓,而新的按效果/使用量收費變現體系尚處於探索期。
目前華爾街對於賽富時的未來走向呈現出明顯的分歧:
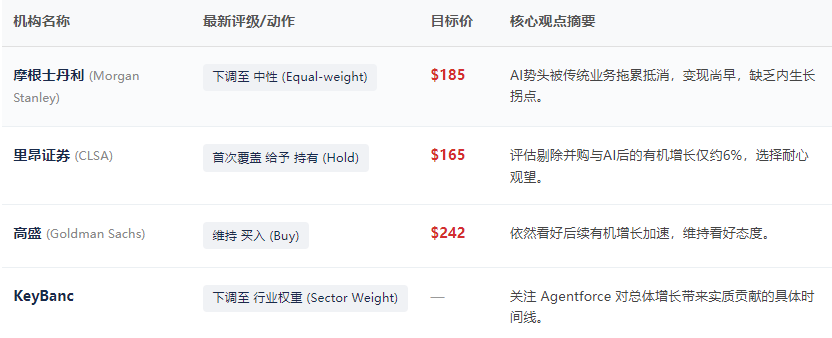
賽富時近年來採取了一系列激進轉型舉措,包括重組內部服務團隊、部署客服 AI 機器人 Agentforce、以及巨資收購 AI 客服平臺 Fin 等。然而,在傳統業務增速放緩、AI 新業務尚未形成規模化經常性收入的過渡期內,市場對其「新老交替」的耐心正在經受考驗。
對於賽富時及其CEO貝尼奧夫而言,如何打破「AI 概念火熱、傳統訂閲走弱」的尷尬現狀,將智能體指標轉化為實打實的經常性收入與訂閲增長,將是其能否重新贏回華爾街信任的關鍵所在。
推薦文章
華盛早報 | 香港首份五年規劃+26年施政報告今日公佈!加密貨幣《清晰法案》遭否;OpenAI再融資:估值已達1.2萬億美元

網安股成AI交易新主線?Crowdstrike、派拓網絡年內升逾100%!還有哪些標的值得關注?
華盛早報 | AI「減速論」攪動美股!費半指數重挫近6%,網安股逆勢飆漲;十年美債收益率近三年來首破5%;華爾街警告加息恐致標普500重挫10%
港股異動 | AI板塊全線低開!南方兩倍做多海力士跌逾13%,建滔積層板跌近4%,長飛光纖光纜、中際旭創跌逾3%
華盛早報 | AI利空突襲?科技三巨頭支持放緩AI研究;機構稱美聯儲年內或連續加息三次;智譜融資50億美元全力押注RSI領域
港股周報 | 逆勢掃貨?北水周內爆買港股逾200億港元;光通信迎多重利好!劍橋科技升逾24%;DeepSeek降價衝擊AI大模型股
一周財經日曆 | 美聯儲利率決議重磅來襲!沃什將如何表態?香港將公佈首個五年規劃;美國證交會將討論24小時交易事宜
美股前瞻 | 8月CPI符合預期,美聯儲下周加息概率拉昇至90%;油價重挫逾3%,伊朗與海灣六國下周會晤;SpaceX再籤天價算力單,績優股甲骨文盤前漲逾7%


