熱門資訊> 正文
美股溢價逾50%!SK海力士ADR套利仍「卡殼」,韓國證券存託院:7月29日后開放雙向轉換,但散户無法參與
2026-07-15 17:05
SK海力士ADR上市后,市場原本預期,若其相對韓國正股出現溢價,將吸引套利資金買入韓國正股,並推動兩地價格逐步收斂。但實際情況卻恰恰相反:上市初期,SK海力士韓國正股大幅下跌,ADR與正股之間的價差反而進一步拉大。周二,SK海力士ADR單日大漲27%,將ADR相對首爾上市普通股的溢價推升至51%。
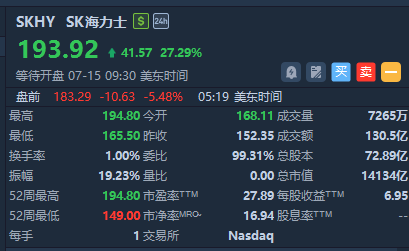
市場認為,核心原因在於,目前韓國正股轉換為ADR的通道仍處於等待狀態,原本預期中的跨市場套利尚無法正常運作。
SK海力士韓國正股股價由ADR上市前7月10日的218萬韓元,跌至7月14日的191.3萬韓元,累計下跌12.25%。
過去一周,SK海力士股價累計跌幅約為15%。若以一周內高點233.7萬韓元和低點167.8萬韓元計算,區間最大跌幅達到28.2%。
受美國重啟對伊朗戰爭等因素影響,韓國股市整體承壓,韓國綜合股價指數明顯下挫。原本因赴美發行ADR而被寄予估值重估期待的SK海力士,反而成為本輪下跌的主要拖累之一。
同期,半導體龍頭三星電子股價也有所回落,但過去一周跌幅約為7%,明顯小於SK海力士。與此同時,市場對半導體景氣見頂、股價「見頂回落」的擔憂升溫,SK海力士的快速下跌進一步打擊了投資者情緒。
套利機制為何沒有生效?
SK海力士ADR上市首日大漲后,與韓國正股之間出現明顯價差。按照常規套利邏輯,資金本應買入價格相對較低的韓國正股,再將其轉換為ADR並在美國市場出售,從而推動兩地價格重新靠攏。
但目前,這套套利機制並未真正啟動。
原因在於,連接韓國正股與美國ADR市場的「雙向轉換」通道,無論從制度還是實際操作層面,目前都尚未完全開放。
根據SEC文件,10 ADS=1 股韓國普通股,海力士這次發行 1 億 7790 萬ADS,換算后相當於新增 1779萬股普通股。SK 海力士官方股權資料顯示,截至 2026 年 3 月 31 日,公司掛牌普通股總數為 7 億 1270 萬2365股。以 1779 萬股除以發行前股數計算,本次新增股份約相當於發行前股數的 2.50%。
韓國證券存託結算院確認,真正的雙向轉換申請,最早要等到本次ADR發行所對應的韓國新增普通股於7月29日在韓國上市后才能進行。
韓國證券存託結算院表示:
「SK海力士韓國正股與ADR之間可申請雙向轉換的日期,預計將在韓國正股計劃上市日,即7月29日之后。具體轉換日程,將根據DR存託機構花旗銀行的指示另行公告。」
這意味着,在7月29日之前,投資者即使發現ADR與韓國正股之間存在明顯價差,也難以通過「買入韓國正股、轉換為ADR、再賣出ADR」的方式完成套利。
雙向轉換存在「非對稱限制」
即便7月29日后轉換通道開放,兩個方向的轉換規則也並不對等。
具體而言,投資者註銷ADR、換回韓國正股時,原則上不存在數量上限,相關股票可直接通過賬户劃轉方式進入投資者的韓國證券賬户。
但若要將韓國正股轉換為ADR,則會受到ADR發行額度限制。
韓國證券存託結算院解釋稱:
「在進行DR轉換時,證券存託結算院會先確認發行公司設定的ADR發行額度,並在額度範圍內,將申請人的DR發行明細通知DR存託機構。」
舉例來説,若ADR可發行總額度對應100萬股韓國正股,而目前已發行ADR對應90萬股正股,那麼最多隻有剩余10萬股韓國正股可以繼續轉換為ADR。
韓國證券存託結算院同時表示:
「從ADR轉換為韓國正股時,由於不存在額度限制,證券存託結算院會根據DR註銷申請,將相應數量的韓國正股從正股託管機構賬户劃轉至申請人的韓國證券賬户。」
「一般情況下,除是否超過發行額度外,不會額外適用其他主要限制條件。但根據DR存託機構的具體決定,不同股票的規則也可能有所不同。」
換言之,ADR轉換為韓國正股相對容易,但韓國正股轉換為ADR則受到發行額度和操作流程雙重約束。
而在ADR相對正股出現溢價時,真正能夠壓縮價差的恰恰是「韓國正股轉ADR」這一方向。由於該通道受限,套利力量難以充分發揮作用,ADR溢價也更容易長期存在。
個人投資者仍難參與轉換
即使7月底后雙向轉換正式啟動,個人投資者仍可能被排除在外。
目前,持有SK海力士韓國正股的個人投資者,無法直接通過手機交易系統MTS或電腦交易系統HTS,將正股轉換為ADR。
韓國正股轉ADR涉及證券存託結算、跨境託管、外匯交易申報等複雜行政程序,實際操作門檻較高,因此目前主要面向機構投資者。
某證券公司相關負責人表示:
「韓國上市股票與美國上市ADR之間確實存在價格差異,而且美國市場可發行的ADR數量也是有限的。」
「原則上並非完全無法轉換,但需要滿足多項條件,因此目前我們並未向個人投資者提供相關轉換服務。」
這也意味着,雖然理論上兩地市場之間存在套利機會,但真正能夠參與的主要是具備跨境賬户、託管安排和結算能力的機構投資者,普通投資者很難直接參與。
ADR溢價或長期存在
總體來看,只有等到韓國新增股份於7月底正式上市后,機構投資者通過「買入韓國正股—轉換為ADR—在美國市場出售」的套利操作,纔可能變得相對順暢。
不過,受ADR發行額度限制、跨境轉換流程複雜以及個人投資者無法參與等因素影響,SK海力士ADR相對韓國正股的溢價,仍可能長期存在。
iM證券研究員朴相賢表示:
「韓國正股與ADR之間存在多個不易轉換的環節,因此套利交易目前難以順暢進行。」
「類似臺積電的情況,SK海力士美國ADR未來可能長期保持相當幅度的溢價。」
臺積電正是因跨市場轉換存在摩擦,而長期維持ADR溢價的典型案例。
新韓投資證券研究員盧東吉指出:
「臺積電投資者可以較自由地註銷美國ADS,並提取臺灣正股;但若要將臺灣正股轉換為美國ADS,則受到審批總量和監管規則限制。」
「由於套利機制受阻,臺積電ADR自2024年以來平均溢價約為19.1%;進入2026年后,平均溢價仍達到17.5%。」
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閲相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。
推薦文章
衝刺人類史上最大IPO!Anthropic營收五季狂飆30倍,數千億美元算力盛宴開啟,誰在悶聲賺大錢?

美股前瞻 | 伊朗釋放和平信號!期指轉漲油價回落;SK海力士盤前升逾3%,將於盤后放榜!
10月27日外盤頭條:巴西股市暴跌 特朗普質疑盧拉勝選 蘋果承認少量iPhoneDuo內屏裂紋 Anthropic遞表
iPhone Duo開售不久即被曝內屏出現裂紋 蘋果承認少量設備受影響
從伊朗戰爭、政府腐敗到人工智能 美國中期選舉九大議題角力激烈
馬斯克警示新雲廠商:它們將迎來 「孔雀魚式消亡」
Anthropic公開遞交納斯達克IPO申請:上半年淨虧損807億美元
期權交易指南 | 存儲股被錯殺?閃迪財報日將迎13%大波動;中金喊話增配黃金對衝AI風險


