熱門資訊> 正文
鋰價迎來政策性支撐?美國防部首啟「戰略囤鋰」:擬五年採購1.62萬噸,鋰資源長期價值重估啟動
2026-07-08 16:26
智通財經APP獲悉,美國國防部后勤局(DLA)於7月2日正式發佈招標公告,計劃通過一項為期五年的固定價格合同採購電池級碳酸鋰,用於補充美國國家國防儲備(NDS)。這是美國曆史上首次將鋰納入國家國防儲備的大規模採購行動,標誌着關鍵礦產的戰略價值已從商業領域全面上升至國家安全層面。
根據招標文件,本次採購總量上限為1.6167萬噸(約3600萬磅)電池級碳酸鋰,合同最高金額達3億美元,最低保證採購金額為100萬美元。投標截止日期為7月17日,評標方式採用「最低價、技術合格」(lowest-price technically acceptable)模型。採購計劃顯示,首個合同年度預計採購約3657噸,此后逐年遞減,至第五個合同年度降至約2839噸。招標文件要求產品為純度不低於99.5% 的粉末狀電池級碳酸鋰,交付至紐約州、內華達州、印第安納州或俄亥俄州的DLA指定倉庫。
戰略邏輯:從F-35到軍用無人機,鋰已成國防「血液」
鋰之所以被納入國防儲備,與其在國防和能源領域的戰略地位密不可分。從F-35戰鬥機到先進芯片,從電動汽車到電網儲能,鋰是支撐現代軍事與能源體系的基礎性材料。
美國地質調查局(USGS)2025年初統計顯示,2024年美國50種關鍵礦產品種中,有12種100%依賴進口,28種進口依賴度超過50%(包括鋰)。美國完全依賴進口的關鍵金屬包括砷、鎵、天然石墨、銦、錳、鈮、鉭等。地緣衝突、出口管制極易造成軍工生產斷供風險。
DLA負責管理美國國家國防儲備——為美國軍方提供金屬儲備的專門機構。早在今年3月,DLA已就550噸碳酸鋰的潛在採購進行過信息徵詢。從F-35戰鬥機到軍用無人機,從電動戰術作戰車輛到野戰通信設備,從艦載供電系統到固定軍事基地微電網設施——碳酸鋰已被認定為保障美國國防作戰能力的關鍵礦產。
政策全景:從「金庫計劃」到軍事基地加工廠
此次鋰收儲是特朗普政府關鍵礦產戰略從規劃走向全面執行的最新一環。2026年2月2日,特朗普總統在白宮正式宣佈啟動 「金庫計劃」(Project Vault) ——一項總投資額約120億美元的關鍵礦產戰略儲備計劃。其中16.7億美元來自私人投資,100億美元來自美國進出口銀行(EXIM)貸款。通用汽車、斯特蘭蒂斯、波音、康寧、GE Vernova和谷歌等企業已簽署參與協議。該計劃被比作「關鍵礦產領域的戰略石油儲備」,旨在儲備鋰、鎳、稀土等關鍵礦產,聚焦新能源、芯片、國防等高敏感供應鏈。
2026年6月25日,美國陸軍宣佈與REalloys、Titan Mining、Ioneer和EnergyX等多家礦業公司達成協議,將在全美各地的軍事基地建設關鍵礦產加工廠。這些公司將為礦產項目投資20億美元,美國陸軍不收取現金,而是直接獲取一定的加工礦物產量。設施最早將於2027年開工建設,2028年開始關鍵礦產生產。
2026年3月,美國能源部宣佈一項5億美元資助計劃,旨在擴大國內關鍵礦產加工、電池材料製造與回收規模,聚焦鋰、石墨、鎳等核心礦產。
鋰需求的另一面:AI儲能正成為新增長引擎
過去市場普遍將鋰定位為單純的「電動汽車(EV)大宗商品」,但2026年的市場格局發生了深刻變化——AI浪潮引發的電力缺口,正直接轉化為對電網級BESS的剛性需求。爲了確保可再生能源(如風電、光伏)能夠穩定地為2024-2026年爆發式增長的AI數據中心供電,公用事業公司正在全美乃至全球範圍內瘋狂安裝電網級大電池。2025年全球儲能電池出貨量同比增長76.2%至651.5GWh,2026年增速預計維持近50%的高位。
這一趨勢正在從根本上改變鋰需求的增長結構。據Benchmark Mineral Intelligence數據,2025年BESS需求飆升了51%,而電動汽車需求增長為26%。研究機構預計,2026年鋰需求可能增長24%,而供應量僅擴大19%,未來兩到三年內市場將持續趨緊。
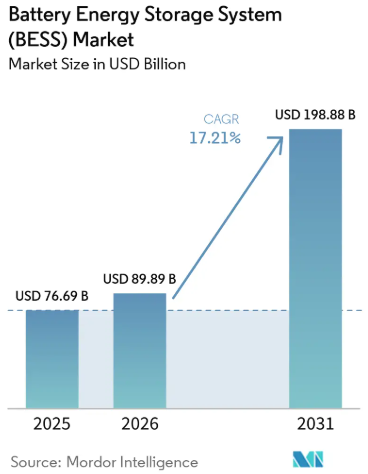
更值得關注的是AI算力擴張帶來的衍生需求。隨着人工智能規模化部署,電網約束日益嚴峻,預計到2030年,數據中心將佔全部BESS裝機量的20%。這意味着AI熱潮不僅直接拉動了半導體和電力需求,還在間接推動鋰資源的消耗——一條從「算力擴張→電力需求→儲能部署→鋰消耗」的傳導鏈條正在形成。
智利礦業化工(SQM.US)首席執行官里卡多·拉莫斯在Q1財報電話會上表示,今年全球鋰需求量可能超過190萬噸LCE,市場動態仍然表明供需平衡緊張。SQM已將2026年全年鋰銷量增長指引從此前的10%上調至15%,市場整體增幅約25%,其中BESS與電動汽車共同構成了雙核驅動力。
上個月末,三家監測鋰市場的機構(CRU集團、基準礦業情報公司和花旗集團)的分析師表示,供應緊張將推動價格超越近期高點。
市場影響:實物衝擊有限,但政策信號意義深遠
從量級看,五年最高約1.62萬噸碳酸鋰,年均約3200噸碳酸鋰當量(LCE)。據海外機構統計,2025年美國碳酸鋰需求量約為16.5萬-17萬噸LCE,2026年約16-17.5萬噸。本次收儲招標量僅佔不到2%的全年消費量,實物增量影響極小。
分析指出,這不是一個「需求突然放量」的鋰價事件,而是美國關鍵礦產戰略儲備從口號走向採購執行的信號事件。分析同時強調,DLA此前推進鈷儲備時曾因價格波動和固定價格機制導致採購策略調整,説明五年固定價格合同並不等於一定順利落地——后續關鍵不是「公告金額多大」,而是看是否真正授標、誰中標、成交價是多少、是否按年度提貨。
從全球供需大盤來看,2026年全球碳酸鋰總需求超200萬噸LCE,美國年均採購約3200噸,佔比僅為0.16%。這一體量不會直接拉動供需大幅收緊、推動鋰價暴漲。但美國以國防採購給出的全球鋰價 「政策安全墊」 ,疊加歐盟、日韓等國可能跟進的儲備政策,正在為鋰價提供長期底部支撐。
產業鏈影響:誰將受益?
美國本土鋰生產商或成最大贏家
美國本土具備電池級碳酸鋰生產能力的企業有限,美國雅保被視為此次招標的最有力競爭者。2023年9月,美國國防部已向雅保授予9000萬美元資金,用於重啟其位於北卡羅來納州的Kings Mountain鋰礦生產。雅保預計該礦最早將於2026年底投入運營。該礦是美國本土屈指可數的鋰資源項目之一。
此外,Livent、智利SQM、澳洲Allkem以及擁有非洲產能的中礦資源、阿根廷鹽湖項目的西藏珠峰等企業也被視為潛在供應商。不過,SQM第一大股東為中資天齊鋰業,可能影響其參與美國國防供應鏈的資格。
鋰電產業鏈情緒提振
儘管實際採購量有限,但收儲消息對鋰電產業鏈的情緒提振作用明顯。7月6日,美國雅保股價上漲4.46%。分析人士指出,特朗普政府將鋰、稀土等金屬納入國防與AI基建戰略物資,直接參股礦產企業已成為常態化手段——除本項目外,政府還持有MP Materials 15%股權。行業供需格局正迎來長期重塑。
美國戰略收儲或成全球「潮流」,鋰價或迎來利好支撐
特朗普第二任期(2025年1月至今),美國關鍵礦產戰略已轉向激進本土化,國防部的角色從合作與建設轉向更具對抗性的戰略姿態——通過行使緊急權力、推動國內生產擴張、突破環境限制和深化地緣博弈,試圖以最快速度減少對國外關鍵礦產的依賴。
中國金屬礦業經濟研究院此前指出,關鍵礦產作為現代國防工業的戰略基石,對國家安全、技術優勢及軍事能力具有決定性影響。隨着大國競爭態勢加劇,關鍵礦產供應鏈的安全與韌性已成為美國國防部的核心關切。
美國作為全球頭部軍事強國帶頭收儲,或將倒逼歐盟、日韓、印度等工業軍事經濟體跟進出台鋰儲備及供應鏈扶持政策。全球碳酸鋰消費將不再僅依賴於電動汽車、儲能項目需求而價格大幅波動。
從F-35戰鬥機到AI數據中心,從電動戰術車輛到戰場微電網——鋰已不再是單純的「白色石油」,而是決定大國軍事與技術優勢的戰略性資源。美國防部首啟鋰戰略收儲,標誌着關鍵礦產的「國家儲備時代」正式拉開帷幕。
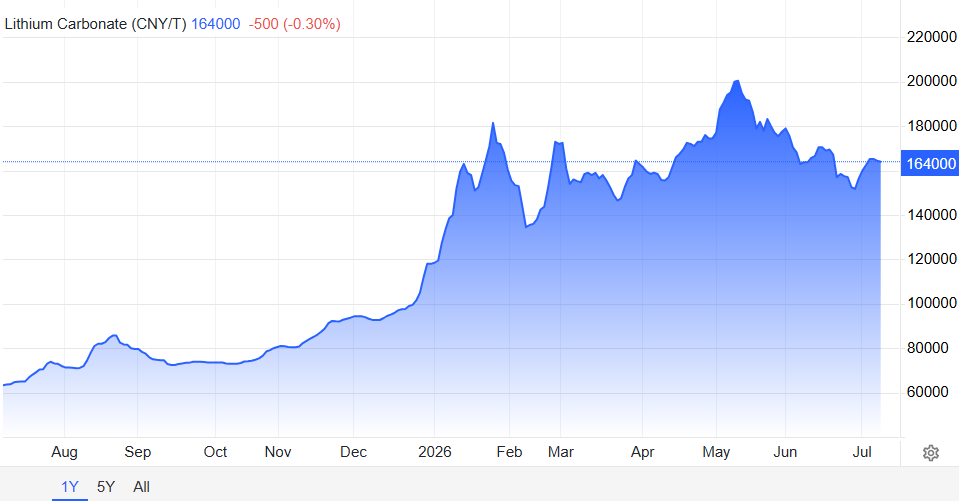
美國國防部選擇在此時點高調鎖價囤礦,與2026年以來全球鋰市場的劇烈震盪密不可分。今年以來,碳酸鋰價格徹底走出了此前的低谷,年內迄今大幅飆升超過三分之一(33%以上)。
華爾街分析師指出:「軍方選擇‘固定價格’合同,本質上是一種做多鋰價的套期保值行為。在全球地緣衝突加劇的劇本下,鎖定1.6萬噸電池級碳酸鋰,可以確保美國未來的國防軍工、無人機以及軍用移動儲能設施不會因‘斷供’而癱瘓。」
推薦文章
美股前瞻 | 聯儲局再傳「鷹聲」!美債收益率應聲走高,納指期貨跌近1%;中美第八輪經貿磋商達成多項共識;Meta全面押注個人Agent

一周財經日曆 | 影響加息大事!9月大小非農數據重磅登場;美光、希音齊放榜!景旺電子、歡創科技等5只新股下周上市
Q4淨利或狂飆逾1000%!美光能否交出」炸裂「財報?三大焦點將影響股價走向
休市提醒:中秋假期來臨,港股9月25日(周五)正常開市
華盛早報 | 強勁PMI催高加息預期!納指回調1%;美財政部擬再回購60億美元長債;SpaceX總裁套現逾5200萬美元
美股前瞻 | 特朗普最新調倉曝光!拋售微軟,買入英偉達;Meta科技盛會重磅來襲;高盛、德銀齊看多:標普500將衝刺8000點
特朗普重新定義AI:美國今后將把人工智能稱為「超級智能」
特朗普將亮相聯大:聚焦伊朗 密集會見多國領導人 計劃與丹麥簽署協議


