
熱門資訊> 正文
AI債務洪流讓美國公司債市場看似更安全 實則風險暗涌
2026-07-03 01:16
從表面看,越來越多高評級科技公司發行債券正在提升美國公司債市場的安全度。但許多投資者擔心,這種安全性最終只是一種幻覺。
今年一些最大的公司債發行方,包括亞馬遜、微軟和Meta Platforms Inc.,評級為AA甚至AAA。它們發行更多債券,事實上推高了彭博美國投資級債券指數的平均評級:巴克萊截至6月底的分析顯示,AA和A評級債券佔該指數的52%,高於2021年的約46%。
與此同時,BBB評級債券在指數中的佔比已從2021年的46%降至41%。這也是今年高評級公司債風險溢價相對較窄的部分原因,7月1日,其利差僅為0.74個百分點,接近數十年低點。
然而,風險正在上升:債券投資者未來幾年為人工智能(AI)建設提供的數萬億美元資金,最終盈利能力可能不及預期,甚至可能讓如今看似穩健的公司陷入困境。其結果將是利差擴大,因為公司債表現遜於其他債券,使現有公司債持有人的賬面表現落后於美國國債,並可能推高企業借貸成本。
「AI相關信貸泡沫一旦突然破裂,將波及更廣泛的投資級債券市場,導致利差擴大,並使投資者面臨集中度風險,」Highline Asset Management LLC固定收益董事總經理、FedWatch Advisors創始人Ben Emons表示,「當前定價表明,市場並未充分反映這樣一種尾部風險:一場範圍狹窄、由債務融資驅動的AI熱潮,可能演變成系統性信貸事件。」
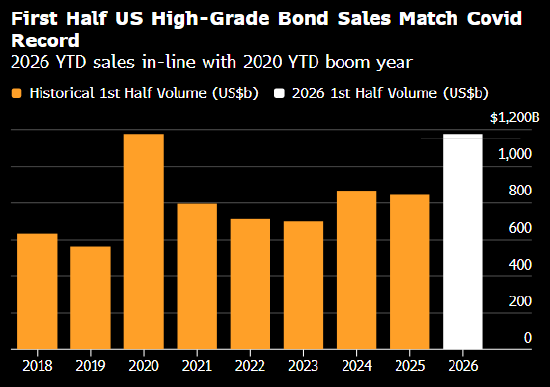
美國銀行上周在報告中稱,今年以來,各幣種AI相關債券發行規模約為2200億美元,較2025年全年增長62%。其中約1070億美元為美元債,來自四家超大規模雲服務商 —— 亞馬遜、Meta、Alphabet Inc.和甲骨文。6月,芯片製造巨頭英偉達和埃隆·馬斯克旗下SpaceX各發行250億美元債券,推動當月高評級債券發行規模創下新紀錄。
儘管今年並非所有大型借款人都處於AA或AAA級 —— 甲骨文和SpaceX均屬BBB級 —— 但市場整體平均評級的提升通常被視為利好。在過去十年的大部分時間里,BBB評級公司主導美國高評級債券市場,因為發行人認為,BBB級的槓桿水平最有利於提高股東回報,同時又不至於使融資成本過度上升。
如今,擁有更高評級的發行人佔比上升,反映出大舉借債的公司大多正在產生高水平的現金流。Alphabet的經營現金流預計將在2027年超過2500億美元,而英偉達未來五年的自由現金流可能接近1.5萬億美元。

借債還將繼續:僅美國六大超大規模雲服務商就準備在2026年為AI投入近8200億美元,其前提假設是回報最終會大規模兑現。
風險在於,它們可能無法實現這些宏偉目標。儘管近期報告顯示,AI收入已達拐點,但貝恩公司對大型企業的調查發現,AI帶來的成本節省普遍未達目標。
經濟學家還擔心該行業面臨地緣政治風險衝擊。這些風險可能包括任何圍繞臺灣的衝突,因為臺灣生產全球逾60%的先進邏輯芯片,也可能包括當地反對數據中心,以及美國管制措施,例如Anthropic PBC所遭遇的情況。
任何投資放緩都可能會使大批企業的盈利面臨風險。DoubleLine Capital LP投資組合經理Mariya Entina的報告顯示,第一季度,美國高評級公司的盈利增長創下多年來最高,但現金支出也達到最高水平。她表示,通常情況下,公司在盈利強勁時會累積現金;但最近一個季度,它們花掉現金。槓桿水平躍升。
Entina的報告稱,這些數字反映出AI投資在第一季度對經濟增長作出了超大貢獻。這些支出並不僅僅影響超大規模雲服務商,也傳導至其他行業。
另一個擔憂在於,長期債券存續期內,技術可能過時。Alphabet今年早些時候發行了以英鎊計價的100年期債券,而SpaceX和英偉達的發債中均包括20年期和30年期債券。
局勢可能會迅速惡化,正如上周SpaceX首發債券在二級市場迅速下跌,交易員稱近期很少見到哪筆交易的利差走闊如此劇烈。
如果高評級公司認為承擔更多債務最終將提升其與同行競爭的能力,它們未來也可能願意接受更低的信用評級。這可能提高新債借貸成本,同時使現有債務更難再融資。
「我們仍擔心,市場對所有這些超大規模雲服務商債務的胃口是脆弱的,尤其是在投資者對所有這些投資可能帶來的投資回報率變得更加挑剔之時,」CreditSights Inc.美國投資級債券和宏觀策略主管Zachary Griffiths表示,」我們很可能會迎來AI競賽中贏家與輸家的清算時刻。最大的問題是何時到來。」


