熱門資訊> 正文
美國10月PPI同比上漲6.5%,費城半導體指數重挫5%,AMD一度跌超10%
2026-11-13 23:32
TradingKey - 美國10月生產者價格指數(PPI)公佈后,美股下跌。儘管當月環比漲幅低於預期,同比漲幅仍創近四年新高,疊加美聯儲官員偏鷹派表態,市場繼續評估12月加息幅度及后續收緊政策的可能性。
截至發稿,道瓊斯指數跌0.43%,報52069.75點;納斯達克綜合指數跌1.82%,報24903.84點;標普500指數跌1.16%,報7504.66點。
費城半導體指數跌超5%,跌破10000點。其中,AMD(AMD)跌9.45%,博通(AVGO)跌6.04%,英特爾(INTC)跌6.03%,美光科技(MU)跌4.61%,英偉達(NVDA)跌3.88%,臺積電(TSM)跌2.83%,阿斯麥(ASML)跌1.42%。
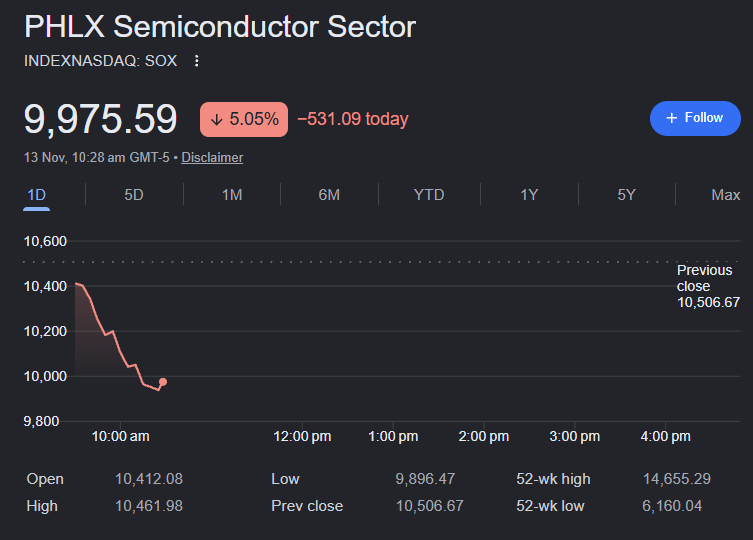
費城半導體指數,來源:Google Finance
美國勞工統計局周五公佈,10月PPI環比上漲0.3%,低於市場預期的0.4%,前值上修至1.4%;同比上漲6.5%,高於9月的6.3%,為2022年11月以來最大漲幅。
商品價格當月上漲0.5%,主要受到食品及基本有機化學品價格上漲推動;服務價格上漲0.2%,連續第五個月上升。環比漲幅放緩提供了一定緩和信號,但同比通脹繼續加速、服務價格持續上漲,意味着價格壓力尚未明顯消退。
此前公佈的10月CPI漲幅超預期,非農就業人數大幅增加,失業率由4.2%降至4.1%。這些數據共同強化了經濟仍有韌性、通脹需要進一步抑制的判斷,使市場在12月加息25個基點與更大幅度加息之間重新權衡。
波士頓聯儲主席蘇珊·柯林斯(Susan Collins)周五表示,為經濟降温、控制通脹,有時需要更高利率。雖然這會增加購房和建房成本,但長期物價穩定有利於住房市場及整體經濟。
芝加哥聯儲主席奧斯坦·古爾斯比(Austan Goolsbee)則向CNBC表示,通脹正在向並非由能源成本上漲驅動的類別擴散,數據中心需求也在推高物價。他認為,美聯儲目前並未走在實現2%通脹目標的軌道上,若數據繼續惡化,可能需要更激進的政策行動。
對美股而言,壓力來自高利率可能維持更久,甚至繼續上升。借貸成本提高會增加企業利息負擔,而更高的利率預期也會壓低投資者願意給予未來盈利的估值。對依賴外部融資擴張的企業及高估值成長股,這兩方面的影響尤其直接。
推薦文章
港股周報 | 美聯儲加息衝擊港股?恆科指周內急跌逾6%;科網股大事齊發!騰訊裁員50%傳聞遭闢謠

美股前瞻 | 英偉達盤前反彈,部分員工呼籲黃仁勛迴歸;6倍超額認購!Anthropic IPO遭機構瘋搶;美國10月PPI低於預期
一周財經日曆 | 重磅大事扎堆!英偉達財報+黃仁勛閉門質詢;Anthropic下周四上市;騰訊、阿里、拼多多披露業績;恆指季檢結果公佈
華盛早報 | 黃仁勛辭職!英偉達仍遭美司法部調查;美聯儲官宣明年10月會議不議息;特斯拉與SpaceX合併或下月落地
騰訊,年內回購已耗資超320億港元!港股龍頭公司,回購潮!
黃仁勛辭職后散户投資者仍看好英偉達:「打算買入更多股票」
黃仁勛辭職后,多位科技圈大佬發聲
一圖看懂 | 營收、淨利再度雙超預期!中芯國際Q3淨利潤4.3億美元,同比大增123%;料Q4收入環比再增4%-6%


