熱門資訊> 正文
小摩:中國汽車政策影響仍不明朗 成本轉嫁及本地化進度影響明年盈利
2026-11-11 14:50
摩根大通發佈研報稱,近期與客户交流,發現市場對汽車行業最新政策變化對盈利的影響意見分歧,該行預期相關討論短期內仍難有定論,重申對2027年中國汽車行業持審慎看法,在一眾汽車股中首選奇瑞汽車(09973.HK)及中國重汽(03808.HK),評級均為「增持」。
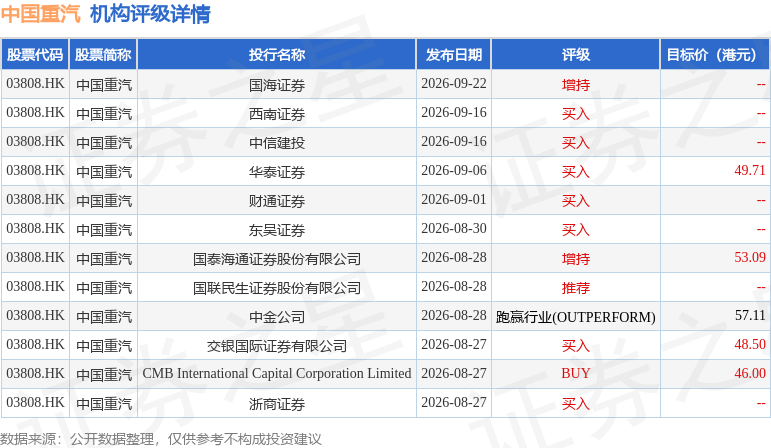
投行對該股的評級以買入為主,近90天內共有7家投行給出買入評級,近90天的目標均價為50.88港元。國海證券最新一份研報給予中國重汽增持評級。
機構評級詳情見下表:
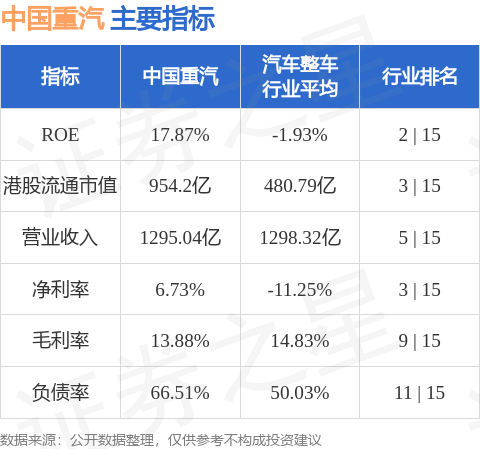
中國重汽港股市值954.2億港元,在汽車整車行業中排名第3。主要指標見下表:
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。
推薦文章
港股周報 | 美聯儲加息衝擊港股?恆科指周內急跌逾6%;科網股大事齊發!騰訊裁員50%傳聞遭闢謠

美股前瞻 | 英偉達盤前反彈,部分員工呼籲黃仁勛迴歸;6倍超額認購!Anthropic IPO遭機構瘋搶;美國10月PPI低於預期
一周財經日曆 | 重磅大事扎堆!英偉達財報+黃仁勛閉門質詢;Anthropic下周四上市;騰訊、阿里、拼多多披露業績;恆指季檢結果公佈
華盛早報 | 黃仁勛辭職!英偉達仍遭美司法部調查;美聯儲官宣明年10月會議不議息;特斯拉與SpaceX合併或下月落地
騰訊,年內回購已耗資超320億港元!港股龍頭公司,回購潮!
黃仁勛辭職后散户投資者仍看好英偉達:「打算買入更多股票」
黃仁勛辭職后,多位科技圈大佬發聲
一圖看懂 | 營收、淨利再度雙超預期!中芯國際Q3淨利潤4.3億美元,同比大增123%;料Q4收入環比再增4%-6%
風險及免責提示:以上內容僅代表作者的個人立場和觀點,不代表華盛的任何立場,華盛亦無法證實上述內容的真實性、準確性和原創性。投資者在做出任何投資決定前,應結合自身情況,考慮投資產品的風險。必要時,請諮詢專業投資顧問的意見。華盛不提供任何投資建議,對此亦不做任何承諾和保證。


