熱門資訊> 正文
博通股價預測:邁威爾收購Lumentum,或將威脅其在AI光通信領域的領先地位
2026-11-07 22:00
TradingKey - 邁威爾科技(MRVL)擬收購Lumentum(LITE),交易公佈時對應企業價值約1150億美元。這筆收購將補齊邁威爾的激光器技術與製造能力,也可能讓博通(AVGO)在AI光通信領域面對一個產品組合更加完整的競爭對手。
TrendForce指出,按2026年有線通信半導體市場營收估算,邁威爾與Lumentum分別排名第四和第八,合併后份額將接近7%,僅次於英偉達(NVDA)和博通。
對博通而言,潛在影響主要來自兩條路徑:一體化產品優勢受到挑戰,以及客户採購選擇增加后,訂單份額和議價能力面臨壓力。
邁威爾補齊激光器能力,挑戰博通一體化光互連方案
博通在AI光通信領域的優勢,來自同時掌握芯片與光學器件。其產品覆蓋Tomahawk交換芯片、數字信號處理器(DSP)以及激光光源,可以圍繞客户的網絡架構提供相互配合的產品。
邁威爾此前的強項更多集中在電子芯片。Lumentum加入后,將帶來磷化銦激光器、光模塊及光交換技術,使其能夠把芯片、光引擎和激光光源放在一起設計、驗證,減少客户協調不同供應商的工作。
這種整合在共封裝光學(CPO)和近封裝光學(NPO)時代尤其重要。這些架構將光學器件移近計算或交換芯片,以緩解高速傳輸中的功耗和帶寬瓶頸,也提高了不同元件協同設計的重要性。
Counterpoint認為,激光器是這筆交易的核心。即使光互連架構變化、部分方案減少對獨立DSP的依賴,光源仍不可缺少。收購Lumentum因此既能補充產品,也能幫助邁威爾保障關鍵激光器供應。
對博通而言,這意味着客户在選擇完整光互連方案時,將有更具競爭力的替代供應商。邁威爾有機會從銷售部分芯片,進一步爭取整條光連接中更多的產品收入。
AI光通信採購選擇增加,博通訂單與產品溢價或承壓
TrendForce認為,合併后的公司可能幫助英偉達及雲服務商保持採購靈活性,降低對博通的依賴。如果邁威爾能夠提供性能、成本和交付能力相近的方案,客户就有更大空間分配訂單,並在新項目中比較報價。博通未來的收入增量可能因此低於原先預期;若需要通過價格讓步保住訂單,產品利潤率也可能受到影響。
不過,博通已有商業化積累。公司早在2025年10月就宣佈第三代CPO交換芯片Tomahawk 6—Davisson開始出貨。邁威爾要爭取這些客户,仍需在產品驗證和規模交付上追趕。
垂直整合也可能給博通帶來部分訂單機會。Lumentum旗下Cloud Light經營光模塊業務,與部分採購邁威爾DSP的客户存在競爭。Counterpoint預計,這些客户可能加強多供應商採購,將部分DSP訂單轉向博通等廠商。
交易預計2028年上半年完成,尚需股東及監管批准。TrendForce預計,中國審查將關注激光器供應限制、產品捆綁,以及是否優先供應自有模塊業務。
因此,這筆收購對博通最直接的挑戰,是削弱其完整產品組合的稀缺性。若邁威爾獲得更多下一代光互連項目,博通的訂單增長和定價優勢將受到實質考驗,也可能促使市場重新評估其AI業務的增長預期與估值溢價。
博通技術分析
從技術面看,博通目前處於下降趨勢中的低位整理,股價仍在0.786斐波那契回撤位(333.84美元)下方。近期雖然出現反抽,但尚未改變高點逐步下移的結構,320美元附近的承接仍在反覆接受考驗。
當前樞軸是10日指數移動平均線與上述回撤位構成的332.91—333.84美元區域。價格未能持續站穩這里,説明短線修復仍受到壓制,暫未形成明確的止跌轉強信號。
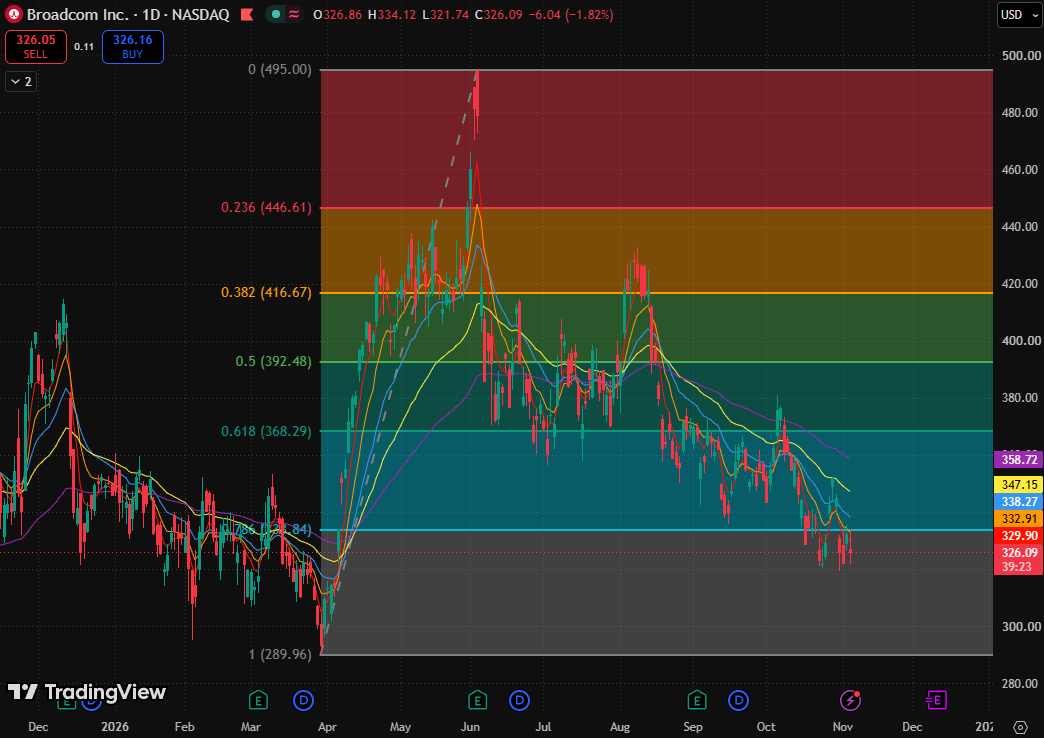
博通股價圖,來源:TradingView
均線方面,短期均線在近期反抽中有所靠攏,但相互次序尚未轉強。80日指數移動平均線(347.15美元)與160日指數移動平均線(358.72美元)也繼續下壓。五條均線按周期從短到長依次抬高,保持完整空頭排列,短線與中期方向仍然偏弱。
反彈空間方面,若股價站穩332.91—333.84美元區間,隨后回踩獲得承接,修復才具備延續條件;股價有望進一步修復至20日指數移動平均線與80日指數移動平均線構成的338.27—347.15美元區域。
若股價有效跌破320美元附近的近期低位區,反抽又無法收回,則當前整理將進一步轉為向下突破,或將跌至3月底低點(289.96美元)。
推薦文章
一周財經日曆 | 俄美烏三方會談、中美通脹數據重磅來襲!ANT估值或縮水至1萬億美元;遠信儲能領銜7只新股下周上市

美股前瞻 | 特朗普:我100%支持「超級智能」!AI硬件絕地反擊,閃迪盤前暴拉11%;10月非農遠高於預期!市場加大美聯儲12月加息押注
市場過度定價「藍色海嘯」?30只晶片股中有28只步入熊市!現在是否是「抄底時刻」?
港股異動 | AI硬件股遭重挫!南方兩倍做多海力士、南方兩倍做多三星跌約15%,長飛光纖光纜、劍橋科技、建滔積層板跌逾10%
中期選舉后,特斯拉與SpaceX市值合計蒸發逾4500億美元,馬斯克身價跌破8000億美元
美股慘遭2020年以來最嚴重暴跌 五張圖展示讓人無處可躲的衝擊波
中期選舉后民主黨高層呼籲限制人工智能產業擴張:「立即暫停全國數據中心建設」
芯片股慘遭重挫,華爾街迎來1896年以來中期選舉后表現最差的第二個交易日


