熱門資訊> 正文
洲際交易所(ICE)股票10月29日盤中上漲6.03%:關鍵驅動因素揭曉
2026-10-29 19:15
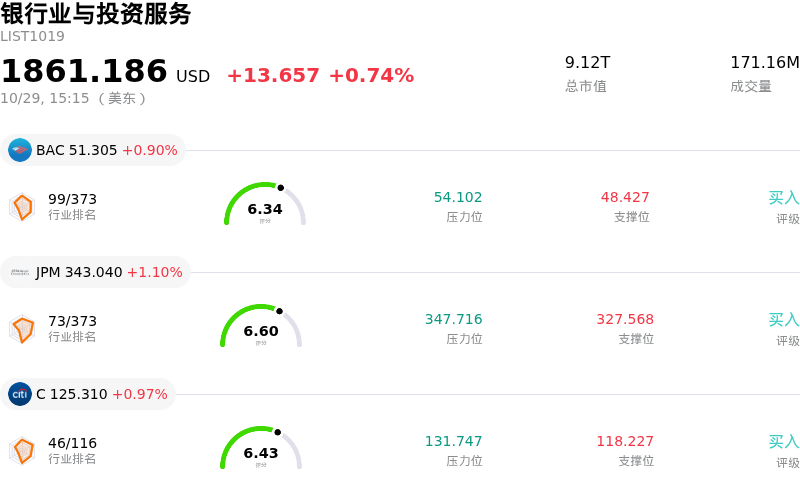
洲際交易所 (ICE) 盤中上漲6.03%, 所屬行業銀行業與投資服務上漲0.74% ,公司漲幅跑贏行業漲幅,行業成交額前三股票 美國銀行 (BAC) 上漲 0.90%;摩根大通 (JPM) 上漲 1.10%;花旗集團 (C) 上漲 0.97%。
今日是什麼導致了洲際交易所(ICE)股價上漲?
洲際交易所(Intercontinental Exchange)公佈的2026年第三季度財報營收與淨利潤均超出華爾街預期,股價大幅走高。公司綜合淨營收同比增長15%至28億美元,調整后每股收益達2.02美元,創下公司有記錄以來最強勁的第三季度業績。推動這一增長的因素包括交易所業務板塊收入大幅增長22%,這主要得益於在市場波動加劇背景下,能源衍生品、農產品合約以及金融期貨交易量的強勁增長。
除交易相關收益外,數據服務和固定收益業務的經常性收入亦實現穩健增長,促使管理層上調了交易所與固定收益業務的全年經常性收入增長指引。在創紀錄的現金流生成能力以及宣佈將季度股息提高8%的支撐下,公司的資本分配策略對機構投資者依然極具吸引力。此外,併購方面的監管進展也帶來了積極動能,《哈特-斯考特-羅迪諾法案》(Hart-Scott-Rodino Act)的批准使ICE得以將其對MarketAxess Holdings的收購預計完成時間提前至2027年第一季度。
旨在把握不斷擴大的市場需求的戰略增長舉措進一步提振了投資者情緒。ICE宣佈與TradeXYZ達成戰略合作並對其進行股權投資,以建立受美國監管的永續期貨交易所及清算基礎設施框架。結合通過股票回購持續進行的資本回報,亮眼的財務業績與拓展的長期增長機遇在整個交易時段內推動了強勁的買盤興趣。
洲際交易所(ICE)技術分析
洲際交易所 (ICE) 技術面來看,MACD(12,26,9)數值0.680,處於買入狀態,RSI數值61.929處於中性狀態,Williams%R數值6.225處於超買狀態,注意關注。
洲際交易所(ICE)媒體輿情
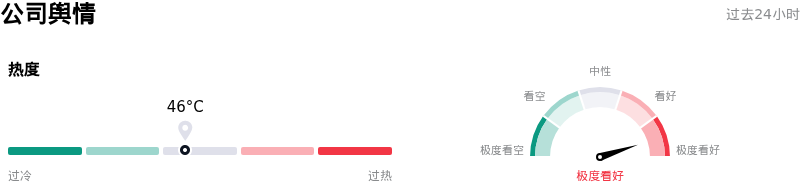
洲際交易所 (ICE) 公司輿情熱度來看,當前熱度46,處於穩定狀態;公司市場輿情方向來看,當前輿情指數處於極度看好狀態。
洲際交易所(ICE)基本面分析
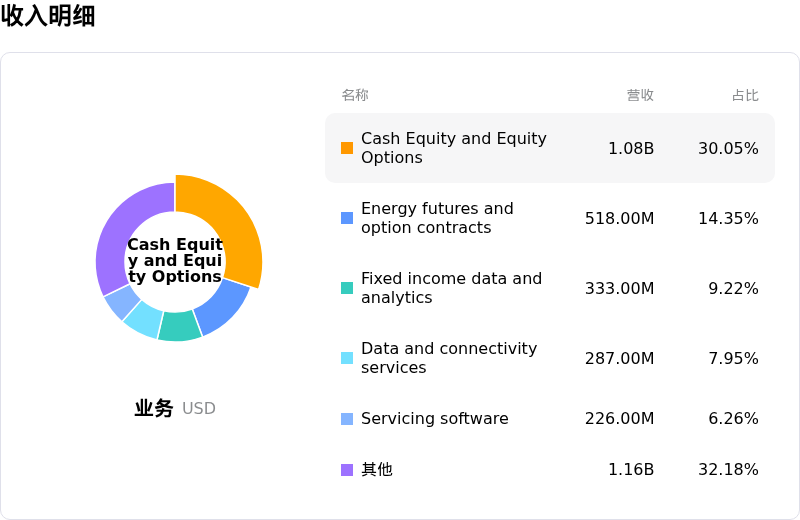
洲際交易所 (ICE) 處於銀行業與投資服務行業,最新年度營業收入$9.93B,處於行業25,淨利潤$3.31B,處於行業10。「公司簡介」
近一月多位分析師給出公司評級為買入。目標價預測平均價為$186.83,最高價為$243.00,最低價為$160.00。
關於洲際交易所(ICE)的更多詳情
公司特定風險:
- 槓桿負擔與債務贖回條款: 截至2026年9月30日,洲際交易所報告的未償債務為233億美元。其10-Q表格披露信息進一步表明,若以60億美元現金收購MarketAxess的交易未能滿足交割條件,公司將需以本金101%的價格強制贖回其2033年和2036年到期的高級債券。
- EBITDA不及預期與運營支出膨脹: 第三季度財報顯示EBITDA低於市場預期,同時管理層更新的指引預計2026年第四季度GAAP運營支出將升至13.17億美元至13.27億美元之間,凸顯出持續的費用增長壓力。
- 另類投資持倉帶來的估值波動風險: 洲際交易所在10-Q表格文件中披露,其持有的Polymarket D輪和E輪優先股賬面價值高達20億美元(佔已發行股份的22%),這加劇了資產負債表對數字資產估值波動和監管不確定性的脆弱性。
- MarketAxess交易的交割與執行風險: 儘管已獲得《HSR法案》的提前批准,洲際交易所對MarketAxess Holdings總額60億美元的全現金收購案仍有待其他監管部門的批准,這可能在預計的2027年第一季度交割前引發潛在的整合延迟和流動性緊張。
推薦文章
「一場地震」:民主黨大勝,德州政壇震動

美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


