熱門資訊> 正文
中金發布研報稱,華潤建材科技(01313.HK)2026年第三季度業績低於該行預期
2026-10-29 10:50
中金發布研報稱,華潤建材科技(01313.HK)2026年第三季度業績低於該行預期。考慮到煤炭成本超預期上漲,疊加水泥和骨料價格持續承壓,該行將公司2026年及2027年歸母淨利潤預測分別由8.03億元及8.23億元下調至-7.94億元及1.15億元。該行維持「跑贏行業」評級,將目標價下調40%至1.33港元。考慮到公司目前處於歷史周期底部且產品價格已開始回升,該行認為,華南區域供給約束強化,隨着煤價壓力緩釋及供給治理延續,公司盈利有望逐步修復。
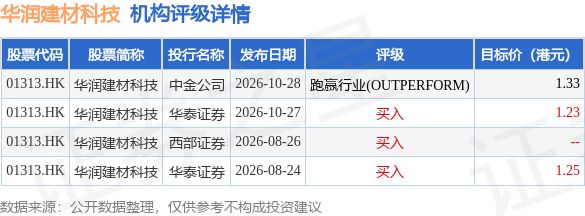
投行對該股的評級以買入為主,近90天內共有3家投行給出買入評級,近90天的目標均價為1.27港元。中金公司最新一份研報給予華潤建材科技跑贏行業(OUTPERFORM)評級,目標價1.33港元。
機構評級詳情見下表:
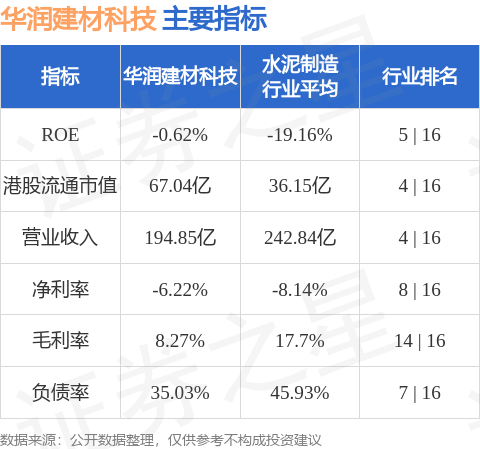
華潤建材科技港股市值67.04億港元,在水泥製造行業中排名第4。主要指標見下表:
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。
推薦文章
Anthropic投資者提前兜售IPO配售股份 額外收取最高5%費用

華盛早報 | 美聯儲預警美股或回調!高盛稱潛在賣盤達450億美元;英偉達近兩日市值蒸發4300億;智譜豪擲40億港元回購
Anthropic擬通過IPO和私募配售籌至多904億美元,有望超SpaceX紀錄!
美聯儲官員釋放加快升息信號 理事沃勒稱12月或需加息50基點
「民主黨最愛」ETF出現了!太陽能TAN觸底反彈逾10%,新能源板塊未來兩月或將爆發?
美股前瞻 | 美國10月CPI全面超預期!美聯儲沃勒揚言加息50基點;衝刺萬億美元IPO!Anthropic擬募資644億美元;阿里重磅消息!擬分拆平頭哥赴港上市
騰訊Q3盈利料降約5%!資本開支卻還要大增?八家華爾街大行齊聲唱多,當前股價是否已「跌過頭」?
港股異動 | 小摩稱市場對存款競爭憂慮或過度,港銀股全線拉昇!匯豐、渣打齊升3%
風險及免責提示:以上內容僅代表作者的個人立場和觀點,不代表華盛的任何立場,華盛亦無法證實上述內容的真實性、準確性和原創性。投資者在做出任何投資決定前,應結合自身情況,考慮投資產品的風險。必要時,請諮詢專業投資顧問的意見。華盛不提供任何投資建議,對此亦不做任何承諾和保證。


