熱門資訊> 正文
傑瑞股份:10月28日接受機構調研,工銀瑞信基金、天風證券參與
2026-10-28 22:01
證券之星消息,2026年10月28日傑瑞股份(002353)發佈公告稱公司於2026年10月28日接受機構調研,工銀瑞信基金高京霞 萬力實 張瑋升 張洋 張姝麗 滕冠興 黃璨、天風證券任康 閻小絲參與。
具體內容如下:
問:請公司天然氣業務的發展情況?
答:近年來,地緣衝突加劇,天然氣供應格局重塑,全球天然氣市場形成了北美、中東、北非、亞洲等多元化供應網絡,各國將天然氣開發視為能源安全的重要戰略目標,天然氣開發需求的增加帶來更多市場機會;在低碳減排的背景下,清潔能源需求不斷提升,天然氣作為高效經濟的清潔能源,在全球能源轉型過程中的戰略性橋樑地位日益凸顯;此外隨着全球對能源及電力需求的不斷增加,兼具靈活穩定和低排放量的天然氣發電成為填補電力缺口、保障電網穩定的首選。公司已在全球市場深耕多年,已成功構建起天然氣全產業鏈一體化解決方案能力,並實現設備和工程服務的高度協同,公司天然氣業務得到客户認可並建立起良好的市場口碑;同時,""一帶一路""政策也推動了公司相關業務的發展,公司對天然氣業務未來前景充滿信心。在產能建設方面,公司積極加強資源投入,持續推進海內外產能建設進度,並通過多元方式提升整體產能與交付能力,滿足持續增長的訂單需求。
問:公司已簽訂的燃氣輪機發電機組訂單進展如何,是否開始收預付款?
答:公司燃氣輪機發電機組項目正按計劃推進中。因不同項目合同條款存在一定差異,通常公司在合同簽署后收取一定比例預付款,后續款項按合同約定的進度支付,具體款時點以合同約定及項目進度爲準。目前,公司已經陸續收到項目預付款,對公司合同負債規模提升及經營性現金流改善產生積極作用。
問:公司已經取得多個燃氣輪機發電機組訂單,請公司產能建設情況?
答:公司正快速採取多種方式提高產能,全力保障訂單交付。
在產能建設方面,公司已在國內外多個地區佈局含燃氣輪機發電設備在內的多種類設備本地化裝配生產能力,可滿足訂單的生產需求。國內產能方面,公司持續優化原有廠房產線佈局,提高生產效率;為快速提升生產能力,公司新租賃兩處廠房,用於燃氣輪機發電機組及配套設備生產,其中一處合計3萬平用於燃氣輪機發電機組生產,一處合計3.6萬平用於配套設備生產,目前租賃廠房已正式投產。此外公司正積極推進國內新廠房產能建設,以快速響應客户需求,提升相關設備生產能力和生產效率。海外產能方面,公司正推進北美地區新車間擴建,亦加快阿聯酋迪拜生產及辦公基地的建設進程。公司會根據市場需求及訂單情況統籌推進產能建設,海內外產能可靈活調配,互為補充,根據實際訂單情況合理規劃利用,持續強化交付保障能力。
在燃氣輪機主機供應方面,公司與全球戰略合作伙伴深度綁定,持續深化與西門子、貝克休斯、FTI Power等合作,搭建多元化供應體系,不斷提升供應鏈韌性。
在人才梯隊建設方面,公司持續加大行業人才與國際化人才引進,同時加強研發、生產、採購、供應等各環節人員招聘與梯隊建設。
公司將綜合運用多種措施,按照時間節點及合同要求,積極保障訂單交付。
問:請公司7月份簽署燃氣輪機發電設備訂單進展情況?
答:2026年7月,公司控股子公司J&F Power Systems LLC與某客户簽署了燃氣輪機發電機組供應主合同,根據主合同規定,客户可隨時向公司發出採購訂單。在簽署本合同的同時,公司已收到並接受客户下達的採購訂單,訂單金額為14.65億美元,計劃於2027年分批次交付。目前,公司與該客户已在數據中心發電及配套設備領域建立了良好的合作基礎,相關訂單正按計劃有序推進。此外,本項目合作方FTI Power已完成Mod-1燃氣輪機樣機的關鍵節點測試,測試進展及結果均符合預期,為J&F公司項目的順利執行及未來獲取更多訂單機會奠定了基礎。
問:中東地緣衝突對公司影響?
答:受中東地緣衝突影響,部分項目存在國際物流運輸環節受限情況,部分設備及物資的運輸及交付節奏延迟,導致部分項目交付延期。公司會通過本地化生產、加強項目統籌、動態調整運輸路線、全球供應鏈資源協同、強化核心客户關係等多種措施積極應對。目前公司中東項目仍有交付並驗收,只是因運輸環節導致項目交付節奏較預期延后。同時,中東地緣衝突的不確定性帶來全球天然氣供應格局重塑,市場對能源安全和資源保障能力更加重視,將天然氣開發視為重要戰略目標,為公司天然氣業務帶來了更多市場機會。
傑瑞股份(002353)主營業務:高端裝備製造、油氣工程及技術服務、油氣田開發、新能源及再生循環等。
傑瑞股份2026年三季報顯示,前三季度公司主營收入119.74億元,同比上升14.91%;歸母淨利潤18.87億元,同比上升4.36%;扣非淨利潤18.07億元,同比上升1.36%;其中2026年第三季度,公司單季度主營收入43.28億元,同比上升22.97%;單季度歸母淨利潤6.91億元,同比上升21.88%;單季度扣非淨利潤6.66億元,同比上升20.85%;負債率44.91%,投資收益5763.54萬元,財務費用2.83億元,毛利率31.63%。
該股最近90天內共有20家機構給出評級,買入評級17家,增持評級3家;過去90天內機構目標均價為160.54。
以下是詳細的盈利預測信息:
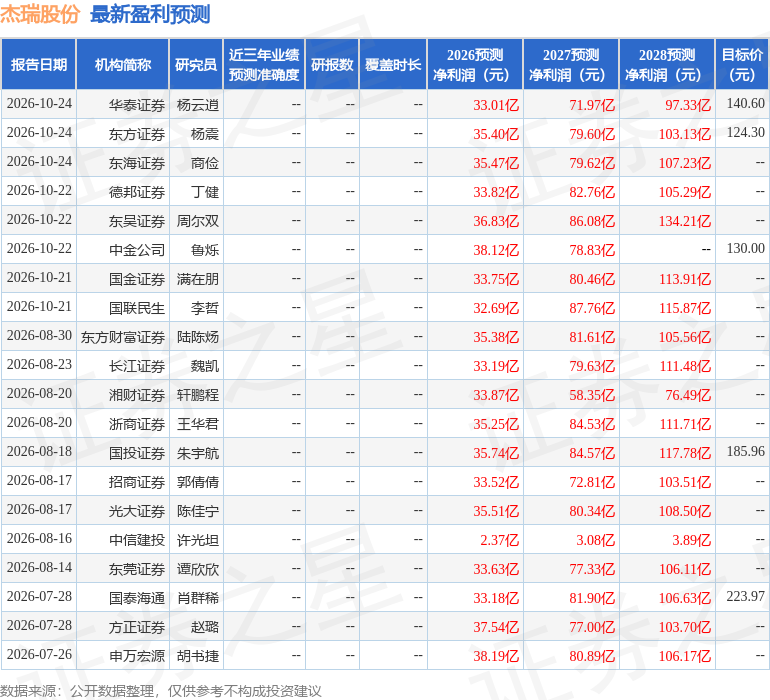
融資融券數據顯示該股近3個月融資淨流出4597.63萬,融資余額減少;融券淨流出1737.56萬,融券余額減少。
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。
推薦文章
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%

美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%
港股11月等待撈底機會?公募Q3逆勢加倉藥明生物!恆科將迎「重大擴容」,十大金股一圖睇全
美股前瞻 | 存儲股集體反攻!野村喊話「定價嚴重誤判」;油價重挫4%,美伊擬尋求外交途徑解決衝突;邁威爾科技1150億美元收購落定


