熱門資訊> 正文
大摩上調美國AI電力缺口:點名「縮短通電周期」電廠標的,英偉達成「缺電瓶頸」下半導體首選
2026-10-27 08:53
摩根士丹利在 10 月 26 日發佈的主題研報中,把 2026—28 年美國數據中心的淨電力缺口上調至 38GW,此前為 33GW。與此同時,大摩指出,電力缺口下ASIC或相對GPU失份額。
這輪更新的觸發點,是投資者正在試圖把 2027 年 1.5 萬億美元、2028 年 1.6 萬億美元的資本開支預期,與電力可用性對上賬。摩根士丹利直言,約三分之一的電力缺口並不是市場共識——不少投資者認為企業會「創造性地找到繞過瓶頸的辦法」,並援引供應鏈訂單依然強勁作為佐證。
該行的立場沒有動搖:仍確信電力缺口是真實的,且是建設的關鍵約束。它承認有三個槓桿可以收窄缺口——表后電源、向亞洲外溢、電網優化與數據中心削峰——但每一個都面臨各自的約束;同時它為自己的 Vera Rubin 機架功率假設做了辯護。
38GW 是怎麼算出來的?
研報的缺口不是一個數,而是三層。
第一層是「方案前缺口」:2026—28 年美國數據中心電力需求 116GW(此前 97GW),扣減在建的表前與表后機房 25GW、可用的表前電網容量 21GW 后,缺口為 70GW(此前 57GW)。
第二層是「美國本土淨缺口」:計入五類「縮短通電周期」方案后,研報給出低/中/高三檔——額外表后渦輪機與發動機(6/22/38GW)、Bloom Energy 燃料電池(5/6/8GW)、在運營核電站同址建設數據中心(1/3/8GW)、改造既有通電機房場址(11/19/27GW)、美國需求向亞太溢出(5/6/8GW)。概率加權后淨缺口為 60/43/23GW,佔需求的 52%/38%/20%。
第三層是「含全球方案的淨缺口」:再把亞太溢出計入,為 56/38/17GW,佔需求的 48%/33%/14%。研報在中位數一檔標註「我們認為這是最可能出現的結果」——即美國本土 43GW(38%),或含全球方案的 38GW(33%)。這正是本次上調的落點。
需求為何從 97GW 跳到 116GW?
三處模型修改推高了需求:其一,為所有已購芯片供電所需的公用電力預期上調,新增了儲能、網絡及其他機架級部件的能耗——這些此前未計入;其二,來自歷史非生成式 AI 數據中心的總電力需求上調;其三,在電力方法論中正確計入 75% 的負載因子,提高了芯片滿負荷運行所需的總電力。
研報同時強調必須釐清三檔電力口徑——總電力(電網交付的總量)、關鍵 IT 電力(經 PUE 折算后送達芯片的部分)與已用電力(芯片實際「消耗」、含負載因子)——並在各明細項之間正確換算,才能得出總需求。上調部分被更多的表前電網容量(2026—28 年由 15GW 升至 20GW)與表后方案部分抵消,但淨結果仍是缺口擴大。
補缺口有五招,但招招都有上限
值得留意的是,研報給每一招都標了成功概率:額外表后渦輪機與發動機 90%、Bloom Energy燃料電池 90%、運營核電站同址 70%、改造既有通電機房場址 85%、向亞太溢出 90%。
概率不低,但沒有一招能單獨填平 70GW。即便是中位數檔,五項疊加后仍留下 43GW 的口子。研報的潛臺詞很清楚:缺口可以被縮小,但無法被消除。
表后電源的天花板是勞動力,不是產能
摩根士丹利的基準情形預測 2026—28 年上線 31GW 表后方案,取「已簽約合同」與「總可能產能」的均值;研報承認若按渦輪機等的總產能計,缺口可以進一步收窄。
但瓶頸隨即轉為勞動力。其公用事業團隊認為,現有勞動力基礎大約只能支撐每年 10—20GW 的燃氣新增(含表后與電網兩側);不過到本年代末,這一數字可能提升至每年 50GW 以上。換言之,表后電源不是「想建多少建多少」,而是受制於能有多少人把它裝起來。
亞洲有電,但未必接得上
第二條質疑指向外溢。研報估計 2026—28 年溢出 6GW;亞洲團隊通過與公司溝通,預計到 2030 年約 15GW 美國超大規模需求可能溢出至亞洲,另有約 3GW 來自東盟、印度與韓國的新建晶圓廠。
按區域拆分:馬來西亞 4.0GW、其他東盟 4.0GW、印度及其他 3.4GW、澳大利亞 2.0GW、日本 1.5GW。泰國、印度與日本吸引的數據中心承諾最強,泰國還受益於中國超大規模廠商的需求。這些市場合計約有 30GW 富余電力容量,來自燃氣、煤炭與核電產能爬坡——但研報同時點明,電網約束限制了近期可服務性。有電,不等於接得上。
電網優化與削峰:理論上行,現實受限
第三條質疑最技術性,摩根士丹利的反駁也最不留情面。
電網增強技術(讓電網更「聰明」的軟硬件)確實是一條較低資本開支地提升既有線路容量的路徑,但關鍵約束在於公用事業公司願不願意投。數據中心削峰(承諾在用電高峰少用網電)理論上能緩解電網壓力,但研報認為公用事業公司不會因此提高數據中心的併網容量——因為它們是按最極端條件管理電網的,而需求響應的持續時間遠短於其所規劃的極端事件。研報舉了個很具體的例子:冬季風暴伴隨輪流停電時,數據中心不太可能連續六天運行柴油發電機,何況還受州與地方對污染物與顆粒物的排放限值約束。此外,美國幾乎沒有能實現該結果的監管動作。
關鍵:Vera Rubin 到底多少千瓦?
摩根士丹利 9 月把 Vera Rubin 機架功率由 149kW 上調至 234kW、Rubin Ultra 由 415kW 上調至 600kW,收到不少反饋,本次專門迴應。
其測算邏輯是:Vera Rubin NVL72 假設單 GPU 熱設計功耗 2,300W,72 顆 GPU 合計 165.6kW,另加 68.4kW 用於 CPU、網絡及其他機架部件;Rubin Ultra 則採用英偉達在 GTC 2025 提出的 600kW 口徑。
四個參照系支撐了這個數:英偉達自己的路線圖(上周 OCP 峰會重申)把 NVL72 標在約 240kW;英偉達另引用的 330kW 是其 110kW 電源架所支持的電力容量,而非 NVL72 的預期功耗;MGX 1.2 架構支持最高 250kW;供應鏈方面,施耐德電氣給出 227—246kW、Vertiv 約 240—250kW、TrendForce 約 225kW、和碩為其 NVL72 Max-P 指定 228kW。
研報另提到三類工程改進值得留意,但模型目前未反映其潛在收益:英偉達的 MaxLPS(按需向 GPU 分配電力)、機架智能電力平滑(用儲能與 GPU 級控制削平功率尖峰)與 800VDC 配電。對 Rubin Ultra,研報承認因原 Kyber 機架設計取消、改由新架構替代,最終配置仍在演進,不確定性更大。
誰受益?
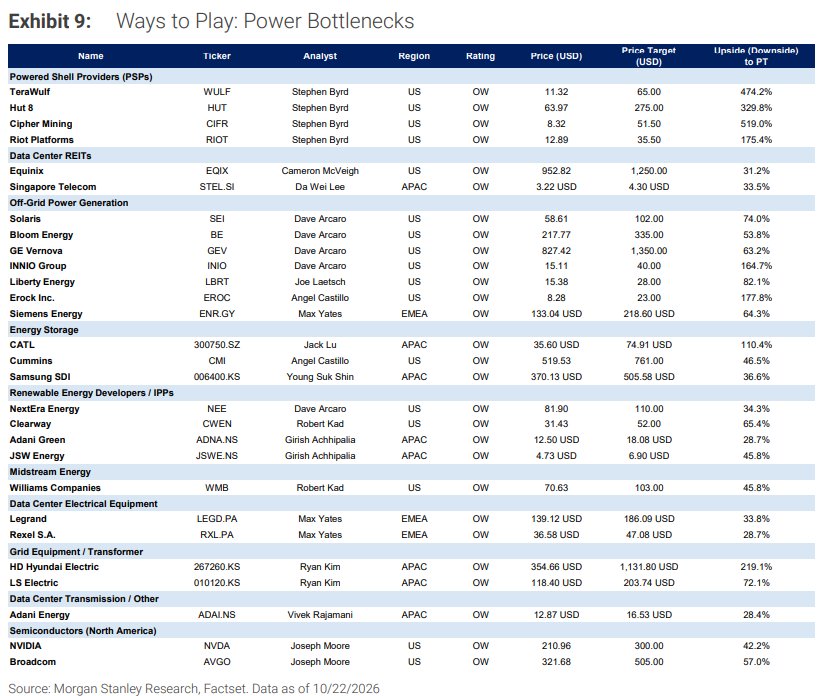
研報認為,缺口會提高兩類標的的緊迫性與溢價:其一是美國的「縮短通電周期」方案——表后供應商 Bloom Energy(BE.US)、Solaris(SEI.US),以及已通電機房供應商TeraWulf(WULF.US)、Hut 8(HUT.US)、Cipher Mining(CIFR.US)與Riot Platforms(RIOT.US);其二是美國以外的數據中心增長。
半導體方面仍最看好英偉達(NVDA.US)與博通(AVGO.US),理由是保守的指引、芯片投放的可見度、美國以外的地域擴張,以及英偉達更高的每瓦 token 產出。若建設出現暫停,擾動最可能出現在「牛鞭效應」的末端——即由短缺驅動定價支撐收入與利潤的地方,如存儲、光模塊等下游組件,以及熊市情形下可能被超額訂購的電源管理與模擬器件。研報還提示,電力受限環境下 ASIC 可能相對 GPU 失去份額,因其每瓦 token 產出更低、跨客户可替代性更弱。
成本側的邏輯是:數據中心總成本雖隨代際上升,但單位成本下降更快——每 TFLOPs 的數據中心成本自 Hopper 的約 14.30 美元降至 Rubin Ultra 的約 0.88 美元。研報據此認為,即便存在缺口,企業仍有動力採用縮短通電周期的方案。
需説明的是,報告披露頁顯示:摩根士丹利聲明其與所覆蓋公司存在業務往來,可能存在利益衝突;截至 2026 年 9 月 30 日持有包括英偉達、博通、Bloom Energy、GE Vernova、TeraWulf、Solaris 等在內多家公司 1% 以上普通股;過去 12 個月曾為英偉達、博通、Bloom Energy、GE Vernova、TeraWulf、Solaris、Equinix、NextEra 等公司管理或共同管理公開發行,並自多家公司收取投行服務報酬;此外,多位署名分析師及研究員本人持有本報告提及公司的股票。
推薦文章
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%

美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
「反AI交易」火了?可口可樂年漲逾40%,禮來頻創新高!防禦板塊成為資金的下一個風口?
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%
港股11月等待撈底機會?公募Q3逆勢加倉藥明生物!恆科將迎「重大擴容」,十大金股一圖睇全
美股前瞻 | 存儲股集體反攻!野村喊話「定價嚴重誤判」;油價重挫4%,美伊擬尋求外交途徑解決衝突;邁威爾科技1150億美元收購落定


