熱門資訊> 正文
九洲藥業:10月22日接受機構調研,中信證券、國聯民生證券等多家機構參與
2026-10-23 10:01
證券之星消息,2026年10月22日九洲藥業(603456)發佈公告稱公司於2026年10月22日接受機構調研,中信證券、國聯民生證券、天風證券、廣發基金、君和資本、東吳醫藥、中泰證券、天弘基金、國壽養老、國海醫藥、前方基金、中信建投、明誠基金、華西醫藥、華福證券、開源證券、湘財證券、渤海證券、瞰道資產、方物基金、尚石投資、尚誠資產、中金公司、粵信資產、東方證券、長盛基金、中財招商投資、弢盛資產、沖積資產、阿凡達投資、涇溪投資、富安達基金、風炎投資、華創證券、金建投資、惠正投資、青榕資產、興源投資、域秀資產、遠信投資、萬納資產、禾永投資、青鼎資產、弘洛基金、浙商證券、明亞基金、信復創值投資、匯升私募、摩根士丹利、興業證券、招商證券、東方財富證券參與。
具體內容如下:
問:公司CDMO板塊前三季度新簽訂單情況如何?諾華諾欣妥最新訂單及未來需求如何展望?非諾欣妥項目有哪些增長潛力?今明年業績如何展望?
答:前三季度,公司CDMO業務拓展整體保持穩健。小分子CDMO新增項目繼續保持上半年增速水平,同比增長約25%以上,量持化,目以訂單質續優項結構偏中后期目主,客以大客主項為户結構户貢獻為,為后續業務轉化提供強大支持。另外,由於投融資數據改善明顯,BD交易持續超預期,早期臨牀項目儲備同比增加明顯。諾欣妥是公司存量業務的重要組成部分,諾欣妥高血壓適應症專利延期至2031年11月,日本相關適應症也延至2030年,心衰適應症納入國內12批國採,我們公司也在積極準備產能規劃建設,有足夠產能應對訂單變化,諾欣妥仍然是穩定的現金流,但是諾欣妥將是「壓艙石而不是增長引擎」。在非諾欣妥項目,諾華的其他項目、羅氏及新增MNC公司項目和國內頭部創新葯企業項目都在持續增長,同時,公司也在持續拓展其他大客户及Biotech項目,推動合作從早期研發逐步延伸至臨牀后期和商業化供應。今年公司仍處於部分存量商業化項目調整與新項目逐步轉化的階段。展望明年,公司將重點推動存量客户新項目、海外客户拓展及多肽等新興業務發展。現階段多肽業務增長受到產能規模製約,商業化產線建設、驗證和交付進度將影響后續增量釋放節奏。公司將通過優化項目結構、推進產能建設和提升運營效率,增強經營的穩定性。
問:公司對於CDMO業務招聘計劃和方向?第三季度公司現金流量表中的投資支付現金、以及收回投資收到的現金,具體用途是什麼?
答:當前CDMO行業已經告別單純比拼傳統產能的階段,競爭重心逐步轉向多肽、DC偶聯、小核酸等新分子技術平臺,以及面向全球藥企的合規交付、屬地化服務能力。公司用人需求積極配合「小分子穩底盤、新平臺打開增量、客户多元化」的中長期戰略,跟着產能建設、管線拓展的實際需求穩步補人。傳統小分子是業務基本盤,人員以提升交付能力為主,重點強化研究院研發能力和生產端生產交付能力,保障大客户的項目穩定落地。公司用人需求的另一重心是持續引入多肽、DC偶聯、小核酸等前沿賽道人才,引進有豐富的IND、ND申報經驗的研發骨干和項目負責人,匹配新建商業化多肽產線的落地節奏,支撐海外MNC和國內頭部創新葯企的前沿管線開發。三季度公司現金流量表中的投資支付現金、以及收投資收到的現金,用途是現金管理。
問:公司特色原料藥板塊目前分品種量價情況如何?今明年銷售如何展望?
答:公司特色原料藥業務在穩步拓展中,品種之間仍存在分化。由於CDMO業務持續好轉,個別工廠存在短期產能瓶頸,公司對原來生產抗感染類的特色原料藥車間進行改造,用於創新葯商業化品種生產使用,一定程度導致了特色原料藥銷售減少,中樞神經類產品仍面臨市場競爭,國內外市場表現有所差異;抗炎、降糖等優勢品類供需格局相對穩定。公司對於今明年仿製藥原料藥策略,保利潤優先,營收不是最主要考覈目標,但面臨着上游原材料價格波動較大,公司將重點關注終端需求和原材料成本的傳導,並通過持續優化產品結構、工藝改進和成本管理來提升產品競爭力。
問:公司CAPEX新建產能主要集中在哪些方向?公司毛利率主要影響因素,后續毛利率變動趨勢展望?
答:資本開支方面,公司2026年度固定資產投資計劃總額不超過10億元,預計2027年維持差不多資本開支,項目建設重點涉及瑞博蘇州小分子和多肽商業化產線及小核酸相關能力建設、九洲藥業(台州)新建DC產線、浙江瑞博老車間改造等。瑞博蘇州小分子商業化產線預計2027年下半年建成投產,多肽新建商業化產線加快推進。未來幾年,公司將圍繞客户項目需求和新業務發展安排投入,及時調整產能建設節奏。新分子業務方面,多肽業務的客户與項目儲備持續擴充。目前多肽業務的增長釋放仍受到產能規模製約,公司正加快商業化產線建設,提升較大規模項目承接和交付能力。小核酸及偶聯藥物業務將結合各自技術平臺和項目進展逐步推進。隨着相關產能建設及項目轉化,公司將爭取把項目儲備逐步轉化為收入貢獻。毛利率影響方面,三季度整體毛利率略有下降,主要客户交付產品結構影響,屬於季度間波動,預計全年維持正常水平。
問:公司當前產能利用情況如何?服務的創新葯管線有哪些代表性項目?
答:九洲藥業CDMO整體產能利用率約70%,各基地呈現明顯分化格局。瑞博蘇州小分子車間訂單飽滿,產能利用率維持在80%以上,是承接跨國藥企中后期及商業化訂單的核心工廠;浙江瑞博隨着臨牀三期項目陸續進入PPQ階段,產能利用率持續上升。公司TIDES多肽產能擴張較快,今年上半年固相多肽產能同比擴容300%,同步推進多肽商業化產線建設,前三季度TIDES新增20多個項目,在手訂單金額持續增長,項目覆蓋IND、ND等多個階段,治療領域主要涉及GLP-1、帕金森症、自免等領域。在服務的創新葯管線中,諾華為公司核心戰略客户,持續穩定供應諾欣妥商業化批次,同時承接多款腫瘤、自免領域臨牀后期及商業化項目;公司也持續拓展其他海外跨國藥企,比較有代表性的管線覆蓋分子膠、腫瘤、自免、中樞神經等多個治療方向。國內合作覆蓋國內頭部創新葯企,承接客户大部分的創新葯原料藥項目。
問:海外MNC及Biotech拓展情況如何?其他大客户后續增長節奏如何展望?海外BD團隊如何建設?
答:公司海外MNC及Biotech客户拓展保持穩健增長,與核心大客户持續保持良好合作。在做好成熟商業化項目供應的同時,努力積累不同的管線,逐步拓展與其他大型製藥企業及優質Biotech客户的合作。前三季度依託瑞博美國、日本鎌倉、德國康斯坦茨實驗室屬地化佈局,採用海外前端對接技術研發服務、到國內基地放大交付公斤級以上的項目模式;前三季度新增訂單當中,多肽等新興領域項目數佔比持續提升,重點抓臨牀中后期優質訂單,客户結構持續優化。國內外大客户雙線推進。海外業務方面,諾華、羅氏仍是核心戰略客户,蘇州的中試車間有30多個在研項目,其中有5個以上項目進入后期臨牀,涵蓋腫瘤、自免等領域;國內的頭部創新葯企,訂單連續性強,和海外業務形成良好互補。海外BD隊伍在持續擴大,堅持本地化就近服務,走技術BD的商務拓展路線,靠工藝理解能力建立客户信任,圍繞歐美及日韓等重點市場,促進BD、研發和項目管理團隊協同開拓市場,更好擴大各類項目業務機會。
問:獸藥CDMO業務恢復情況如何?如何看待抗生素周期變化及后續改善機會?
答:公司寵物藥CDMO業務逐漸恢復中,與海外多家頭部寵物藥企業保持良好的合作關係。公司將持續做好既有項目供應,並結合客户採購安排和新項目機會推進相關業務。公司做寵物藥CDMO並不是從零起步的新業務,和一些頭部動保企業已經有超過十年的合作基礎,前兩年受海外客户庫存高、下單節奏收縮的影響,業務下滑明顯;前三季度,老客户訂單小幅暖,同時新增了多個海外寵物新葯的早期項目。關於抗生素周期的問題,和整體醫藥環境有很大關聯度的,比如產能過剩、內卷加劇,這一輪抗生素整體周期承壓,人用、獸用大宗原料藥都受前期集中擴產、下游需求偏弱、渠道持續去庫存影響,普藥品種供給過剩、價格長期在低位運行,不少產能已經臨近盈虧線,行業緩慢出清。同時國內外控抗、限抗政策持續推進,傳統低端抗生素的需求天花板在逐步降低,很難重現過往價格暴漲的行情。后續機會不在於等老品種漲價,而在結構升級,推出高壁壘、高附加值的新工藝、新技術。
問:公司小核酸及ADC等新分子業務能力建設和產能擴建如何規劃?
答:在XDC藥物板塊,公司聚焦payload、linker核心環節,依託浙江瑞博高活GMP車間,已經具備從工藝開發、中試到商業化批次交付的完整能力。現有高活產線穩定承接海外MNC,以及國內創新葯企的臨牀中后期項目,根據在手項目情況,公司將於2027年在九洲藥業台州工廠新建DC車間。小核酸業務還處在平臺打磨、產能落地的階段,目前已經搭建起寡核苷酸合成、純化、分析檢測的研發體系,配置專業合成設備,現階段承接的大多是國內外客户臨牀早期研發項目。公司在穩步推進小核酸GMP產線建設,短期還以技術驗證和客户儲備為主。整體來看,XDC平臺已經形成可落地的交付能力,新建產能為未來業務帶來增量;小核酸屬於長期佈局賽道,能力建設持續投入、產能有序落地;並依託海外前端實驗室同步拓展海外客户,逐步補齊新分子管線的服務能力。問題九在手訂單中預計於四季度確認收入的金額或比例?商業化及臨牀后期訂單佔比情況?在手訂單穩步增長,未來12個月在手訂單規模在50億元以上,我們對未來業務發展非常有信心;商業化及臨牀后期項目佔大頭,也受益於投融資數據持續改善,BD交易持續超預期,業務訂單全面轉好,早期業務增量明顯。
九洲藥業(603456)主營業務:致力於為全球製藥公司、生物科技公司、科研機構等提供一站式的醫藥定製研發和生產(CDMO)服務,包含小分子化學藥物、多肽藥物、偶聯藥物和小核酸藥物。
九洲藥業2026年三季報顯示,前三季度公司主營收入39.37億元,同比下降5.38%;歸母淨利潤6.17億元,同比下降17.5%;扣非淨利潤6.15億元,同比下降17.54%;其中2026年第三季度,公司單季度主營收入13.61億元,同比上升5.58%;單季度歸母淨利潤2.29億元,同比上升3.41%;單季度扣非淨利潤2.29億元,同比上升4.02%;負債率17.24%,投資收益1722.04萬元,財務費用2378.1萬元,毛利率36.18%。
該股最近90天內共有10家機構給出評級,買入評級7家,增持評級3家;過去90天內機構目標均價為19.27。
以下是詳細的盈利預測信息:
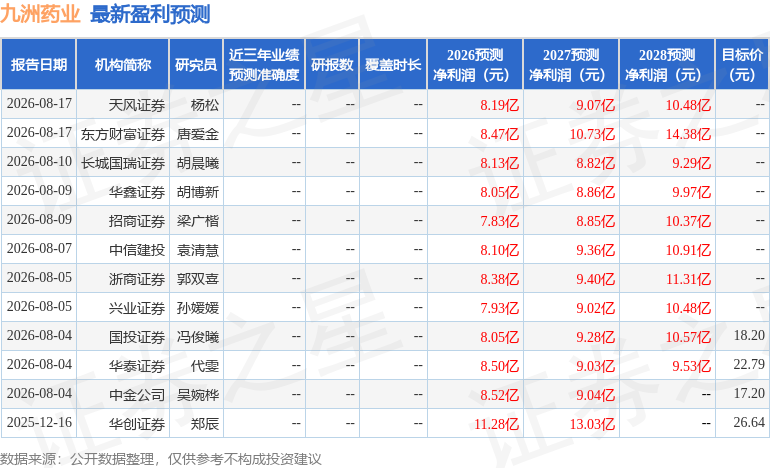
融資融券數據顯示該股近3個月融資淨流入3714.0,融資余額增加;融券淨流入92.91萬,融券余額增加。
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。
推薦文章
華盛早報|標普重磅調整!將影響3750億美元資金;SK海力士擬派發16萬億韓元特別股息;巴西總統盧拉贏得連任,巴西指數ETF急瀉19%

美股前瞻 | SpaceX突發!但斌已出手建倉,公司正進軍移動通信市場;業績股齊跌,西部數據、「儲能妖股」BE盤前跌逾3%!
一周財經日曆 | 重磅!海力士、谷歌、微軟、閃迪等密集放榜;美聯儲利率決議來襲!沃什將釋放什麼信號?蘋果下周舉行新品發佈
3.5萬億美元世紀合體!SpaceX最終要「吞併」特斯拉?對投資者手中股票有何影響?
華盛早報|納指重挫逾2%,油價狂飆!特朗普威脅對伊打擊將「更進一步」;10年期美債收益率跌破5%;8250億美元支出計劃!Meta信用風險創新高
美股前瞻 | AI交易熄火,中東局勢惡化!納指期貨盤前跌逾1.6%;特斯拉績后一度跌逾5%,財報未能「打動」市場!
財報前瞻 | SK海力士市盈率跌至2倍、閃迪重挫40%!存儲「超級周期」真要落幕?華爾街喊話績前逢低建倉
丘盛一籌 | 市場錯殺AI?科技巨頭業績或帶來上車機會


