熱門資訊> 正文
芯聯集成:廣發證券、建信基金等多家機構於10月19日調研我司
2026-10-20 21:02
證券之星消息,2026年10月20日芯聯集成(688469)發佈公告稱廣發證券、建信基金、摩根士丹利基金、路博邁基金、國信證券、申萬宏源證券、中泰證券、易方達基金、嘉實基金、南方基金、中國人壽養老保險、平安養老保險於2026年10月19日調研我司。
具體內容如下:
問:前三季度公司毛利率表現非常好,主要原因有哪些,Q3漲價帶動的毛利率彈性有多少,對於Q4毛利率的中性預測區間是多少?
答:前三季度半導體市場整體需求持續增長,供不應求態勢仍在持續,公司毛利率達到19.65%。毛利率提升主要來自三個方面
一是公司產能利用率保持高位,前三季度營業收入同比增長超過40%,規模效應持續釋放;二是產品量價齊升,依託產品代際升級,疊加汽車、新能源、I算力領域份額提升,SiC、模擬IC等高附加值產品持續放量,產品結構不斷優化;三是隨着部分產線逐步進入折舊后期,折舊攤銷佔營收比重持續下降,對毛利率形成正向貢獻。此外公司向四期項目技術授權帶來的正向影響。
展望四季度,預計收入穩定增長。公司全品類漲價將對四季度毛利率形成正面支撐,預計Q4毛利率將穩步抬升。
問:目前公司模擬IC產能,今年收入增長目標,如何拆分,主要來自哪些工藝平臺?模擬IC的訂單情況如何,以及公司未來兩年的擴產計劃?
答:模擬IC是公司核心高增長板塊,公司聚焦國內稀缺的高性能、高功率、高可靠性BCD特色工藝,主攻車載、工控、I、消費四大核心賽道。
在產能方面,模擬IC產能持續爬坡。主要工藝平臺量產情況如下(1)180nm高壓BCD平臺(40V/60V/120V)當前收入基本盤主力,車規高邊智能開關、嵌入式數模混合平臺已大規模量產;面向新能源及儲能BMS FE產品的SOI BCD平臺,已服務國內、國外多家BMS FE頭部芯片設計企業,開始進入小規模量產階段。(2)90nm高壓BCD平臺面向新能源車、工業集成SoC,提供高可靠、成本優化方案,持續貢獻增量。(3)DrMOS平臺180nm DrMOS已量產;55nm DrMOS平臺已完成客户驗證,逐步量產。(4)MCU平臺55nm MCU嵌入式閃存、55nm邏輯工藝已經量產,用於車規MCU、車規接口、安全芯片;40nm車規G0 MCU平臺正在客户導入,預計明年量產。
在擴產安排方面,目前公司整體訂單飽滿,代工料號持續擴張,12英寸月產能從當前5萬片提升至7�C8萬片/月,其中可承載5�C6萬片/月的模擬IC產能,重點承接服務器相關信號鏈和電源管理芯片,以及車規、工業相關電機驅動芯片、MCU芯片等需求,持續釋放業績彈性。
隨着下半年漲價落地將帶來毛利率彈性,且收入增長帶來的規模效應將進一步推動公司綜合毛利率持續穩步提升。
問:在NPO/CPO架構演進趨勢中,公司硅光芯片競爭優勢和產能卡位如何?目前光芯片的量產情況,以及未來的收入指引?
答:NPO、CPO是I高速光互連中長期重要演進方向,核心訴求是實現光電高密度集成、縮短信號路徑、降低功耗,對光芯片、電芯片、異質集成工藝的一體化能力提出很高要求,這也是芯聯集成重點佈局的賽道。
芯聯集成差異化競爭優勢主要體現在2個方面
一是公司完整佈局VCSEL、InP、硅光、TFLN(薄膜鈮酸鋰)、SiGe、MEMS OCS,涵蓋光芯片、電芯片、異質集成及光交換四大模塊,是國內少數具備端到端光互連全流程代工能力的企業之一。
二是面向NPO/CPO最關鍵的三維集成需求,公司擁有豐富的TSV工藝量產經驗,可提供12��TSV硅通孔、TCB晶圓級異質堆疊工藝、Cu Hybrid bonding(銅混合鍵合)集成工藝,可以在晶圓層面實現光電芯片高密度堆疊,縮短信號路徑、降低功耗、減小封裝尺寸,為共封裝光學提供底層製造支撐。在光芯片層面,公司12英寸Si/SiN光波導、Ge探測器平臺持續推進
90nm/55nm/40nm多代工藝節點;同時佈局VCSEL、InP激光器,同步研發MicroLED新型光源,調製器也佈局TFLN薄膜鈮酸鋰路線。
在電芯片方面,依託12英寸SiGe平臺自研高速TI跨阻放大器、激光驅動器,覆蓋光模塊收發端。我們可以做到光電協同設計,在同一工藝生態下完成接口匹配與寄生參數優化,減少互連帶來的帶寬損耗,充分釋放高速帶寬性能,匹配NPO/CPO等下一代光互連的中長期需求。
產能節奏方面,公司已擁有12英寸、8英寸、6英寸多尺寸產線組合,同時具備國內領先的MEMS產能,能夠保障不同器件的規模化製造與工藝一致性MEMS OCS光開關已經完成全流程驗證,進入小批量試製。
四期項目12英寸數模混合產線為后續光芯片業務放量儲備產能,隨着項目的逐步投產,芯片業務將逐步上量。公司將跟隨下游市場需求,持續升級工藝平臺、擴充產能。
芯聯集成(688469)主營業務:公司聚焦人工智能、車載、工控、高端消費四大核心賽道,圍繞功率半導體、傳感信號鏈兩大技術主線打造多層次的一站式系統技術平臺,產品覆蓋功率器件、功率IC、微控制器、MEMS傳感產品、模擬信號處理工藝及面向AI的高速光互連工藝體系,全方位匹配新能源汽車、AI數據中心、工業自動化、光伏儲能、高端消費電子等多元化市場需求。
芯聯集成2026年三季報顯示,前三季度公司主營收入77.58億元,同比上升43.09%;歸母淨利潤6.9億元,同比上升249.03%;扣非淨利潤3.43億元,同比上升139.32%;其中2026年第三季度,公司單季度主營收入31.96億元,同比上升65.87%;單季度歸母淨利潤4.12億元,同比上升240.66%;單季度扣非淨利潤4.08億元,同比上升220.98%;負債率44.32%,投資收益3701.29萬元,財務費用1.52億元,毛利率19.65%。
該股最近90天內共有7家機構給出評級,買入評級6家,增持評級1家;過去90天內機構目標均價為11.68。
以下是詳細的盈利預測信息:
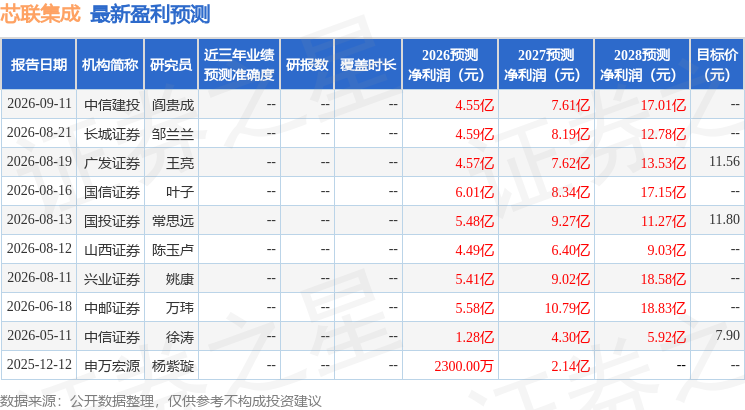
融資融券數據顯示該股近3個月融資淨流出2.97億,融資余額減少;融券淨流入1267.23萬,融券余額增加。
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。
推薦文章
美股前瞻 | 民主黨橫掃國會,美三大期指「V型」反轉,道指期貨升逾1.8%;馬斯克重金助選失利!SpaceX盤前跌逾7%、特斯拉跌逾5%;美國「小非農」高於預期

「一場地震」:民主黨大勝,德州政壇震動
美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


