熱門資訊> 正文
美債收益率創24年新高,全球資產將重新定價?
2026-10-19 10:30
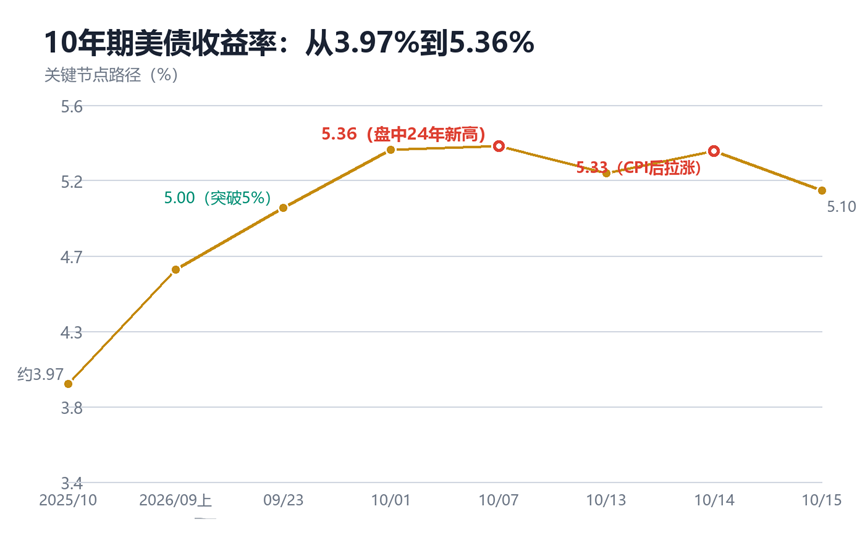
10月初,美國10年期國債收益率盤中最高觸及5.36%,30年期觸及5.73%,雙雙刷新2002年以來新高。一年前10年期收益率還在3.97%附近,今年9月下旬突破5%整數關口后便一路上行。這不僅是美聯儲緊縮政策的延伸,更是通脹粘性、財政赤字膨脹與科技資本開支共振的結果。
圖:10年期美債收益率關鍵節點路徑(%)
三重推力:通脹、財政與AI發債
長端收益率高企,貨幣政策預期只是背景板,真正的主角是期限溢價。有業內機構認為,本輪上行"最大貢獻項並非美聯儲政策預期本身,而是投資者為應對美國通脹、財政可持續性不確定性所要求的風險補償":
● 通脹與油價隱憂:中東衝突推升能源價格,8月美國能源指數同比已上漲16.3%,布倫特原油在9月一度逼近110美元/桶高位,市場擔憂能源成本向核心通脹傳導。紐約聯儲消費者調查顯示,美國9月一年期通脹預期升至3.9%,為2023年5月以來最高。
● 財政供給:美國聯邦政府債務突破40萬億美元,淨利息支出佔聯邦税收比重超過20%,財政部持續擴大長債發行,供需失衡持續壓制債券價格。
● AI資本開支的發債擠出:科技巨頭為AI基建大規模發行長期債券,與主權債爭奪長期資金,抬高長期資金的均衡利率水平。
CPI落錘:加息預期再校準
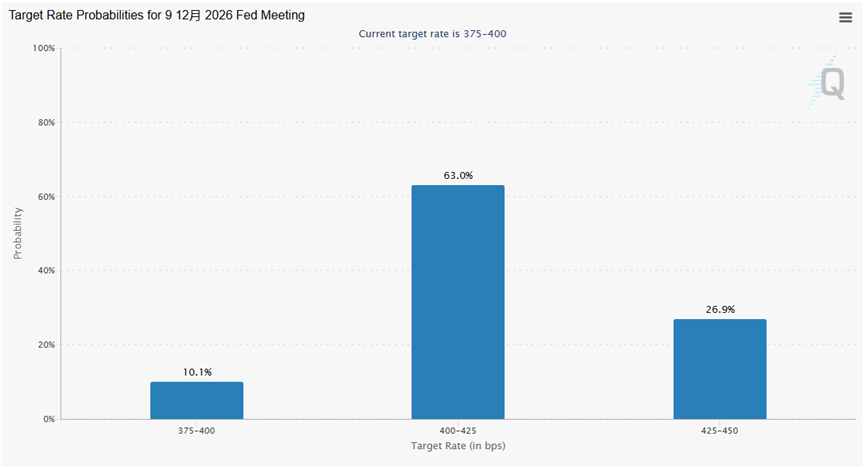
10月14日晚間公佈的9月CPI同比上漲3.7%,高於市場預期的3.6%,也高於8月的3.4%;核心CPI同比2.6%,環比0.3%,同樣高於市場預期。數據一出,芝商所FedWatch工具顯示,交易員對美聯儲10月(10月27—28日會議)加息25個基點的押注概率從前期的約20%升至31.6,維持利率不變的概率降至68.4%;12月加息概率則接近90%。
圖:芝商所FedWatch工具:10月會議
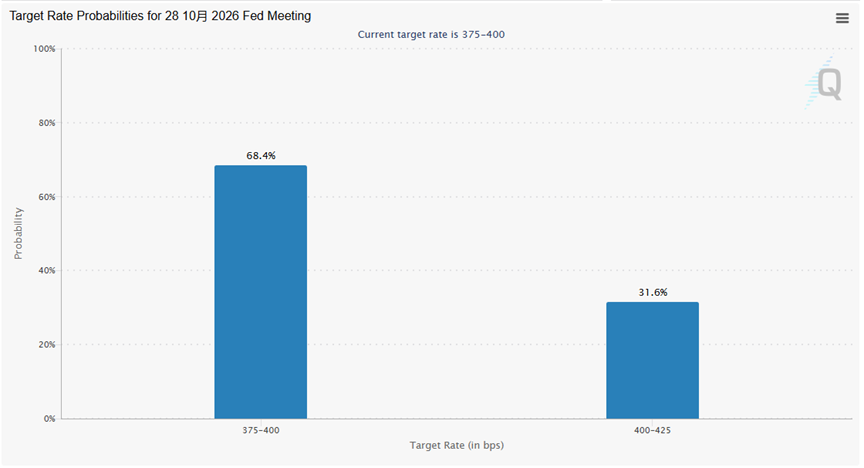
圖:芝商所FedWatch工具:12月會議
此前,疲軟的9月非農(僅新增2.9萬人,遠低於預期的9萬)一度把10月加息概率打到20%以下。如今通脹再度超預期,疊加美聯儲官員頻頻釋放「今年可能再加息一次"的信號,對債市而言,這意味着緊縮預期與"高利率更久"的定價難以快速消退。
股債"頂牛":納指新高的另一面
更戲劇化的一幕發生在股市。就在10年期收益率站上5.3%的同時,10月5日納斯達克指數創下收盤新高,10月6日標普500首次突破7800點關口、連續刷新歷史紀錄。市場罕見地出現「股債齊飛」。
但這道裂縫已經顯現:標普500平均股息率僅1.07%,而10年期收益率超過5.25%,股債利差倒掛超過400個基點,近98%的成分股分紅落后於無風險現金;韓國KOSPI在10月14日暴跌5.5%,存儲芯片股重挫,全球科技股已現松動。這種「高利率+高估值」的組合能否持續,是當前市場最大的分歧點。從理論上講,無風險利率上行會直接抬升股票估值的貼現率,尤其對久期最長的成長股構成壓制。但AI資本開支浪潮帶來的盈利預期上修,暫時對衝了貼現率上升的負面影響。
居高不下,影響幾何
高收益率的影響已經外溢。美國30年期固定抵押貸款平均利率升至7.4%(2023年以來最高),垃圾級企業借貸成本升至17%(2020年5月以來最高);全球主權債市場共振——英國30年期收益率歷史首次突破6%,法國10年期逼近5%,日本10年期也創下30年新高。IMF資本市場部門則直言,債券收益率急升比AI市場回調「更直接、更緊迫」。
圖:機構分歧,數據來源:彭博、公開機構研報
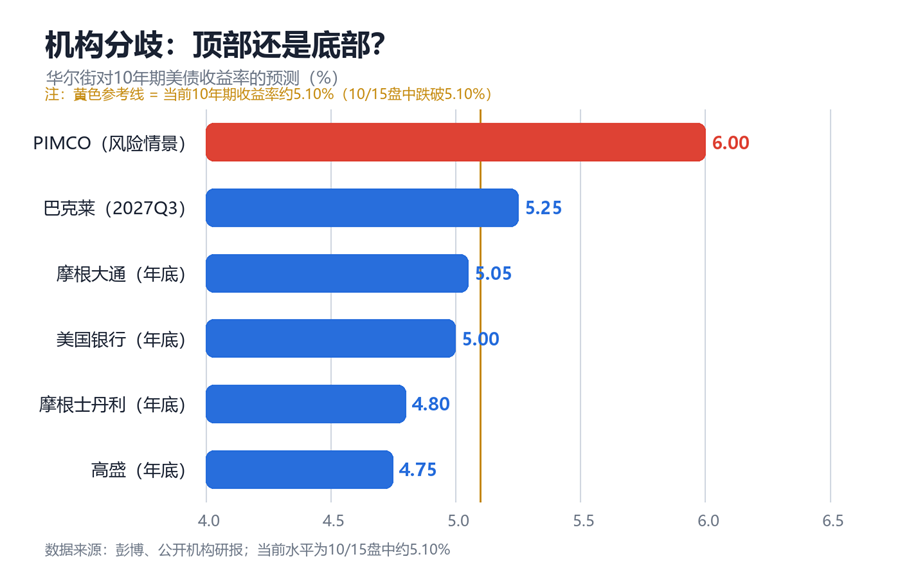
5.3%的收益率背后,是通脹粘性、財政赤字與AI資本開支三股力量的共振;它的去向,取決於10月議息會議、12月點陣圖與即將到來的財報季。對於投資者而言,合理運用利率衍生工具管理風險、把握高收益率環境下的配置機遇,將是應對不確定性的關鍵。
推薦文章
英偉達GTC大會重磅來襲!從賣GPU到賣「AI工廠」,四大看點搶先看,黃仁勛能否再度點燃市場熱情?

財報前瞻 | 股價能否衝擊新高?Meta Q3業績重磅來襲!Muse商業化或成股價反攻關鍵
財報前瞻 | 股價反彈20%!特斯拉Q3淨利料降13%,「飛天」Roadster驚艷首秀,馬斯克能否再放大招?
華盛早報 | 美股三大期指集體拉昇!俄柴油將在合同簽署后20天內抵美;金融街論壇年會今日開幕,港股今日休市一日
港股周報 | AI交易遭重錘!恆科跌逾2%逼近4100點,硬件股全線重挫;韓股掀「救市」風暴,海力士槓桿ETF暴跌逾45%;Q3財報有驚喜?美團逆勢漲近6%
一周財經日曆 | 寧德時代、SpaceX、特斯拉、Meta!重磅財報接踵而至;英偉達GTC大會成AI交易「大考」
美股前瞻 | Roadster震撼市場!特斯拉盤前一度大漲逾5%;CoreWeave獲黃仁勛力挺!但創始人已套現33億美元
估值降低至1.5萬億美元?Anthropic上市又有新傳言,美政府官員呼籲暫緩IPO


