熱門資訊> 正文
太平洋航運(02343.HK)發佈公告,在運費上升及噸位航距需求穩健的支持下,2026年第三季度干散貨運市況進一步增強
2026-10-15 17:41
太平洋航運(02343.HK)發佈公告,在運費上升及噸位航距需求穩健的支持下,2026年第三季度干散貨運市況進一步增強。儘管各業務運費不一,公司經營的小靈便型、超靈便型及超大靈便型干散貨船市場受惠於部分商品貨運量增加及全球航運網絡持續低效率。整體營運環境持續受到地緣政治動盪、貿易政策不明朗及天氣相關事件影響,導致貿易流向、貨船部署模式及航運效率均受到影響。在此環境下,公司於期內的按期租合約對等基準的日均收入取得按年增長。
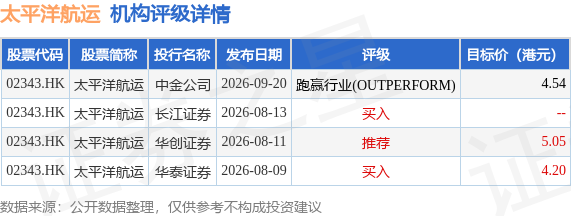
截至2026年10月15日收盤,太平洋航運(02343.HK)報收於3.62港元,下跌9.73%,成交量4748.0萬股,成交額1.75億港元。投行對該股的評級以買入為主,近90天內共有2家投行給出買入評級,近90天的目標均價為4.6港元。中金公司最新一份研報給予太平洋航運跑贏行業(OUTPERFORM)評級,目標價4.54港元。
機構評級詳情見下表:
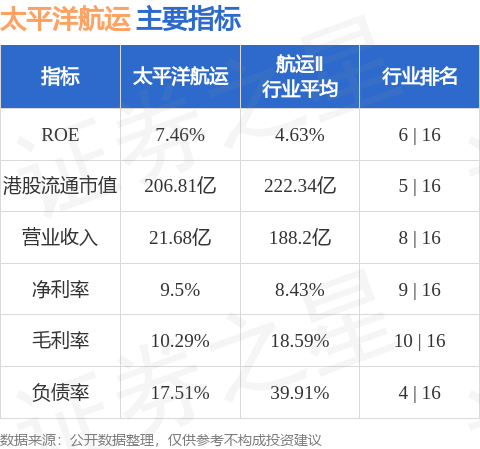
太平洋航運港股市值206.81億港元,在航運Ⅱ行業中排名第5。主要指標見下表:
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。
推薦文章
港股周報 | AI交易遭重錘!恆科跌逾2%逼近4100點,硬件股全線重挫;韓股掀「救市」風暴,海力士槓桿ETF暴跌逾45%;Q3財報有驚喜?美團逆勢漲近6%

一周財經日曆 | 寧德時代、SpaceX、特斯拉、Meta!重磅財報接踵而至;中國將公佈第三季GDP數據,港股下周一休市一日
財報前瞻 | 股價反彈20%!特斯拉Q3淨利料降13%,「飛天」Roadster驚艷首秀,馬斯克能否再放大招?
美股前瞻 | Roadster震撼市場!特斯拉盤前一度大漲逾5%;CoreWeave獲黃仁勛力挺!但創始人已套現33億美元
財報前瞻 | 股價能否衝擊新高?Meta Q3業績重磅來襲!Muse商業化或成股價反攻關鍵
港股概念追蹤 | 蘋果智能在華獲批!庫克稱10月底推測試版,關注果鏈投資機遇(附概念股)
估值降低至1.5萬億美元?Anthropic上市又有新傳言,美政府官員呼籲暫緩IPO
華盛早報 | 美芯片股深V反彈!美聯儲「三把手」料2027年無需加息;騰訊擬發債淨籌約57億美元擴張AI投資
風險及免責提示:以上內容僅代表作者的個人立場和觀點,不代表華盛的任何立場,華盛亦無法證實上述內容的真實性、準確性和原創性。投資者在做出任何投資決定前,應結合自身情況,考慮投資產品的風險。必要時,請諮詢專業投資顧問的意見。華盛不提供任何投資建議,對此亦不做任何承諾和保證。


