熱門資訊> 正文
敏芯股份:9月24日進行路演,包括知名機構盤京投資的多家機構參與
2026-09-28 19:01
證券之星消息,2026年9月28日敏芯股份(688286)發佈公告稱公司於2026年9月24日進行路演,知行利他、仁橋資本、珏巖投資、南方天辰、青島喻光、中船投資、銀盛泰資本、博成基金、泰德聖、國泰租賃、中信投控、青島創投、航天科工基金、陝金控、立華投資、前海合智、康曼德、匯信恆寶、盤京投資、IDG、江銅北京私募、江銅產融、龍馬資本、升宇科技、常州投資、天津國資、山證自營、林拙投資、上海樂蒼投資有限公司、西安景弘基金、鞍鋼資本、武漢國創資本、海南宇納私募、國楓資本、上海嘉融投資、西南證券、上海海越私募、財通證券、盛宇資本、建銀國際深圳、君宜、鹿馳投資、長沙景實創投、湖南迪策投資、青島海發、第一創業資管、紐富斯投資、海南順弘、都宜私募、盈米基金、廣東納米智造、投資者、海融創投、河北國控、鹿秀資本、青島國信參與。
具體內容如下:
問:主要內容介紹:
答:二、投資者問
投資者問
1、公司消費級業務的現狀如何?
目前公司壓力類產品收入規模已超過聲學相關產品,躍居公司收入第一大品類,聲學傳感器賽道市場趨於飽和,疊加消費電子整體增長放緩,在上游原材料成本上行、下游終端需求偏弱等多重因素疊加影響下,公司消費電子業務板塊經營仍面臨一定壓力。
2、 介紹一下公司轉型戰略與新業務的佈局情況?
近兩年,傳統消費電子行業整體市場景氣度不足,終端需求疲軟疊加行業激烈競爭,使得公司傳統消費電子業務發展受限。目前公司正積極從消費類電子市場向高附加值市場轉型,通過與業內合作伙伴合資新設以及收購等方式推進產業整合與轉型升級,同時依託消費類業務穩定的出貨規模與供應鏈基礎,為公司轉型發展提供有力支撐。相關業務領域的轉型升級、產品研發以及市場推廣均存在不確定性,請投資者注意風險。
3、 轉型后對公司未來的發展會產生怎樣的影響?
公司是國內少有的集 MEMS 設計、封測、配套 SIC 自研於一體廠商,這是公司能夠做產業鏈整合、實現戰略升級的基礎,相關業務整合完成后,公司將由單一的 MEMS 消費級業務,升級為消費級與高價值、高壁壘客户的業務格局,平臺型企業的價值將隨着新業務方向的不斷推進而持續釋放。相關業務領域的整合、產品研發及市場推廣均存在不確定性,請投資者注意風險。
4、公司完成對浦丹光電的收購后,會對公司接下來的整體發展產生哪些影響?
浦丹光電在高可靠應用領域的客户需求開發、產品研發、質量控制、客户驗證及持續交付等方面具有較為豐富的經驗,已進入相關客户合格供方體系並形成持續供貨,具有良好的技術儲備和盈利預期,且公司與浦丹光電在 MEMS 慣性傳感器、MEMS 壓力傳感器、慣性測量單元等主營產品方面均具有較強的協同效應,有助於公司拓展毛利率較高的高可靠應用場景產品。本次收購浦丹光電后,能夠降低消費電子市場周期波動及價格競爭對公司經營業績的影響,持續優化盈利結構,提高公司的盈利能力和經營穩定性。本次交易的實施以證券監管機構審覈通過並經中國證監會同意註冊且募集資金到賬為前置條件,存在不確定性,請投資者注意風險。
5、投資敏成芯后對於公司在該領域后續發展的核心優勢有哪些?
敏芯作為國內 MEMS 傳感領域頭部企業,具備深厚的 MEMS 工藝實現能力,依託合資公司股東的客户資源與應用場景,產品可快速完成客户認證與市場導入,加速業務規模化發展。相關產品研發及市場推廣均存在不確定性,請投資者注意風險。
敏芯股份(688286)主營業務:MEMS傳感器的研發、生產和銷售。
敏芯股份2026年中報顯示,上半年度公司主營收入2.47億元,同比下降18.72%;歸母淨利潤-2061.55萬元,同比下降181.84%;扣非淨利潤-2284.48萬元,同比下降206.13%;其中2026年第二季度,公司單季度主營收入1.4億元,同比下降17.14%;單季度歸母淨利潤-1025.45萬元,同比下降145.9%;單季度扣非淨利潤-1100.01萬元,同比下降156.54%;負債率13.79%,投資收益189.59萬元,財務費用45.99萬元,毛利率23.81%。
該股最近90天內共有2家機構給出評級,買入評級1家,增持評級1家。
以下是詳細的盈利預測信息:
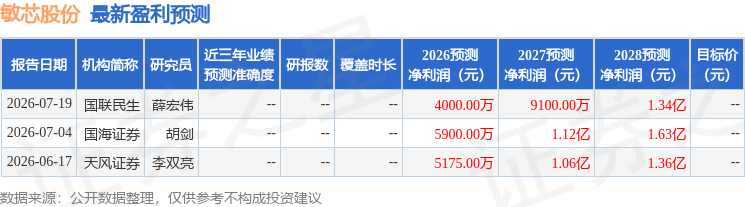
融資融券數據顯示該股近3個月融資淨流入1349.47萬,融資余額增加;融券淨流出19.81萬,融券余額減少。
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。
推薦文章
美股前瞻 | 民主黨橫掃國會,美三大期指「V型」反轉,道指期貨升逾1.8%;馬斯克重金助選失利!SpaceX盤前跌逾7%、特斯拉跌逾5%;美國「小非農」高於預期

「一場地震」:民主黨大勝,德州政壇震動
美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


