熱門資訊> 正文
中航西飛:9月21日接受機構調研,國信證券股份有限公司、新華資產管理股份有限公司參與
2026-09-22 13:01
證券之星消息,2026年9月21日中航西飛(000768)發佈公告稱公司於2026年9月21日接受機構調研,國信證券股份有限公司、新華資產管理股份有限公司參與。
具體內容如下:
問:公司在全球航空供應鏈中的競爭地位是否進一步強化?
答:在全球航空製造業供應鏈持續緊張的背景下,公司憑藉「零缺陷質量」與「零延誤交付」的卓越表現,進一步夯實了其在全球航空供應鏈中的核心戰略地位。公司國際轉包業務交付穩健,與波音、空客等核心客户保持長期深度戰略合作關係。2025年,公司榮獲波音供應商績效評估最高等級「雙藍」認證;2026年,公司榮獲空客20項目「中國供應商上速率冠軍獎」,充分彰顯了國際頂級航空製造企業對公司在質量管控、交付能力及精益管理等方面的充分認可。同時,公司加速佈局複合材料製造與數字化裝配能力,持續推動民機部件交付能力突破升級。未來,公司有望在全球航空供應鏈中扮演更加關鍵的角色,努力創造可持續的長期價值。
問:「十五五」期間運20及衍生型號生產情況如何?
答:公司作為我國軍用大中型運輸機、轟炸機及特種飛機的核心總裝平臺,運20規模化生產穩步推進,基於運20平臺衍生的各類特種飛機研製不斷豐富產品圖譜,產品系列化發展格局已然形成。當前,我國國防現代化建設及航空裝備升級換代的戰略需求日益凸顯,軍工行業正處於「十五五」新規劃的開局之年,隨着國家各項規劃任務的逐步落地和細化,軍品業務有望迎來新一輪發展機遇。三、C929工作包研製進展及批產規劃?對長期價值的貢獻?公司已成功中標C929寬體客機后機身前段、縫翼、副翼和小翼工作包,目前正嚴格按照客户整體計劃,有序推進試驗件研製及驗證工作,后續批產規劃將以中國商用飛機有限責任公司客户輸入爲準。C929項目的深度參與將為公司在複合材料零件製造、大型結構裝配、工程設計優化等方面能力提升提供良好平臺,有力促進國內轉包市場開拓增量與規模擴大,為公司民機產業的長期可持續發展奠定堅實基礎。
中航西飛(000768)主營業務:軍用大中型飛機整機、軍民用航空零部件產品的研發、製造、銷售、維修與服務,屬於高端航空裝備製造業。
中航西飛2026年中報顯示,上半年度公司主營收入141.86億元,同比下降26.94%;歸母淨利潤4.9億元,同比下降28.91%;扣非淨利潤4.58億元,同比下降29.8%;其中2026年第二季度,公司單季度主營收入71.84億元,同比下降34.56%;單季度歸母淨利潤2.43億元,同比下降39.15%;單季度扣非淨利潤1.84億元,同比下降47.96%;負債率71.05%,投資收益456.53萬元,財務費用5038.6萬元,毛利率8.13%。
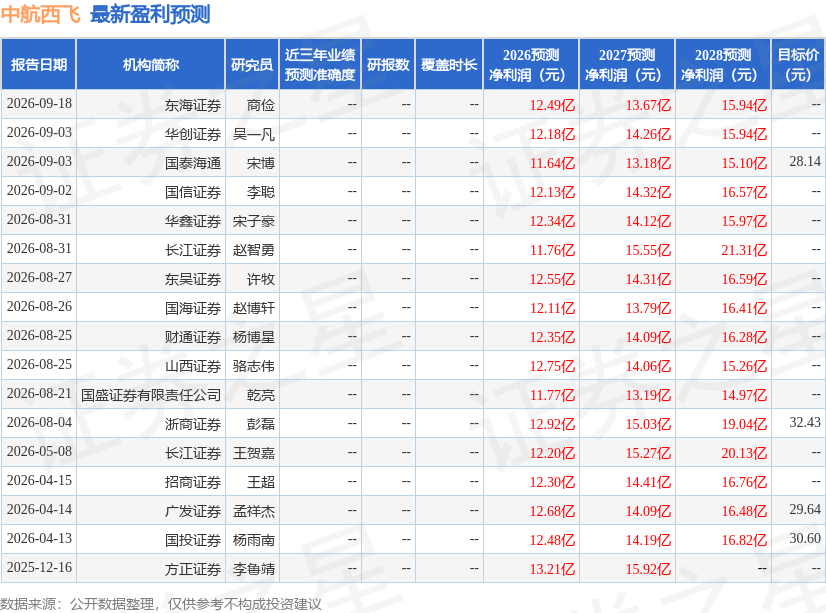
該股最近90天內共有14家機構給出評級,買入評級10家,增持評級4家;過去90天內機構目標均價為30.84。
以下是詳細的盈利預測信息:
融資融券數據顯示該股近3個月融資淨流出3.42億,融資余額減少;融券淨流出102.74萬,融券余額減少。
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。