熱門資訊> 正文
宜安科技:9月17日接受機構調研,中金資本、寶創資本等多家機構參與
2026-09-18 12:01
證券之星消息,2026年9月18日宜安科技(300328)發佈公告稱公司於2026年9月17日接受機構調研,中金資本劉弦、寶創資本鮑鴻泰、金融街胡江松、光大證券趙丹晨、廣州灝達投資資香蓮、深圳坤酉基金冷波參與。
具體內容如下:
問:公司作為國有控股上市公司,大股東控股后對公司有哪些賦能?
答:株洲市國有資產投資控股集團有限公司作為公司控股股東,依託其專業產業投資平臺功能定位,在合規框架內為公司提供賦能支持,主要體現在以下幾個方面1.治理規範賦能。控股股東協助公司加強合規治理,推動公司治理水平持續提升。
問:資本運作支持。控股股東堅定認可公司長期投資價值,在市場波動、股價低迷階段依規實施股份增 持,同時依規支持公司合規開展再融資資本運作等事項。3.產業資源協同。控股股東充分發揮株洲國資產業統籌優勢及長株潭區域產業鏈集聚優勢,聚焦公司鎂鋁合金輕量化、非晶合金、生物醫用鎂等核心主業,助力公司深耕主業賽道、夯實產業根基、做強做優核心業務。2.在液態金屬領域,公司的核心優勢主要體現在哪些方面?
答:公司已構建覆蓋原材料冶煉、生產工藝迭代優化、專用設備自主研發製造、產品精密生產及嚴格質量檢驗的全流程、全工藝閉環生產體系,具備從材料配方到產品交付的完整技術鏈條與自主製造能力。依託核心技術持續突破與成熟產業化落地優勢,公司已實現非晶合金產品的穩定規模化量產與批量交付。
問:公司在摺疊屏手機液態金屬領域的競爭態勢如何?
答:公司自2019年起即與下游核心客户聯合開展摺疊屏手機鉸鏈結構件的研發工作,經過多年技術沉澱與工藝迭代,公司已完全具備非晶合金鉸鏈主軸結構件的規模化生產能力與配套交付實力,已成為品牌廠商的鉸鏈主軸結構件核心合作方。依託非晶合金材料本身高強度、高彈性、高耐蝕性及高精度淨成型等核心性能優勢,公司可精準響應不同客户的定製化開發需求,持續迭代推出適配多終端應用場景的高品質精密結構件產品。
問:公司醫用鎂產品的相關進展情況?
答:公司第一款鎂骨內固定螺釘註冊申請補正材料已於8月18日正式提交,依據現行醫療器械註冊監管政策及法定審批流程,補正材料正式受理后,預計后續審評審批周期為3至6個月。第二款可降解鎂界面螺釘已於2026年7月按臨牀試驗方案完成全部130例受試者入組,且超過70例受試者已完成術后一年期隨訪。
問:公司高純醫用鎂骨釘與其它同類產品相比具有哪些優勢?
答:公司研發的高純鎂骨釘純度為99.99wt.%,具有元素單一、無須考慮多元素毒性影響,在生物安全性方面更具優勢。高純鎂骨釘具有良好的生物相容性、與骨組織接近的力學性能,能促進骨成型,實現在體內修復功能的同時逐漸降解,不在體內殘留。同時,高純鎂骨釘避免了二次手術取出給患者及其家屬造成的心理、生理及經濟上的負擔。
6.公司高純鎂骨釘產品在國內有其它競爭對手嗎?
從目前公開可查詢的行業進展來看,國內已有部分同行業企業佈局鎂合金骨釘相關產品的研發工作,但在高純鎂骨釘這一細分賽道,行業內暫未有公開信息顯示有同類產品。
問:公司已披露的4.3億訂單的進展情況?
答:公司前期披露的4.3億新能源汽車鎂合金動力總成殼體零部件定點項目,是公司鎂合金材料在汽車零部件領域實現從薄壁件向厚壁件應用的重要突破,也是汽車零部件鎂代鋁產業化進程的加速。目前該產品已進入批量交付階段。
問:公司鎂製品業務的增長態勢會持續嗎?
答:從行業端看,國內主機廠「鎂代鋁」的輕量化升級趨勢明確,下游需求剛性持續提升;從公司自身經營端看,新能源汽車動力總成殼體等標杆定點項目正按節點推進交付,電子煙外殼等新落地業務也在穩步上量,新客户新場景的拓展儲備充足,鎂製品業務有望保持持續向好的增長態勢。
宜安科技(300328)主營業務:新材料研發、設計、生產、銷售。
宜安科技2026年中報顯示,上半年度公司主營收入7.99億元,同比上升10.7%;歸母淨利潤-5293.25萬元,同比下降183.3%;扣非淨利潤-5906.48萬元,同比下降106.15%;其中2026年第二季度,公司單季度主營收入4.44億元,同比上升11.85%;單季度歸母淨利潤-3375.45萬元,同比下降168.25%;單季度扣非淨利潤-3609.23萬元,同比下降74.89%;負債率60.03%,投資收益-59.22萬元,財務費用2472.69萬元,毛利率8.0%。
該股最近90天內共有1家機構給出評級,買入評級1家。
以下是詳細的盈利預測信息:
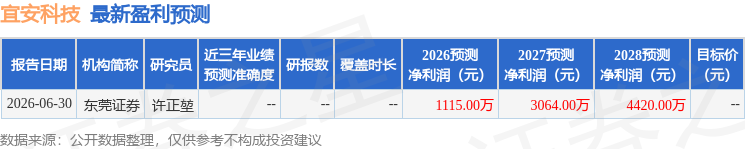
融資融券數據顯示該股近3個月融資淨流出2.69億,融資余額減少;融券淨流出5.93萬,融券余額減少。
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。
推薦文章
美股前瞻 | 霍爾木茲海峽或7天內重開!國際油價齊挫,三大期指轉升;美聯儲「二把手」今夜發言;阿里雲棲大會加碼AI基建及自研芯片

Meta點燃半導體、CPU「超級行情」!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?
華盛早報 | 兩大利好引爆芯片股!英特爾大漲12%,AMD市值破萬億美元;Muse智能體助推Meta飆升11%;阿里雲棲大會今日開幕
美股前瞻 | 中美高層會談釋放積極信號!納指期貨升逾1%;比特幣再度站上8.5萬美元;英特爾盤前升逾5%,佈局先進封裝劍指光通信賽道
新股申購 | 四隻新股今起招股!PCB龍頭景旺電子、直驅機器人公司本末科技、羅博特科、彤程新材在列
港股異動 | 創新葯概念集體走高,英派藥業-B飆漲逾27%,榮昌生物、康方生物、信達生物漲逾6%,藥明生物漲逾5%
華盛早報 | 中美經貿磋商正在紐約進行!特朗普引爆資源股!GLND夜盤飆升119%;景旺電子等四隻新股今起招股
港股周報 | 加息落地!科技股企穩反彈,恆生科指漲近2%;利潤率比肩戴爾?聯想周漲20%再創新高


