熱門資訊> 正文
林洋能源:8月28日接受機構調研,ACG MANAGEMENT PTE. LTD.、東吳證券等多家機構參與
2026-09-07 17:43
證券之星消息,2026年9月1日林洋能源(601222)發佈公告稱公司於2026年8月28日接受機構調研,ACG MANAGEMENT PTE. LTD.、東吳證券、福建盈方得投資、廣州市羅爵私募基金、國海證券、國華興益保險資產、國聯民生證券、國投證券、海通國際證券集團、杭州玖龍資產、泓德基金、TOPAZ FAMILY OFFICE LIMITED、鴻運私募基金、湖南省湘江私募基金、華創證券、華福證券、華鑫證券、匯豐晉信基金、民生加銀基金、上海艾禮象私募基金、上海恆穗、上海潤義投資、北京澤銘投資、上海申銀萬國證券研究所、上海湧融私募基金、深圳茂源私募基金、深圳深高私募基金、深圳市珞瑜私募基金、深圳市尚誠資產管理、蘇新基金、天風證券、西安敦成私募基金、西安江岳私募基金、北京證券、西部證券、易米基金、長江證券、浙江凜冬資產、中金公司、中信期貨、中銀國際證券、中郵證券、北京中澤控股集團、德邦證券、德華投資、東方財富、東方證券參與。
具體內容如下:
問:主要答如下:
答:主要問如下
1、智能板塊在手海外訂單近10億元,同比增速較快,請問預計今年智能板塊海外收入增速及盈利展望如何?
海外市場是公司智能板塊后續發展的重要引擎,截至2026年6月末,公司海外在手訂單規模近10億元,較2025年6月末同比增長近30%。公司將持續做好海外業務風險管控與合規經營,穩步推進訂單落地與交付。
2、請問公司下半年及明年的新能源電站銷售相關業務規劃如何?
公司新能源電站銷售業務模式相對成熟,遵循「開發—併網—出表」的運作邏輯,與儲能業務協同性強。今年上半年已推動超400MW光伏項目出表。公司后續將根據在手項目成熟度適時安排新能源電站銷售節奏,后續電站銷售業務整體表現將保持相對穩定。
3、對於新能源電價怎麼看?預計今年下半年和明年的電價趨勢怎麼樣?
當前國內新能源電價呈現顯著的區域分化特徵,項目選址研判、電網消納評估是新能源電站運營的重要考量,也是公司長期積累的業務優勢。自發改價格〔2025〕136號文實施之后,行業整體電價呈現市場化下探的壓力,但公司自持電站電價表現相對穩健,主要源於兩方面一是公司電站項目區域佈局較為優質;二是公司具備較強的電力交易能力,擁有自研軟件平臺以及與螞蟻數科聯手打造「虛擬交易員2.0」,持續強化智能預測、自動化交易和量化決策能力,夯實電量收益基本盤。從已運行情況看,今年江蘇、安徽區域綠電價格出現上行,對公司相關項目形成較好支撐。
電價走勢會受到電力供需、區域消納水平、地方政策等多重因素共同影響,我們將持續跟蹤各地電力市場及配套政策變化。
4、2026年上半年,公司儲能業務進展如何?
今年上半年,儲能板塊是公司增長較快的業務板塊。半年報數據顯示,公司上半年儲能業務實現營業收入6.47億元,同比增長212.56%,其中海外儲能收入突破3億元,同比增長超過200%。
5、公司分紅計劃如何?
公司發佈2026年中期分紅方案,擬向全體股東每股派發現金紅利0.106元(含税),合計擬派發現金紅利約2.14億元,股利支付率50.08%,以實際行動持續報投資者。
林洋能源(601222)主營業務:主營業務涵蓋風、光、儲電站智能化運維、AI電力交易、綠電交易、雲平臺部署、檢修試驗、技改優化、防雷檢測等服務。
林洋能源2026年中報顯示,上半年度公司主營收入45.26億元,同比上升82.4%;歸母淨利潤4.27億元,同比上升31.7%;扣非淨利潤2.63億元,同比下降17.12%;其中2026年第二季度,公司單季度主營收入30.2億元,同比上升122.46%;單季度歸母淨利潤3.66億元,同比上升82.9%;單季度扣非淨利潤2.2億元,同比上升12.26%;負債率32.39%,投資收益9044.35萬元,財務費用1.2億元,毛利率23.38%。
該股最近90天內共有4家機構給出評級,買入評級4家;過去90天內機構目標均價為8.54。
以下是詳細的盈利預測信息:
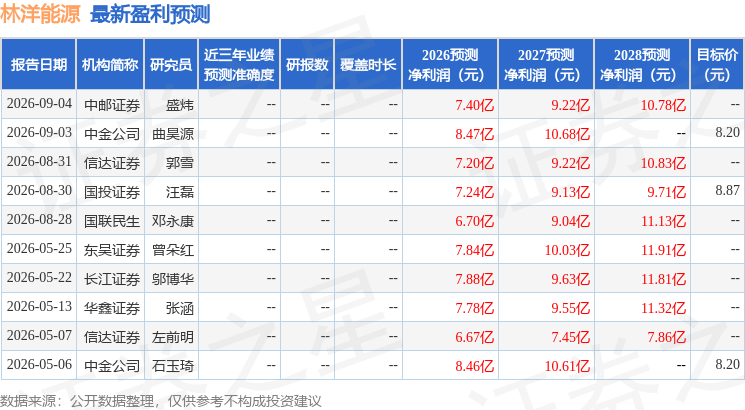
融資融券數據顯示該股近3個月融資淨流出1.13億,融資余額減少;融券淨流入1.54萬,融券余額增加。
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。
推薦文章
美股前瞻 | 民主黨橫掃國會,美三大期指「V型」反轉,道指期貨升逾1.8%;馬斯克重金助選失利!SpaceX盤前跌逾7%、特斯拉跌逾5%;美國「小非農」高於預期

「一場地震」:民主黨大勝,德州政壇震動
美股夜盤 | 民主黨選情走強!SpaceX大跌5%!特斯拉跌逾4%;存儲股普跌,SK海力士跌超5%
華盛早報 | 今日揭曉結果!中期選舉或決定市場走向;美芯片股反攻!AMD、超微電腦績后飆升;韓股盤初大漲,SK海力士大漲5%
美債利率逼近 5%:強勁就業數據引爆美元與黃金的劇烈博弈
AMD財報后股價大漲7%,數據中心營收近乎翻倍
中期選舉:若民主黨橫掃國會,股市或將迎來震盪
美股前瞻 | 中期選舉投票開啟!或影響美債、通脹與AI;蘋果盤前跌逾4%,毛利率指引遠遜預期;存儲、光通信股盤前反彈,閃迪升逾4%


