熱門資訊> 正文
澤璟製藥:8月27日召開分析師會議,東吳證券、華安基金等多家機構參與
2026-09-07 17:44
證券之星消息,2026年9月3日澤璟製藥(688266)發佈公告稱公司於2026年8月27日召開分析師會議,東吳證券、華安基金、中銀基金、景順長城、大成基金、興業基金、廣發基金、中信資管、農銀匯理、上銀基金、嘉御資本、華泰證券、中和資本、招銀理財、中郵資管、華寶信託、浙商證券、西部證券、國海證券、廣發證券、申萬證券、鵬華基金、平安養老參與。
具體內容如下:
問:公司已有4款產品上市,請介紹公司上半年度經營情況。
答:公司已有多納非尼片、重組人凝血酶、吉卡昔替尼片、注射用人促甲狀腺素β共四個產品的六個適應症獲批上市。2026年上半年,公司實現營業收入120,537.96萬元,較上年同期增長220.88%,本期營業收入大幅增長主要系公司本報告期確認產品技術授權許可相關收入66,230.95萬元,同時商業化產品的銷售收入與上年同期相比增長44.30%;歸屬於上市公司股東的淨利潤為64,001.11萬元,公司自成立以來首次實現半年度盈利。
問:請介紹公司已上市的4個產品的市場定位、商業化展望。
答:澤普生?(甲苯磺酸多納非尼片),為中國首款本土研發用於晚期肝癌一線治療的小分子多靶點藥物,公司團隊正持續努力,擴大多納非尼片在全國的覆蓋範圍和市場份額。
澤普平?(鹽酸吉卡昔替尼片),為中國首款本土研發用於治療骨髓纖維化的創新型JK抑制劑;公司積極把握吉卡昔替尼片納入國家醫保目錄的契機,積極開展市場推廣工作,持續擴大其市場覆蓋率,在惠及更多骨髓纖維化患者的同時提升市場份額。
澤普凝?(重組人凝血酶),為中國唯一採用重組DN技術研發併成功商業化的重組人凝血酶;公司與合作方遠大生命科學緊密配合,積極把握重組人凝血酶納入國家醫保藥品目錄后的市場機遇,持續推進醫保政策落地,加速推進重組人凝血酶市場滲透,促進其市場覆蓋範圍的持續擴大和市場份額的持續增長。
澤速寧?(注射用人促甲狀腺素beta)為中國首個獲批用於分化型甲狀腺癌術后精準評估的創新產品,用於分化型甲狀腺癌患者術后隨訪,作為放射性碘全身掃描及血清甲狀腺球蛋白檢測的診斷用藥。公司與獨家市場推廣服務商德國默克子公司TS緊密合作,推動其在中國甲狀腺癌患者個體化精準診療領域的應用,並於2026年3月實現首單出庫,正式開啟全國商業化供應。
問:公司針對KRAS突變ZG2273的研發進展?
答:ZG2273是一種新穎的泛RS分子膠抑制劑,可與細胞內伴侶蛋白Cyp結合,並與RS(ON)形成三元複合物,從而阻斷下游信號傳導。此機制能夠廣譜靶向RS突變,此類突變是肺癌、結直腸癌及胰腺癌等癌症中最常見的致癌驅動因子之一。鑑於RS突變領域未獲滿足的醫療需求,ZG2273有望成為填補此治療空白的一款潛力候選藥物。
ZG2273擬開發用於治療KRS突變的腫瘤,包括非小細胞肺癌、腸癌和胰腺癌等,目前處於臨牀前階段。公司將積極推進該項目的研發進程。
問:公司注射用ZG005的最新臨牀進展情況,以及后續臨牀開發的策略?
答:ZG005已經啟動2項III期臨牀研究(1)ZG005聯合依託泊苷及順鉑對比依託泊苷及順鉑一線治療晚期神經內分泌癌III期臨牀研究;(2)ZG005聯合貝伐珠單抗對比信迪利聯合貝伐珠單抗一線治療晚期HCC III期臨牀研究。同時,公司正在開展ZG005治療宮頸癌、膽道癌、其他晚期實體瘤的II期臨牀研究。鑑於PD-1單藥療法存在應率有限及耐藥性等問題,ZG005有望成為下一代腫瘤免疫療法,具備廣闊的市場潛力,公司將會持續積極拓展其潛在的適應症。
除單藥療法外,ZG005與大分子靶向療法具備廣泛聯用潛力。ZG005可與調控腫瘤微環境的ZGGS18聯用增強殺瘤活性,該聯合療法的臨牀試驗申請已獲批,正在開展II期臨牀研究;除上述之外,ZG005與含鉑化療聯合用於晚期鼻咽癌和食管鱗癌的臨牀試驗也已獲得國家藥監局批准。
問:公司注射用ZG006的研發進展,尤其是關鍵臨牀和III期臨牀的進展情況?
答:ZG006已獲國家藥監局藥品審評中心突破性療法認定,適用於復發或進展的晚期小細胞肺癌以及DLL3陽性神經內分泌腫瘤療法。此外,FD已授予ZG006治療小細胞肺癌及神經內分泌腫瘤的孤兒藥資格。
目前,ZG006正在開展3項關鍵/III期臨牀研究(1)ZG006單藥治療既往經含鉑化療及至少1種其它系統治療后(三線及以上)復發或進展的晚期小細胞肺癌患者;(2)注射用ZG006對比研究者選擇的化療在複發性小細胞肺癌患者中的有效性和安全性的多中心、隨機對照、開放標籤的Ⅲ期臨牀研究;(3)注射用ZG006對比研究者選擇的化療治療晚期神經內分泌癌的多中心、隨機對照、開放標籤的III期臨牀研究。目前進展順利,公司將進一步加快推進ZG006的臨牀研究。
問:請介紹一下公司早期管線的佈局方向?
答:公司建立了小分子藥物研發平臺、雙特異性/三特異性抗體和複雜重組蛋白研發平臺。依託核心技術平臺,公司持續擴充創新候選藥物管線,包括ZGGS18(雙功能融合蛋白靶向VEGF/TGF-β)、ZGGS34(靶向CD3/CD28/MUC17的三特異性T細胞銜接器)、ZGGS15(LG-3/TIGIT雙特異性抗體)、ZG2001(新型口服泛KRS突變抑制劑)、ZG0895(高活性高選擇性TLR8激動劑)及ZG2273(新型泛RS抑制劑),其中ZGGS18、ZGGS15、ZG2001及ZG0895已在中國順利完成I期劑量遞增臨牀試驗,ZGGS34正在中國開展I期臨牀試驗,ZGGS18、ZGGS15、ZG2001、ZG0895及ZGGS34均在美國獲得IND批准。
問:請介紹公司研發的ZG005的肝癌適應症臨牀相關數據,以及最新進展?
答:在2026年SCO年會上,ZG005聯合貝伐珠單抗對照信迪利單抗聯合貝伐珠單抗用於晚期肝細胞癌一線治療的多中心、隨機、開放的II期臨牀研究(ZG005-005)入選本次年會口頭報告,該研究的數據及最新進展如下
截至2026年3月16日,共入組95例既往未接受過系統治療的晚期肝細胞癌患者,按111隨機分配至三個治療組ZG005 10mg/kg+貝伐珠單抗組31例,ZG005 20mg/kg+貝伐珠單抗組32例,信迪利單抗+貝伐珠單抗組32例;均為Q3W給藥。
有效性方面,經獨立評審委員會(IRC)基於RECIST v1.1評估,ZG005兩個劑量組相比陽性對照組均顯示出顯著的統計學差異20 mg/kg組和10 mg/kg組的疾病進展或死亡風險分別降低65%(HR=0.35,95% CI 0.15–0.76)和59%(HR=0.41,95% CI 0.18–0.89),兩組HR的置信區間上限均小於1。
由於中位隨訪時間僅約9個月,ZG005兩個劑量組(10 mg/kg和20 mg/kg)的數據尚未成熟(成熟度分別為29%和28%),當前初步數據顯示10 mg/kg組的中位無進展生存期(mPFS)尚未達到,20 mg/kg組為11.2個月,而陽性對照組的mPFS為6.7個月(成熟度59%)。
基於IRC根據RECIST v1.1評估的療效結果,三組的客觀緩解率(ORR)分別為38.7% vs. 40.6% vs. 34.4%,疾病控制率(DCR)分別為90.3% vs. 90.6% vs.75.0%;基於IRC根據mRECIST評估的結果,三組的ORR分別為61.3% vs. 53.1% vs. 40.6%,DCR分別為93.5% vs. 90.6% vs.75.0%;三組總生存期(OS)均未成熟。
安全性方面,ZG005兩個劑量組的耐受性和安全性均良好,所有不良事件均為預期不良事件。常見不良反應發生率三組相似,大多為1-2級。ZG005治療組的免疫相關不良反應譜與同類藥相似,均為預期的不良反應。
綜上,ZG005聯合貝伐珠單抗在一線晚期肝細胞癌患者中展現出優異的抗腫瘤活性和良好的安全性,特別是ZG005 20mg/kg組顯示更優的療效趨勢。
目前,公司已經啟動ZG005聯合貝伐珠單抗對比信迪利聯合貝伐珠單抗一線治療晚期肝癌的III期臨牀研究。
澤璟製藥(688266)主營業務:化學新葯及生物新葯的研發、生產及銷售。
澤璟製藥2026年中報顯示,上半年度公司主營收入12.05億元,同比上升220.88%;歸母淨利潤6.4億元,同比上升979.09%;扣非淨利潤6.17億元,同比上升700.66%;其中2026年第二季度,公司單季度主營收入3.0億元,同比上升44.22%;單季度歸母淨利潤739.85萬元,同比上升116.61%;單季度扣非淨利潤-1570.03萬元,同比上升70.13%;負債率51.21%,投資收益100.27萬元,財務費用-421.22萬元,毛利率94.64%。
該股最近90天內共有11家機構給出評級,買入評級10家,增持評級1家;過去90天內機構目標均價為152.48。
以下是詳細的盈利預測信息:
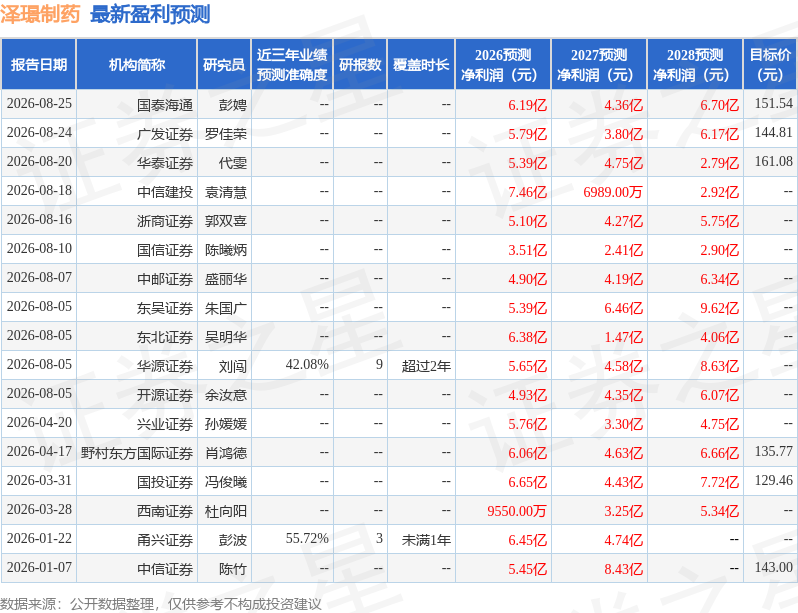
融資融券數據顯示該股近3個月融資淨流入6955.84萬,融資余額增加;融券淨流入827.73萬,融券余額增加。
以上內容為證券之星據公開信息整理,僅供參考不構成投資建議。
推薦文章
一周財經日曆 | 影響加息大事!美國10月核心PCE下周公佈;小米、美團業績壓軸登場;美股因感恩節休市1.5日

財報前瞻 | 小米Q3利潤恐腰斬!高盛、大摩、巴克萊齊看盈利修復,「最難季度」即將過去?
港股周報 | 科網股周內重挫!科指一度跌破3500點,網易暴跌19%,騰訊控股跌超11%;AI硬件股遭遇拋售潮!天數智芯跌逾32%
Anthropic首日上演過山車行情!10只槓桿ETF、股票期權下周一同步登場,能否再掀一輪行情?
丘盛一籌 | 業績爆喜難掩內憂!英偉達5180億美元豪賭供應鏈,鉅額算力擔保埋雷
華盛早報 | Anthropic首秀飆升17%!市值居美股第十一;美股衝高回落,三大指數跌超2%;恆科、科指季檢結果今日揭曉
新股首日 | Anthropic飆漲26%!晉級史上規模最大IPO,市值超1.37萬億美元
一圖看懂 | 拼多多Q3淨利295億元超預期!投資收益下降逾三成,現金及等價物超4550億元


