热门资讯> 正文
全球资金重新押注欧洲? 科技股遭遇近20年最猛减配,欧股看涨情绪却创九个月新高
2026-11-18 16:23
智通财经APP获悉,就在华尔街金融巨头美国银行最新基金经理调查显示全球科技股净超配比例由10月的37%降至11月的12%,单月下降25个百分点,一举创下2006年6月以来最大降幅之际,欧洲股市已经悄然跑赢全球市场,且最新资金流数据显示截至11月11日的一周,欧洲股票基金净流入351.3亿美元,创2021年6月以来新高。
今年以来,投资者对欧洲股市前景鲜有像眼下这般乐观的时候,他们甚至预计欧股还有进一步上涨的空间。
欧洲股市已经跑赢全球市场。2026年初至今,斯托克欧洲600指数强势上涨9.88%领跑全球股票市场,作为对比,同期MSCI全球所有国家指数(即 MSCI All-Country Index)上涨6.3%。本季度,AI交易急剧回调,震动全球市场,欧洲股市总体上经受住了这轮冲击。
欧洲企业应对油价冲击的表现好于预期,如今又有望从原油价格回落中受益。科技板块权重较低、经济保持适度增长,加上政府推出大规模支出计划,正在吸引投资者。
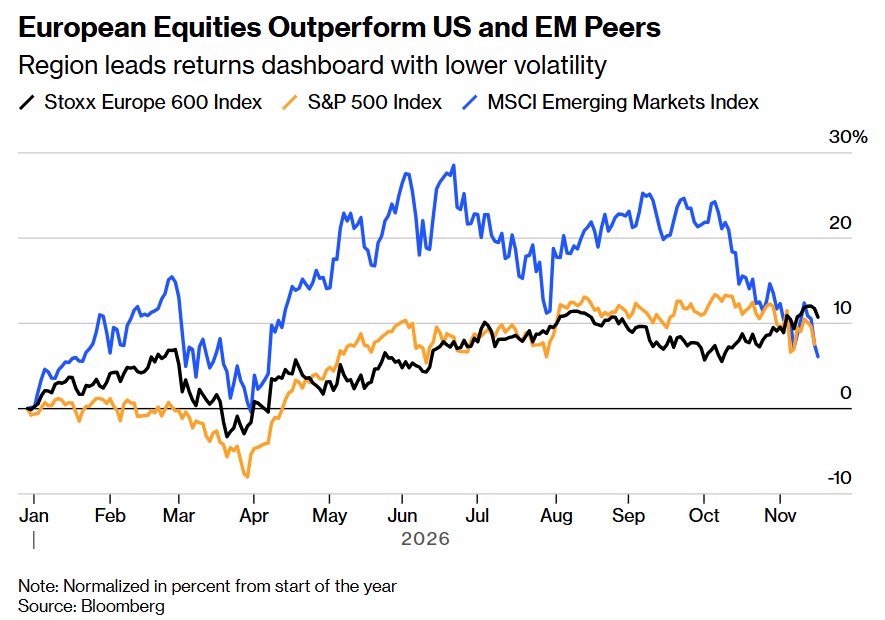
如上图所显示的那样,欧洲股市显著跑赢美国和新兴市场。欧洲以较低的波动率,在各地区回报排名中居首。注:以年初为基准,按百分比展示累计表现。
包括保利娜·斯特泽林斯卡在内的美国银行策略师在解读本月欧洲基金经理调查时表示:“展望2027年,投资者对欧洲市场愈发乐观。预计未来一至三个月欧洲股市将上涨的受访者净比例达到67%,为2月以来最高。”
调查中的仓位数据也显示,欧洲股市仍有进一步上涨的潜力。全球投资者对欧元区股票的配置仍比长期平均水平低0.8个标准差。11月,投资者对欧元区股票的净低配比例由上月的8%收窄至5%。英国股票的净低配比例则由10月的26%收窄至21%。
盈利预计将成为推动股市上涨的主要动力。在这方面,欧洲正与美国并驾齐驱。按目前财报进度推算,MSCI欧洲指数成分股本季度每股盈利有望同比增长33%,与标普500指数成分股的增速相近,远高于财报季开始前市场预期的23%。
今年以来,欧洲企业盈利增长快于股价上涨,欧股估值倍数因此回落约6%。只要企业利润保持强劲,欧洲股市相对于其他市场就有望继续保持吸引力。
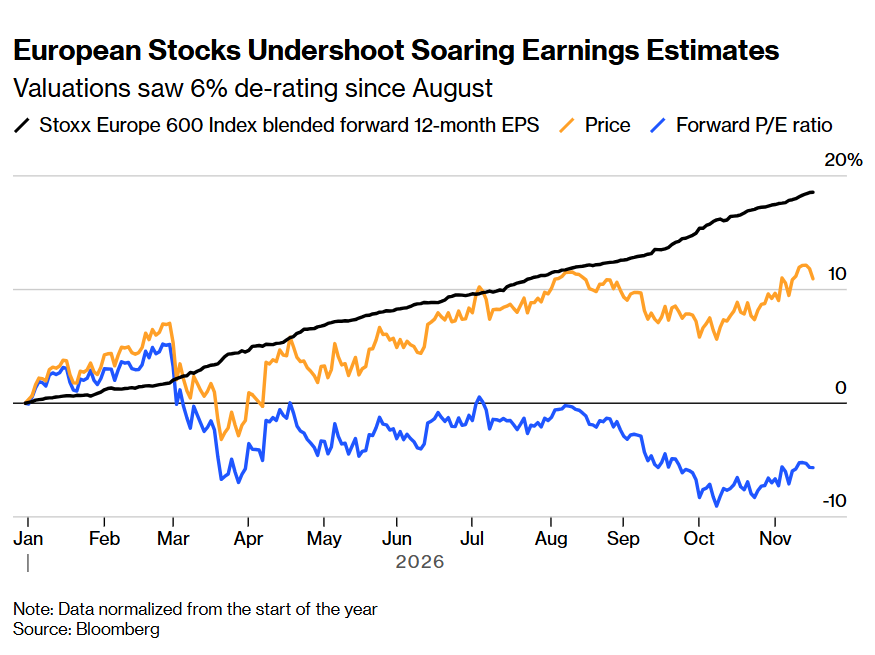
如上图所示,欧洲股价涨幅落后于快速上调的市场一致盈利预期。自8月以来,估值倍数回落6%。注:数据以年初为基准进行标准化处理。
美银策略师指出,对欧洲市场的热情使投资者陷入两难:33%的受访者将仓位过度集中于热门交易列为投资组合面临的最大风险,另有30%担心仓位太轻,错过上涨行情。
一些市场预测人士认为,欧洲股市的涨势可能很快失去动力。他们列举的挑战包括欧股相对美股的估值走高、欧洲部分地区政局不稳,以及盈利增长放缓的风险。
就盈利而言,本季度约一半的利润增量来自能源股。本月油价已下跌约20%,能源行业对盈利增长的提振作用可能逐渐减弱。如果美国与伊朗达成和平协议,这一影响将更为明显。
欧洲企业利润今年预计增长20%,2027年增速预计放缓至9%。对欧洲而言,这仍是相当强劲的表现。此外,能源价格回落将降低多数其他行业的经营成本,有望在很大程度上抵消能源行业盈利贡献减弱的影响。
欧洲股市面临的主要利好包括各国政府对国防和基础设施的支出承诺,德国尤为突出。预测显示,欧洲经济增速将由今年的1.2%加快至2027年的1.5%。与此同时,应用AI与管控成本已经帮助企业改善利润率,预计这一趋势将延续至明年。
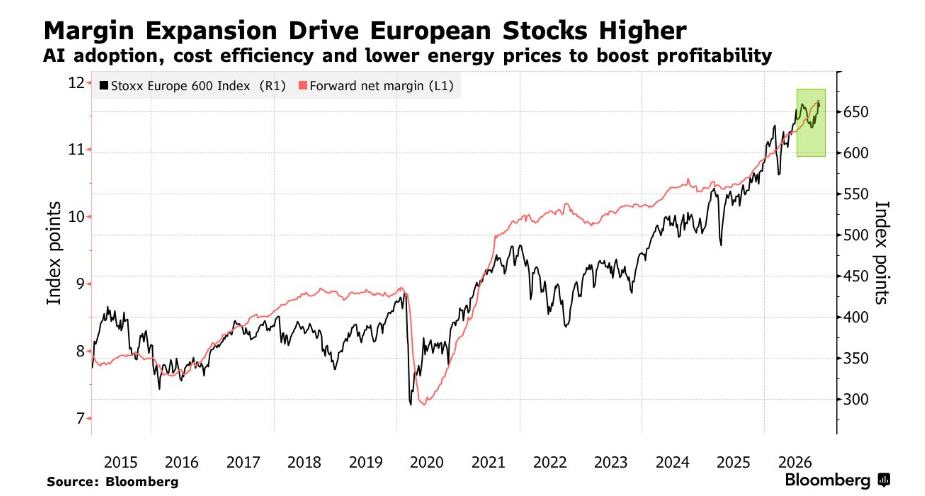
如上图所示,利润率扩张推动欧洲股市上涨——AI应用渗透至更行业带动利润扩张、成本与经营效率改善、能源价格回落有望提升企业盈利能力。
本月早些时候,由贝阿塔·曼泰率领的花旗集团策略团队将欧洲除英国股票上调至“超配”。他们认为,欧洲多方面的政策调整有望推动每股盈利长期增长。该团队表示:“我们认为,股市估值尚未充分反映政策转向的影响。从更长时间看,估值倍数可能因此提升10%。”
全球半导体反弹再遭抛售,欧股的相对韧性从何而来?
费城半导体指数从11月5日至11日一度反弹17.2%,但在英伟达首席执行官黄仁勋辞任、美国进一步限制中国获取先进AI芯片之际,涨势再度逆转。11月16日周一,费半下跌5.28%,周二仅回升0.34%,仍较6月下旬高点低约34%,处于技术性熊市。纳斯达克100指数周一、周二分别下跌2.67%和0.72%。
亚洲市场中,芯片权重较高的中国台湾加权指数两日分别下跌6.03%和2.31%,累计回撤8.20%;韩国综合指数分别下跌3.59%和2.59%,累计回撤6.09%。自民主党中期选举大获全胜导致市场预期AI数据中心建设进程可能大幅放缓,加之英伟达CEO风波继续发酵之后,从美国芯片设计商到亚洲晶圆代工和存储厂商,投资者同时在重估这条AI算力产业链对少数大客户AI算力采购的依赖。
美银全球基金经理调查显示,科技股净超配比例由10月的37%降至11月的12%,单月下降25个百分点,为2006年6月以来最大降幅;这一美银基金经理调查于11月6日至12日进行,全球部分共覆盖169名基金经理机构参与者,管理资产规模合计4610亿美元。欧洲市场的区域性问题由94名参与者作答,管理资产规模合计2410亿美元。
相比之下,LSEG资金流数据显示,欧洲已经吸引到庞大实际资金——截至11月11日的一周,欧洲股票基金净流入351.3亿美元,创2021年6月以来新高。
不过,周二斯托克欧洲600指数也下跌1.75%,光刻机制造商阿斯麦跌5.3%,电力设备商西门子能源跌3.1%。这恰好说明欧洲的配置价值在哪里——即紧密围绕全球AI基建狂潮的半导体设备和数据中心供电企业仍对AI资本开支敏感,而整个欧洲市场指数还有一批盈利更多取决于公共投资、能源成本和自身经营效率的公司。
看多者增加,仓位仍低,下一轮上涨取决于谁能持续贡献强劲利润
截至11月17日,斯托克欧洲600指数年内上涨9.88%,按机构汇编的统计口径,领先MSCI全球所有国家指数约3.58个百分点。
美银欧洲基金经理调查中,预期未来一至三个月欧股上涨的受访者净比例由44%升至67%,创九个月新高,全球投资者对欧元区股票却仍净低配5%。
看多与持仓之间的距离,为后续增配留下空间。半数欧洲调查受访者将盈利预测上调列为进一步上涨最可能的动力,而本轮财报季已经给出依据:MSCI欧洲指数成分股每股盈利同比增速有望达到33%,比财报季开始前的预期高10个百分点,与标普500指数相近;此外,统计数据显示出,自8月以来,欧股估值倍数反而收缩约6%。
决定这轮行情能走多远的,是盈利增长能否从能源企业扩展到更多行业。能源股贡献了本季约一半的利润增量,11月油价已下跌约20%,这部分贡献可能减弱。对其他企业而言,成本下降能留下多少利润,则取决于采购合同何时重定价,以及节省的费用有多少会通过降价让给客户。
德国国防与基建预算转化为订单、企业借助AI降低每笔业务的处理成本,都有望为2027年盈利提供新的支撑。花旗已将欧洲除英国股票上调至超配,并认为政策变化长期有望推动估值倍数提升约10%。在欧洲整体盈利增速预计由今年20%放缓至明年9%的背景下,最值得跟踪的是非能源行业的订单、利润率与盈利预测能否同步改善。
推荐文章
一图看懂 | 腾讯Q3营收、利润均不及预期!资本开支意外上破800亿元,自由现金流明显恶化

12月或迎重磅官宣!马斯克“世纪并购”押注升温至七成,特斯拉最高35%溢价能否兑现?
Anthropic IPO遭疯抢!硅谷投资大佬透露:超额认购10至20倍
美股成交额前20:SpaceX涨超3%,获高盛看好星舰第15次试飞的技术突破;博通涨2%,台积电跌3%
11月18日外盘头条:黄仁勋称愿意回归公司 英伟达Q3利润和营收均超预期 美国国家安全局内部通信网络中断
英伟达公布黄仁勋离职后的首份财报 利润和营收均超预期
英伟达前首席执行官黄仁勋发布辞职后首份声明,称愿意回归公司
1.4万亿美元超级IPO来袭!Anthropic周四登陆美股,上市后股价怎么走?三阶段深度推演!


