热门资讯> 正文
SpaceX(SPCX.US)逆势涨逾3%之后,大摩重申300美元目标价! 星链与AI算力宏图撑起股价翻倍展望
2026-11-18 15:24
智通财经APP获悉,截至美东时间11月17日美股收盘,马斯克创立并亲自掌舵的“AI+太空探索”超级巨头SpaceX(SPCX.US)股价逆势上涨3.16%,收于141.70美元,相比之下,当天道指、标普500和纳斯达克综合指数分别下跌1.64%、1.03%和0.74%。SpaceX这次逆势上涨发生在英伟达发布财报之前,而就在英伟达公布炸裂业绩报告与未来展望之后不久,这家AI芯片巨无霸带动一众AI算力产业链领军者盘后股价大涨,近期加码布局AI算力租赁平台的SpaceX在盘后也呈现盘后涨势。
英伟达公布无比强劲业绩之后不久,摩根士丹利资深分析师Adam Jonas领衔的团队重申该机构对于SpaceX的“买入”这一最乐观评级,以及300美元目标价,按周二收盘价计算,潜在上行空间为111.7%。近一周和近一个月SpaceX股价的强势表现,推动大摩在这份研究报告中详细拆解了“为何SpaceX股价近期相对抗跌,以及这种分化能否长期持续?”这一市场热议话题,并且提出了“SpaceX与AI板块的负面联动有望减弱且SpaceX开始脱钩于市场大盘”的这一长期看涨观点。
在大摩分析师团队看来,聚焦于最前沿卫星互联网通信的星链技术平台已经贡献了SpaceX集团本身的大部分营业利润,即便投资者们持续下调AI交易主题整体估值,市场力量也有理由单独为这项业务定价。此外,大摩予以的300美元看涨目标价中仍有170美元来自企业AI,这也意味着AI算力资源高效率交付于租赁和AI算力基建相关联的AI融资先决条件依然决定股价能走多远。
摩根士丹利这份覆盖SpaceX的最新看涨研报显示,第三季度,以星链为核心的连接业务贡献23.67亿美元营业利润,同比增长99%,约占集团营业利润的85%。家庭宽带订阅以及企业、政府客户的持续付费,让投资者即使调低AI算力业务的估值,仍有依据为卫星网络单独定价。
这也是为何大摩给予围绕星链卫星互联网平台的连接业务每股111美元的估值,同时将300美元目标价中的170美元归于企业AI;此外,剩余的每股19美元来自两项业务:航天业务(Space)贡献8美元,包括火箭发射等业务;社交平台X与AI助手Grok合计贡献11美元。
大摩的分部估值加总为:航天业务8美元+以星链为核心的连接业务111美元+X与Grok 11美元+企业AI算力租赁/出售业务170美元=每股300美元。按周二美股收盘价141.70美元计算,目标价隐含约112%的上行空间。星链卫星互联网相关的强劲利润增长轨迹解释了SpaceX为何相对抗跌,而要兑现大摩看好的股价翻倍空间,SpaceX还需按期高效率交付算力,并让客户支付的租金持续覆盖设备和融资成本。
费城半导体经历反弹趋势后仍处于熊市,SpaceX先彰显抗跌、再逆势上涨
11月5日至11日,费城半导体指数从9,011点反弹至10,564点,六天涨逾17%。到11月16日周一,抛售再起,道指、标普500和纳斯达克综合指数分别下跌1.41%、1.92%和2.49%,纳斯达克100指数跌2.67%,费半跌5.28%,SpaceX同期仅跌1.26%。周二,纳斯达克100再跌0.72%,费半微升0.34%至9,642.88点,仍比6月22日的历史收盘高点14,634.72点低34.11%,早在7月就已跌入技术性熊市。
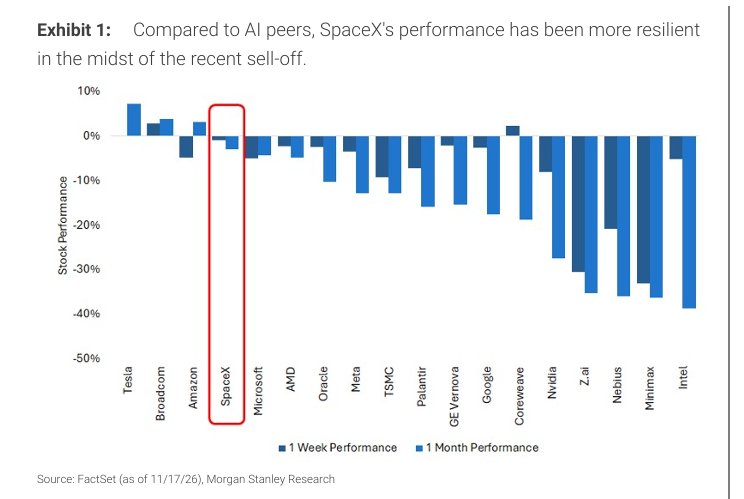
大摩分析师团队在研报中给出的以下图表提供了比单日逆势上涨更有意义的对照:截至11月17日,SpaceX近一周仅仅约跌1%、近一月约跌3%,相比之下同期英伟达近一月跌幅约28%。这些图表数据足以说明SpaceX在这轮抛售中损失较小,但是持续时间还不足以断言这两只股票以及SpaceX与AI相关科技主题的长期相关性已经改变。
亚洲市场可谓承受了更加集中的芯片股与更加广泛科技股卖压。周一、周二,中国台湾加权指数分别收跌6.03%和2.31%,SK海力士与三星电子占据超过50%市值权重的韩国KOSPI基准指数分别跌3.59%和2.59%,日经225分别跌2.42%和1.34%,两日累计跌幅依次为8.20%、6.09%和3.73%。英伟达领导层交接不确定性以及与英伟达相关联的大型AI融资项目因黄仁勋辞职CEO愈发彰显不确定性、美国新一轮芯片出口限制蓄势待发,以及投资者们为Anthropic拟上市腾挪资金,共同影响了亚洲AI交易基调。
英伟达财报披露之前,高盛、花旗、瑞银分别将英伟达目标价从300、285、300美元下调至220、225、240美元,均保留“买入”评级。高盛担心投资者愿意支付的估值倍数下降,瑞银还下调了2028年收入预测,反映出口审查与交付延迟可能产生实际盈利影响。
英伟达盘后财报缓解了需求担忧,同时提高了对算力项目融资质量的要求。 2027财年第三季度营收1,158亿美元,同比增长103%,数据中心收入1,076亿美元,同比增长110%。Vera Rubin首个量产出货季度就贡献近200亿美元收入。第四季度营收指引中值为1,300亿美元,高于市场预期的约1,250亿美元,包含额外一周,且未计入来自中国的数据中心计算收入。
更加重磅的是,英伟达管理层将2028财年营收增长预期从70%上调至约75%。董事会明确无意请黄仁勋回任CEO,代理CEO科莱特·克雷斯则表示,新增投资及担保将更审慎,尤其看重客户能否落实土地、电力和机房。英伟达盘后涨近5%,CoreWeave和Nebius一度分别涨逾7%和9%。对SpaceX而言,旺盛的GPU需求有利于算力出租,但能否按期通电、高效率交付算力资源并收取租金,决定了这轮需求能转化为多少现金流。
大摩如何测算出300美元目标价?星链贡献当期利润,企业AI决定估值上限
星链是SpaceX相对抗跌最有力的财务依据。 第三季度,连接业务收入52.48亿美元,同比增长69%,营业利润23.67亿美元,同比增长99%,占集团营业利润约85%。面向家庭、企业和政府客户收取的服务费,使公司即使在芯片采购周期波动时也有持续收入。
大摩进一步按2030年预计运营水平测算,一次星舰满载发射的V3宽带卫星,按约5%的总容量最终可售计算,可支撑约3亿至4亿美元的年化收入,以增量息税前利润衡量,投资回收期约20周。这是卫星投入运营后的模型收益。决定回收速度的,是新增带宽能否部署到有付费需求的地区,以及客户实际购买多少容量。
300美元目标价对企业AI的依赖,比“明星商业航天股”这个标签所暗示的更高。 大摩按分部估值,发射及航天业务每股值8美元,连接业务111美元,X与Grok值11美元,企业AI值170美元。企业AI已因执行风险打了五折,仍占目标价值的56.7%。模型预测至2040年,以2027年9月30日为估值基准,采用11.3%的加权平均资本成本和12.1%的股权成本。以大摩研究报告首页引用的11月16日收盘价137.36美元计,目标价对应上涨118.4%。
按SpaceX此前10月披露的约135.81亿股A、B类股份静态估算,300美元目标价预期约对应4.07万亿美元股权市值。高盛同期维持“买入”、目标价245美元,花旗维持“买入”并将目标价从240美元升至280美元,Cantor维持“增持”和345美元目标价,按周二收盘价分别对应约73%、98%和143%的上行空间。
SpaceX的股价仍接近发行价,但摩根士丹利对其盈利前景的判断已较上市初期更为乐观。 以研报采用的约140美元股价计算,SpaceX较135美元发行价溢价约4%。与此同时,自7月初以来,大摩已将2027年和2028年每股收益预测分别上调约80%和60%,至3.95美元和9.91美元。大摩对算力业务仍保留了余地:该行预计2027年底投运容量为8.3吉瓦,低于马斯克提出的13吉瓦目标,并假设到2028年底容量增至14吉瓦,而每瓦收入由2027年第一季度的34美元降至2028财年的21美元。
按这组假设,并剔除递延所得税资产估值备抵转回带来的一次性收益,SpaceX对应的2028年市盈率约为17.5倍,较大摩估计的标普500指数16倍略有溢价。Visible Alpha汇总的市场预期对SpaceX同期盈利增长前景展望则更为乐观,因此按相同股价、同样剔除税务收益计算,市盈率约为11.2倍。也就是说,剔除递延所得税资产估值备抵转回带来的一次性收益后,SpaceX 2028年预期市盈率约为17.5倍,略高于该行估计的标普500指数同期16倍;Visible Alpha预期对应更高的2028年盈利,因此在相同股价下,同样剔除税务收益后,SpaceX的预期市盈率约为11.2倍。
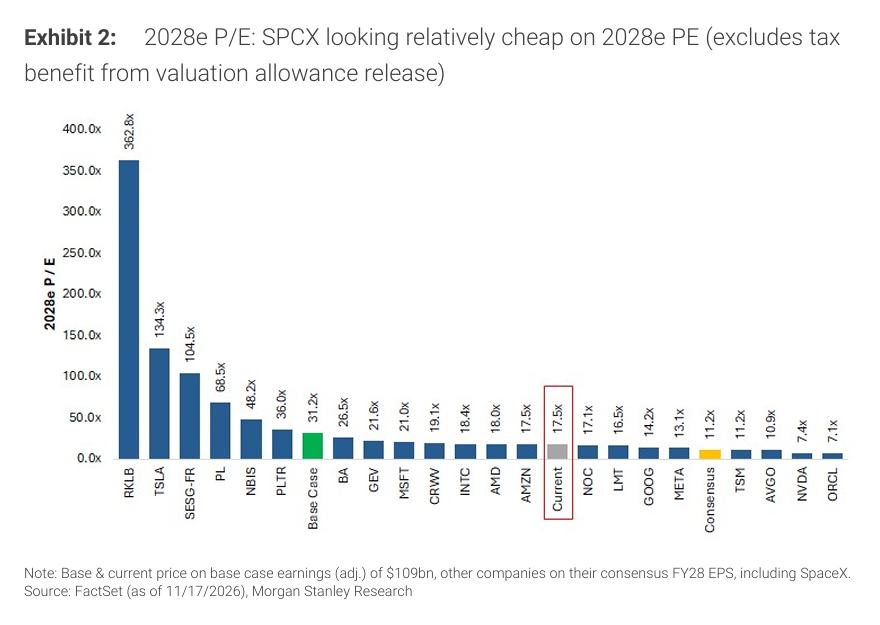
对投资者们而言,SpaceX相对大盘是否便宜,最终取决于新增算力能否按期交付并实现足够高的利用率,使利润增长足以消化每瓦收入下降的影响。按大摩自身的最新预测,投资者目前仍在为SpaceX支付小幅估值溢价。只有当公司兑现市场更乐观的盈利预期时,当前价格所隐含的相对折价才有业绩支撑。
大摩另列出两项会改变股东回报的因素。其一是Terafab晶圆制造计划。美国强化先进芯片技术管控,提高了本土供应能力的战略价值,但大摩模型为该项目计入的资本开支达2027年150亿美元、截至2030年累计1,700亿美元、截至2035年累计4,900亿美元。股东需要看到资金投向、产能利用率和回收路径。其二是SpaceX与特斯拉未来的资本关系。据大摩与投资者的交流,即便认同潜在整合的产业逻辑,部分看多者仍因交易时间、双方董事会独立委员会的意见及潜在股权稀释而暂缓建仓;大摩把这项不确定性列为当前最大的持仓顾虑。
从地面机房到太空轨道AI算力雄心壮志,SpaceX究竟哪些业务已经开始赚取强劲利润
地面算力租赁已经形成收入,盈利取决于客户付费期限能否覆盖设备融资期限。 截至9月底,SpaceX额定算力达到1.7吉瓦。云服务合同开始执行,加上Cursor并表及Grok增长,推动超级智能分部业务(即聚焦AI业务的SI分部)季度收入升至75.60亿美元、营业利润达到4.31亿美元。
Anthropic披露,与SpaceXAI的合同延伸至2029年,最高支出1,205亿美元,全部容量交付后每月约31亿美元,但初始不可撤销期结束后,双方可提前90天解约。与之对应,SpaceX已就约400亿美元的Vera Rubin设备融资租赁取得有约束力的承诺。两项条款放在一起,投资层面的含义愈发清晰——大型AI机柜租赁交付只是收入起点,持续利用率、客户续租和每瓦建设成本,才决定五年期设备租赁能为股东留下多少回报。
火箭复用首先改善星链的经济性,也给轨道算力提供运力。 第15次星舰飞行完成上面级首次从轨道返回后被发射塔捕获,并部署26颗V3卫星,一级助推器回收仍待突破。此前首次商业入轨任务同样部署26颗V3,新增下行容量约为一次猎鹰9号星链任务的十倍。若复用周转提速,SpaceX就能以更低成本增加可销售带宽。
SpaceX近期聚焦的智能手机直连业务版图则扩大潜在客户群,卫星负责补足覆盖,高通参与的地面5G基站承接人口密集地区的容量需求,双方计划自2027年起在美国启动部署。
更远期的Starmind计划将优化版Vera Rubin系统送入太阳同步轨道,利用太阳能供电并以辐射方式散热。首条太空用太阳能电池产线设备已有超过6,000万欧元的订单,SpaceX第三季度也购入1.51亿美元特斯拉Megapack作为固定资产。
整体而言,在大摩分析师团队看来,星链已有利润,地面算力已有租约,轨道算力仍须用试验验证散热、寿命与单位有效算力的入轨成本。 大摩也将后续在轨试验,以及中国等其他参与者是否加大投入,视为检验这一方向的佐证。
这种业务结构也解释了为何穿透持仓后,SpaceX仍是AI交易的重要组成部分。第三季度末,英伟达增持SpaceX约771万股,持仓市值达到196.83亿美元,占其13F组合的40.73%,超过英特尔成为第一重仓。SpaceX同时也是Alphabet的13F第一重仓,市值837.34亿美元。
对同时持有英伟达和SpaceX的投资者,星链引入了来源不同的经营利润,两家公司的算力业务却仍共同依赖GPU交付、电力与终端客户付款。接下来,最能验证“脱钩”的指标,是全球股市芯片与半导体板块再度承压时,星链营业利润能否继续增长,以及地面算力新增租金能否覆盖新增融资负担。
推荐文章
一图看懂 | 腾讯Q3营收、利润均不及预期!资本开支意外上破800亿元,自由现金流明显恶化

12月或迎重磅官宣!马斯克“世纪并购”押注升温至七成,特斯拉最高35%溢价能否兑现?
Anthropic IPO遭疯抢!硅谷投资大佬透露:超额认购10至20倍
美股成交额前20:SpaceX涨超3%,获高盛看好星舰第15次试飞的技术突破;博通涨2%,台积电跌3%
11月18日外盘头条:黄仁勋称愿意回归公司 英伟达Q3利润和营收均超预期 美国国家安全局内部通信网络中断
英伟达公布黄仁勋离职后的首份财报 利润和营收均超预期
英伟达前首席执行官黄仁勋发布辞职后首份声明,称愿意回归公司
1.4万亿美元超级IPO来袭!Anthropic周四登陆美股,上市后股价怎么走?三阶段深度推演!


