热门资讯> 正文
腾讯三季度财报前瞻:收入增速放缓,AI投入如何影响利润?
2026-11-18 10:38
今天来分享一下摩根士丹利和瑞银对腾讯2026年第三季度财报的前瞻,以及杰富瑞、汇丰近期对腾讯 AI 业务的观察。
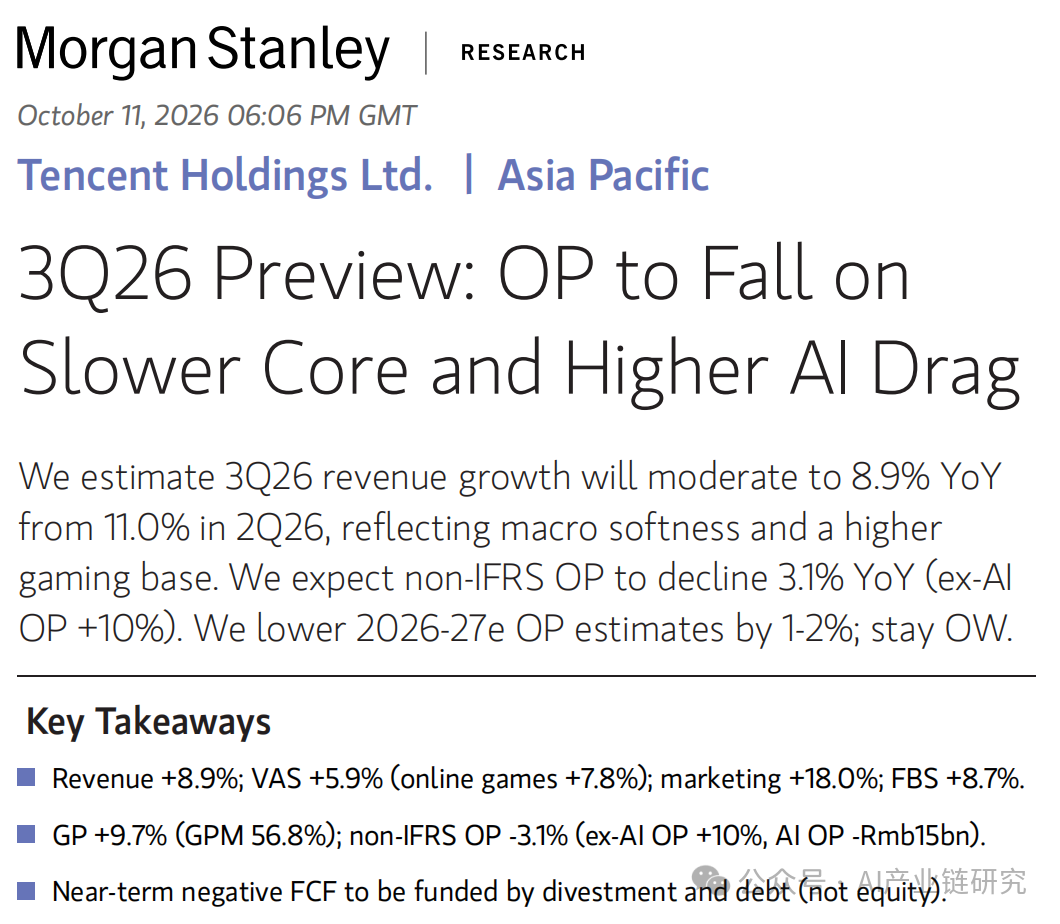
摩根士丹利的报告由 Gary Yu、Rebecca Xu 和 Joanne Lau 撰写,发布于10月11日;
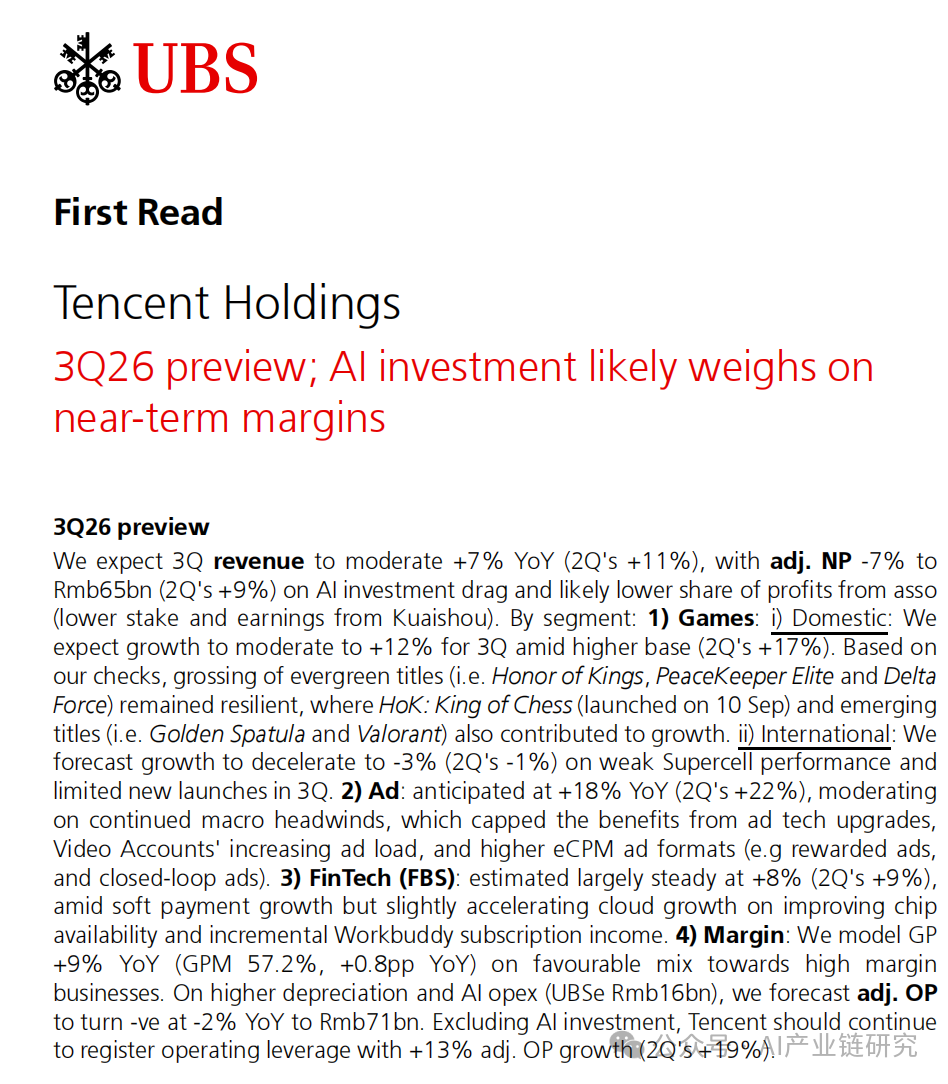
瑞银的报告由 Kenneth Fong、Sardonna Fong 和 Wei Xiong 撰写,发布于10月14日。
两份报告对三季度的判断比较接近:腾讯收入预计继续增长,但增速较二季度放缓;随着 AI 投入增加,经调整经营利润可能同比下降。
具体来看,摩根士丹利预计三季度收入约2099.6亿元,同比增长8.9%;瑞银预计约2066.3亿元,同比增长7.1%。两家预计的非国际财务报告准则经营利润分别约703.1亿元和713.5亿元,同比分别下降3.1%和1.7%。
这意味着,市场关注的重点不只是腾讯收入能增长多少,还包括核心业务带来的利润增长,能在多大程度上覆盖 AI 相关投入。以下金额除特别说明外均为人民币,三季度数据均为机构预测,而非公司实际业绩。
收入增速放缓,利润可能承压
作为比较,腾讯2026年二季度收入为2047.9亿元,同比增长11%。摩根士丹利和瑞银对三季度收入增速的预测分别下降至8.9%和7.1%,均低于各自报告引用的 Visible Alpha 市场一致预期,后者约为2111亿元。
收入预测的差异,一部分来自增值服务业务。瑞银预计三季度增值服务收入同比增长2.5%,摩根士丹利则预计增长5.9%;其中,瑞银对社交网络收入的预测同比下降6%,摩根士丹利预计增长2%。这项差异值得在财报中进一步核对。
利润端,两家机构都预计,AI 投入增加将抵消一部分核心业务增长。摩根士丹利预计,三季度非国际财务报告准则经营利润为703.1亿元,同比下降3.1%;若剔除新 AI 产品的收入、成本及费用,经营利润预计同比增长10%。
瑞银预计调整后经营利润为713.5亿元,同比下降1.7%;剔除 AI 投资后,经营利润预计增长13%。按其测算,三季度 AI 相关经营投入约160亿元,叠加折旧上升,将压低整体利润率。两家对剔除 AI 影响的测算均为分析师估算,并非腾讯已披露的实际结果。
净利润预测的分歧更明显:摩根士丹利预计非国际财务报告准则净利润为681.7亿元,同比下降3.4%;瑞银预计为653.8亿元,同比下降7.3%。瑞银同时考虑了联营公司利润贡献可能减少等因素,因此经营利润与净利润的变化不能简单归因于同一项成本。
游戏:国内仍增长,海外面临高基数
游戏是判断腾讯基本盘的重要部分。摩根士丹利预计,三季度网络游戏收入同比增长7.8%,其中本土游戏增长13%,国际市场游戏下降3%。瑞银对两者的预测分别是增长11.5%和下降3%。
国内游戏增长放缓,主要与去年同期基数较高有关。瑞银的渠道观察显示,《王者荣耀》《和平精英》和《三角洲行动》等长线产品流水仍有韧性,新兴产品也有贡献。摩根士丹利援引 Sensor Tower 数据称,《王者荣耀》在三季度的全球移动游戏收入排名第一。
不过,流水不等于当季确认收入,具体财务表现仍要看腾讯披露。市场还会关注第四季度的产品储备:瑞银认为,在较高基数和缺少重大新游戏上线的情况下,增长仍可能面临压力;它预计《穿越火线:彩虹》是2027年值得关注的产品。
海外市场方面,两家机构均预计收入同比下降3%。瑞银将其归因于 Supercell 旗下产品表现趋缓,以及三季度新游戏上线有限。此外,Miniclip 休闲游戏更多通过应用内广告而非应用内购买变现,也会影响收入在不同业务项目中的确认。海外游戏能否重新加速,需要观察既有产品运营和新产品推出情况。
广告仍是增长亮点,支付与云业务分化
广告业务是两家机构预期中增长较快的板块。摩根士丹利预计三季度营销服务收入约427.7亿元,同比增长18%;瑞银预计约426.6亿元,增长17.7%。
两家报告提到的共同驱动因素包括广告技术升级、视频号广告加载量增加,以及搜索广告等变现方式的发展。瑞银同时指出,宏观环境偏弱可能限制这些改善的效果:即使广告系统效率提升,客户预算本身仍会影响最终增长。
金融科技及企业服务方面,摩根士丹利预计该板块收入约632.4亿元,同比增长8.7%;瑞银预计约629.0亿元,增长8.1%。板块内部的增速并不一致。摩根士丹利预计金融科技收入同比增长4.5%,而包括云在内的企业服务收入增长27%,主要受到云需求和定价改善带动。上述拆分是机构估算,不能直接视为腾讯正式披露的细分数据。
瑞银也预计支付增长偏弱、云业务增长略有加快,并认为 WorkBuddy 订阅收入开始确认,可能成为云收入的增量来源。财报中值得关注的是,云需求增长能否转化为持续收入,以及算力供给和定价变化对利润率的影响。
AI 投入:利润表之外,还要看现金流
AI 对腾讯的影响不只体现在当季费用,也体现在资本开支和现金流。摩根士丹利将2026年、2027年资本开支预测分别提高至约2060亿元和2240亿元;瑞银的预测分别为2500亿元和2300亿元。尤其是2026年,两家相差约440亿元,说明投入节奏仍有较大不确定性。
资本开支并不等于当期经营费用:服务器和数据中心等资产的支出会先影响现金流,之后再通过折旧等方式影响利润;模型研发、推理及产品运营等支出也可能以费用或成本体现。因此,判断 AI 投入的财务影响,需要同时看利润率、资本开支、预付款和自由现金流。
摩根士丹利认为,前置的 AI 投入、较高资本开支及算力相关预付款可能压低近期自由现金流,但核心业务与投资资产处置有助于满足资金需求;如出现短期资金缺口,该行预计腾讯可能通过债务而非股权融资解决。这是机构判断,并非公司承诺。
瑞银还给出了一个较保守的情景:假设2027年剔除 AI 投资的核心经营利润增加约350亿元,同时新 AI 产品投资较2026年增加约550亿元,两者相抵后,经营利润净影响约为200亿元。实际结果取决于核心业务增长、投入规模和 AI 商业化进度,并非必然预测。
从模型到产品,商业化仍需验证
三季度之外的进展,有助于理解腾讯后续的投入方向,但不能直接计入三季度业绩。
杰富瑞10月29日的报告援引腾讯全球数字生态大会信息称,WorkBuddy 的 Token 使用量较3月增长50倍,累计处理90亿项用户任务,并拥有超过5万名合作伙伴和开发者、超过20万个技能。报告还称,WorkBuddy 企业版已覆盖50多个行业。这些指标反映产品使用和生态扩张,但不等同于付费用户数或收入。
汇丰11月5日的报告则指出,腾讯于11月4日推出 Hy4,在视觉理解、长上下文和长任务等方面较预览版有所提升,API 价格保持不变。模型能力提升和产品分发有助于扩大使用,但定价优惠、推理成本和付费转化率都会影响最终回报。11月的模型发布属于四季度事件,应与三季度财务表现区分。
机构观点与财报关注点
截至各自报告发布时,摩根士丹利维持腾讯“增持”评级,目标价550港元;瑞银维持“买入”评级,目标价740港元。两者的估值方法和假设不同,目标价也不是对股价走势的保证。
两家机构对短期经营趋势的判断相近,分歧更多在于收入、AI 投入及未来利润的具体幅度。三季度财报最终需要回答的是:国内游戏和广告的增长能否接近预期,云业务需求能否持续兑现,以及新增 AI 成本究竟会以多快的速度反映在利润和现金流中。
更长远的问题则是,腾讯能否把模型能力、微信生态和企业应用的使用量,逐步转化为足以覆盖投入的收入与利润。现阶段,产品使用指标提供了观察线索,但距离衡量投资回报,仍需要更多财务数据。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
华盛早报 | 英伟达绩后劲升4%!黄仁勋求回归遭董事会拒绝;Anthropic拟提高定价募资900亿美元;腾讯今日港股盘后放榜

Anthropic IPO遭疯抢!硅谷投资大佬透露:超额认购10至20倍
美股成交额前20:SpaceX涨超3%,获高盛看好星舰第15次试飞的技术突破;博通涨2%,台积电跌3%
11月18日外盘头条:黄仁勋称愿意回归公司 英伟达Q3利润和营收均超预期 美国国家安全局内部通信网络中断
英伟达公布黄仁勋离职后的首份财报 利润和营收均超预期
英伟达前首席执行官黄仁勋发布辞职后首份声明,称愿意回归公司
一图看懂 | 营收、利润双超预期!京东Q3经调整净利大增44%,自由现金流负239亿元同比恶化
1.4万亿美元超级IPO来袭!Anthropic周四登陆美股,上市后股价怎么走?三阶段深度推演!


