
热门资讯> 正文
崔东树:10月汽车工业增加值增0.9%,传统汽车消费压力较大
2026-11-16 15:05
乘联会秘书长崔东树发文称,2026年1-10月汽车生产2641万台,同比降4%;新能源汽车生产1448万台,同比增13%,渗透率55%;燃油车生产1193万台,同比降19%。2026年10月汽车生产305万台,同比降8%;新能源汽车生产203万台,同比增17%,渗透率67%;燃油车生产102万台,同比降35%。10月汽车工业增加值增0.9%,1—10月份,汽车工业增加值增长6.5%,表现较强。
今年1-10月生产供给平稳增长,市场销售规模扩大,对外贸易快速增长,就业物价总体稳定,新质生产力茁壮成长,国民经济运行延续总体平稳、向新向优发展态势。但在国际高油价冲击下,传统汽车消费压力较大。
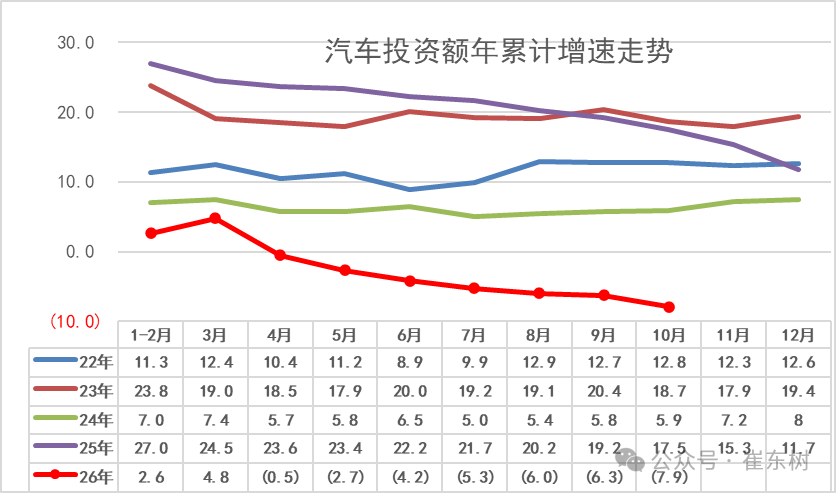
汽车行业去产能力度较强。2026年1—10月份,汽车行业固定资产投资同比下降7.9%,仍高于-8.1%的各行业平均水平,但高于制造业-2.4%的投资下滑幅度。
26年10月份,社会消费品零售总额46463亿元,同比增长0.4%。其中,汽车消费额3301亿元、同比降21%;除汽车以外的消费品零售额43162亿元,增长2.5%。1—10月份,社会消费品零售总额416464亿元,同比增长1.0%。其中,汽车消费额32653亿元、同比降16%;除汽车以外的消费品零售额383811亿元,增长2.8%。
2026年汽车消费呈现“政策延续、市场分化、需求承压”的复杂局面。以旧换新政策仍在持续发力,但受制于燃油车加速萎缩、价格高企打压消费信心、低端市场低迷等因素,零售端总量仍在下滑。石油制品消费的稳健增长,则反映出居民出行需求仍具刚性,汽车消费疲软更多指向耐用品消费意愿和可支配收入的边际弱化。
由于2026年以旧换新的乘用车补贴力度远低于商用车,因此商用车补贴推动新能源零售增长特别好,新能源乘用车暴跌。目前乘用车入门级消费压力很大,而中国汽车的高端消费太强、普及水平太低,期待未来能有长效的强力接续政策,减免购车人员个税、推动新能源车下乡、设立经济型电动车标准,优化C7经济型电动车驾照申领、给200公里以下续航的合规纯电动车车购税更大优惠、鼓励结婚和生育购车等更多的改善措施,拉动购车消费促进经济增长。
1.汽车消费相对平稳下行
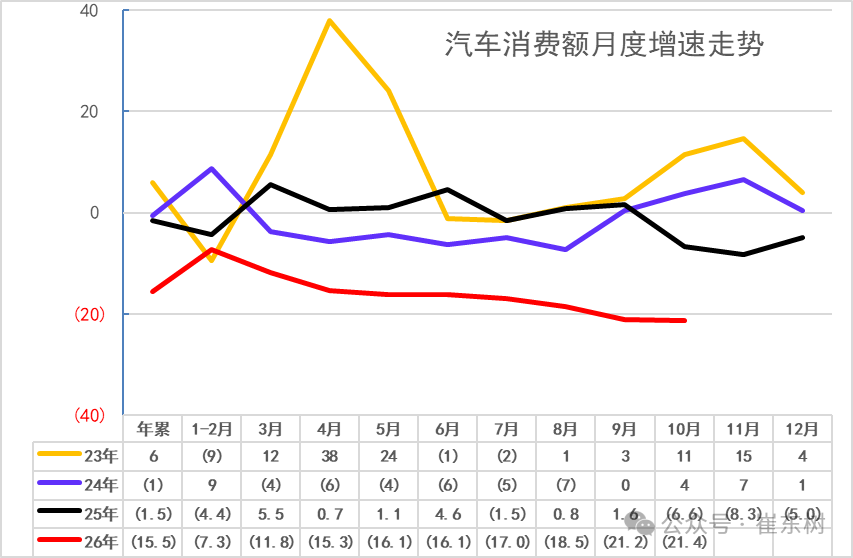
自从楼市2021年下跌以来,汽车消费从2020年的3.94万亿元上升到2024年的5.03万亿元,摆脱了2018-2020年连续3年徘徊在3.9万亿元的被动局面。由于房地产下跌利好消费,买房投资挤压消费问题改善,目前看消费不旺的问题稍有改善。2026年1-10月份,汽车消费同比降15.5%,10月汽车消费同比降21.4%,基数连续拉高后,今年的回落较大,2025年的3月和6月、9月的高基数压力最大,今年10月的基数不高,但汽车零售的走势压力仍较大,高油价的消费冲击剧烈。
2.2026年汽车产量走势偏弱
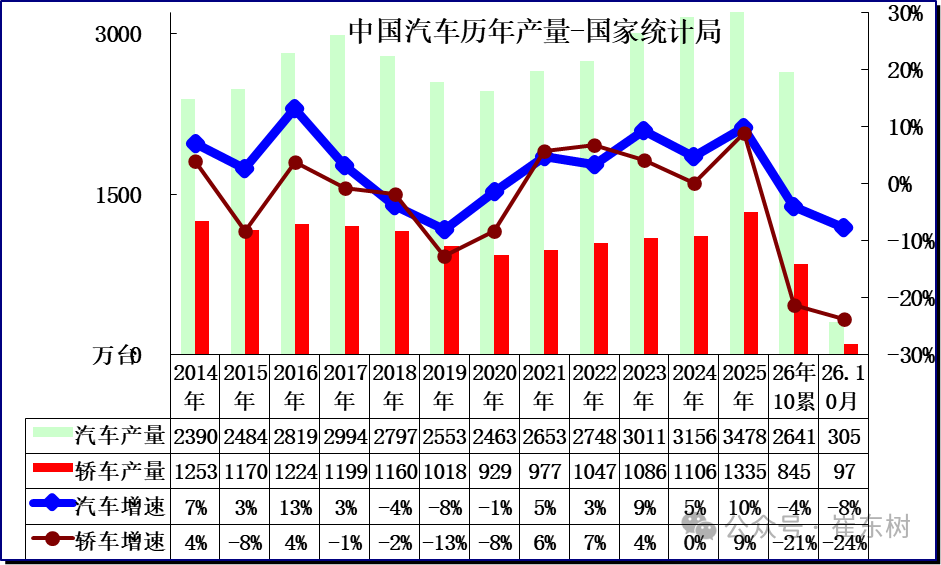
分产品看,10月份,规模以上工业626种产品中有254种产品产量同比增长。其中,汽车304.5万辆,下降7.7%,其中新能源汽车202.7万辆,增长17.1%;发电量7940亿千瓦时,下降2.1%;原油加工量5830万吨,下降8.1%。。
3.2026年汽车增加值表现变化较大
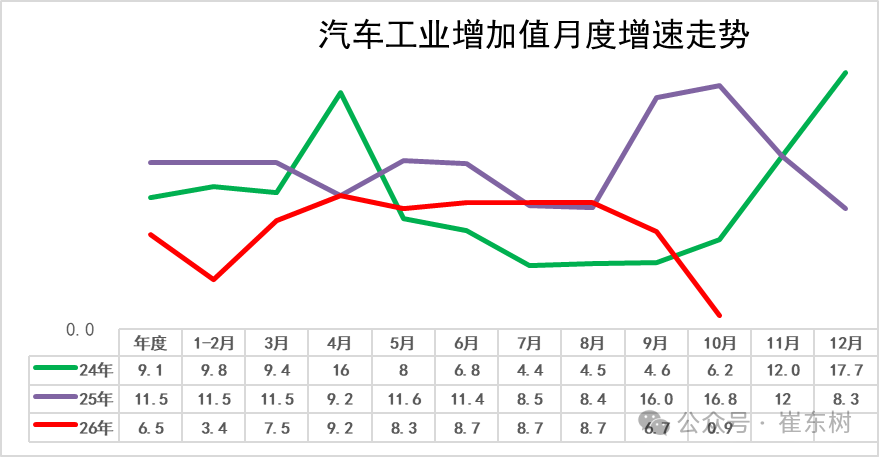
2020年汽车工业增加值增6.6%;2021年增速徘徊在5.5%的水平;2022年的汽车增加值6.3%,较强;2023年汽车业增加值增13%,实现超强增长;2024年的9.1%的汽车增加值相对提升较好;2025年的汽车工业增加值增11.5%。
26年1—10月份,规模以上工业增加值同比增长5.3%.10月份,规模以上工业增加值同比实际增长4.8%。,其中10月汽车工业增加值增0.9%,去年10月需求开始低迷,但工业增加值滞后两个月,今年的压力开始体现。1—10月份,规模以上工业增加值同比增长5.3%。,汽车工业生产增长6.5%。
4.汽车产能利用率相对平稳
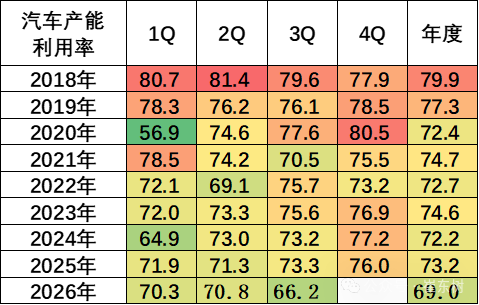
2020-2024年全国工业产能利用率保持在72.4—74.6的较小波动范围内。2024年四季度,全国规模以上工业产能利用率为76.2%,比上年同期上升0.3个百分点,比三季度上升1.1个百分点。2025年全国规模以上工业产能利用率为74.4%。分主要行业看,2025年汽车行业产能利用率73.2%,相对处于较低水平。
2026年1-9月,汽车行业产能利用率为69%,同比去年下降4.2个百分点.。2026年1季度,汽车行业产能利用率为70.3%,同比去年下降1.6个百分点;2026年2季度,汽车行业产能利用率为70.8%,同比去年下降0.5个百分点。2026年3季度,汽车行业产能利用率为66.2%,同比去年下降7.1个百分点。
5.汽车生产具体情况相对正常
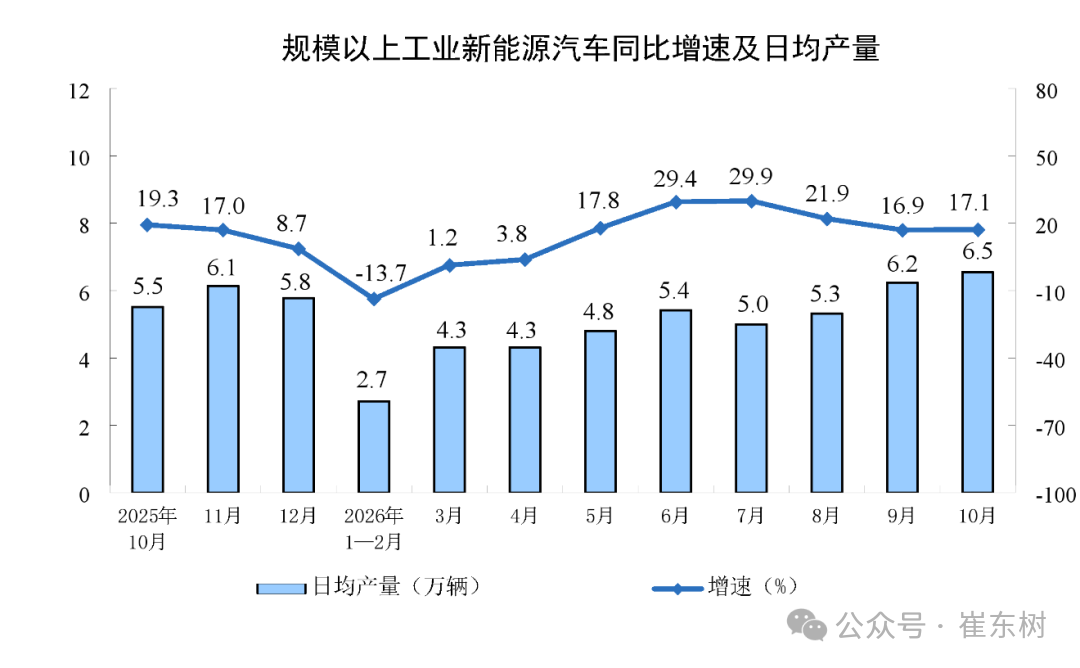
2026年10月份日均新能源汽车生产6.5万台,同比增17.1%。由于新能源轿车的去年基数较高,今年生产波动较大。2025年新能源车的生产较好是小微型电动车,需求也是中低端的需求较强,因此销售额增速稍低于销量增速。今年补贴锐减的小微型冲击较大,但商用车补贴高,新能源商用车市场暴涨。
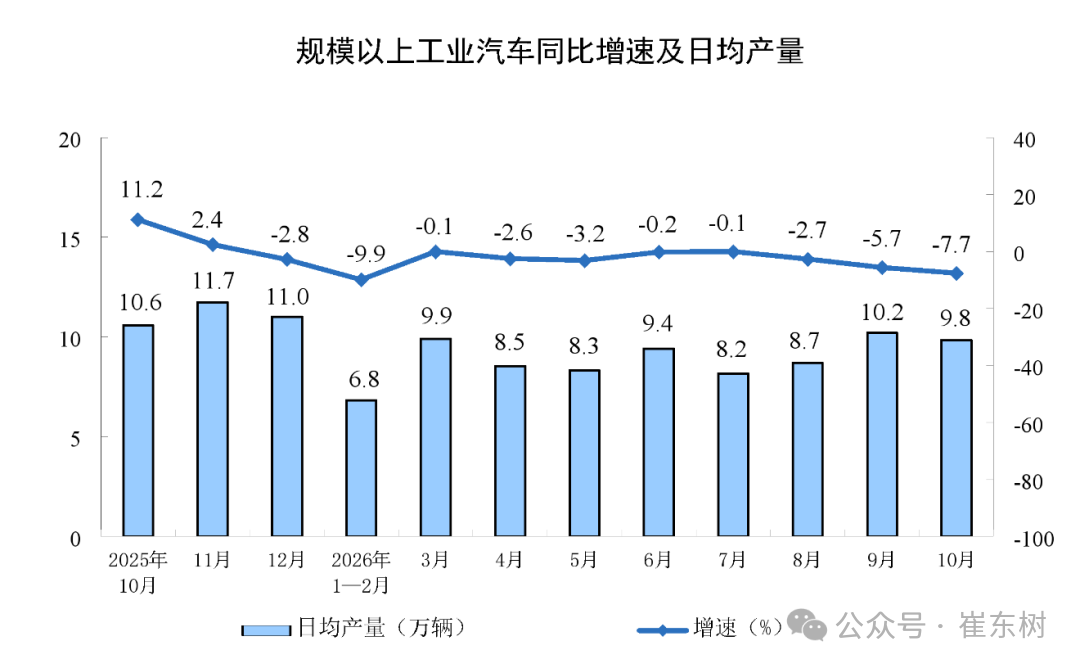
分产品看,2026年10月份,汽车日均9.8万辆,降7.7%,考虑到2025年1-10月基数抬高,2026年年政策性补贴收缩,今年1-10月增速的表现较弱。
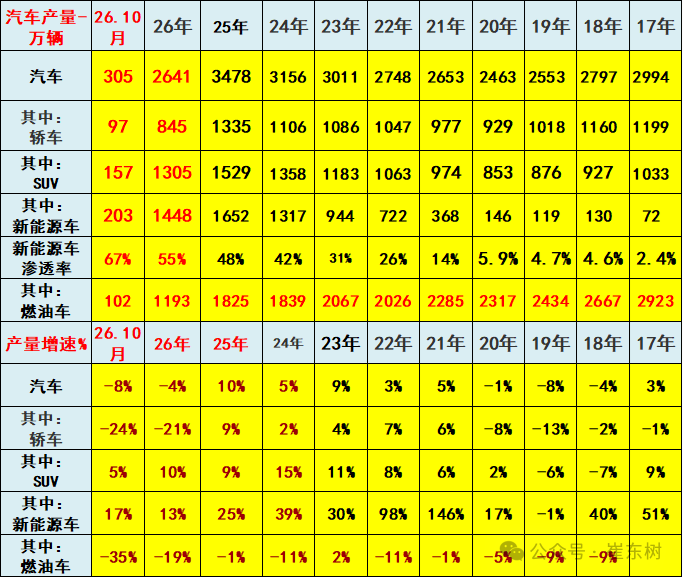
2022年汽车生产2748万台,同比增3%;新能源汽车生产722万,同比增98%,渗透率26%;燃油车生产2026万台,同比降11%。
2023年汽车生产3011万台,同比增9%;新能源汽车生产944万台,同比增30%,渗透率31%;燃油车生产2067万台,同比增2%。
2024年汽车生产3156万台,同比增5%;新能源汽车生产1317万台,同比增39%,渗透率42%;燃油车生产1839万台,同比降11%。
2025年汽车生产3478万台,同比增10%;新能源汽车生产1652万台,同比增25%,渗透率48%;燃油车生产1825万台,同比降1%。
2026年1-10月汽车生产2641万台,同比降4%;新能源汽车生产1448万台,同比增13%,渗透率55%;燃油车生产1193万台,同比降19%。
2026年10月汽车生产305万台,同比降8%;新能源汽车生产203万台,同比增17%,渗透率67%;燃油车生产102万台,同比降35%。
6.2026年汽车投资持续回落
1—10月份,全国固定资产投资(不含农户)364824亿元,同比下降8.1%。第一产业投资7018亿元,同比下降6.1%;第二产业投资142333亿元,下降3.6%;第三产业投资215473亿元,下降10.9%。工业投资同比下降3.6%。其中,制造业投资下降2.9%。
1—10月份,民间固定资产投资同比下降11.4%。2026年1—10月份,汽车行业固定资产投资同比下降7.9%,仍高于-8.1%的各行业平均水平,但高于制造业的投资下滑。
7.房地产的消费挤压问题稍有改善
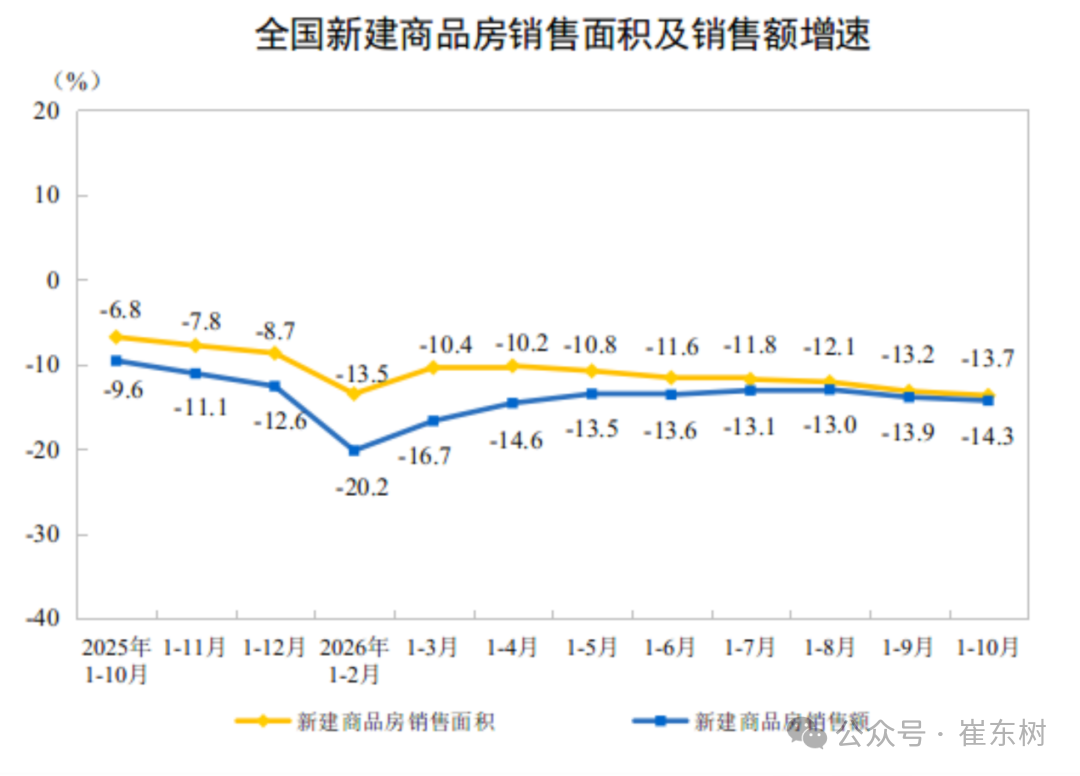
1—10月份,全国房地产开发投资57215亿元,同比下降21.6%(按可比口径计算,详见附注5);其中,住宅投资44102亿元,下降21.4%。1—10月份,房地产开发企业房屋施工面积568164万平方米,同比下降13.0%。
1—10月份,新建商品房销售面积61358万平方米,同比下降13.7%;其中住宅销售面积下降14.2%。新建商品房销售额58550亿元,下降14.3%;其中住宅销售额下降14.1%。
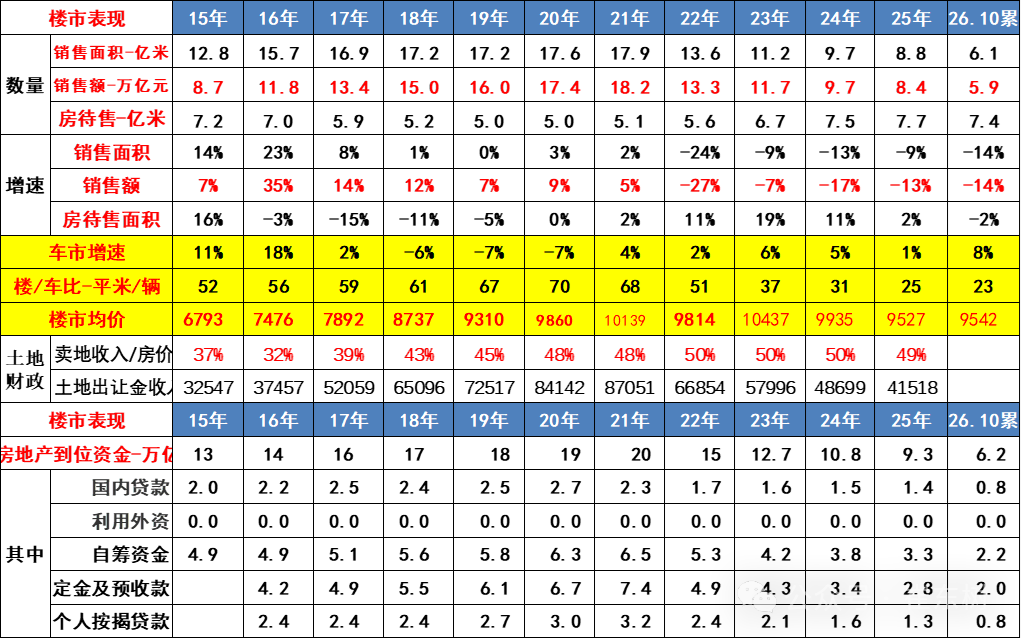
2021年土地出让金收入87051亿元,占房地产销售额48%;2023年土地出让金收入57996亿元,占房地产销售额50%;2024年土地出让金收入48699亿元,占卖房收入50%,房地产对地方财政贡献巨大。2025年卖地收入数据仍占房价49%。
目前,2026年1-10月汽车销量与房地产销量关系是23平米房/1辆车,销量的对比不合理现象有所改善。虽然房车比最高时的2020年70平米房/1辆车有所改善,但前期的债务压力和目前万元均价的楼市挤压消费压力仍大,导致车市需求因债务压力低迷。
楼市的财富效应对高端车需求有一定的促进效果,近期居民的楼市债务压力下降和购房需求减弱,对改善车市消费也带来一定潜在利好。
8.车市消费需要有持续政策支持
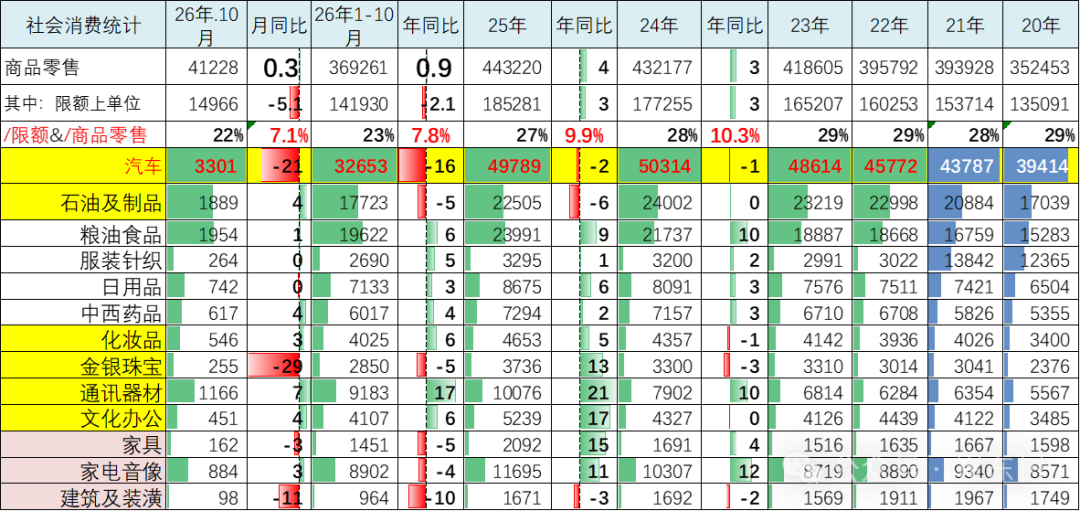
自从楼市2021年下跌以来,汽车消费从2020年的3.94万亿元上升到2025年的4.98万亿元,摆脱了2018-2020年的连续3年徘徊在3.9万亿元的被动局面。由于房地产下跌减少消费者购房的预期,释放消费潜力,利好消费,买房投资挤压消费问题改善。2025年,社会消费品零售总额501202亿元,比上年增长3.7%。其中,汽车消费额49789亿元、同比降2%;除汽车以外的消费品零售额451413亿元,增长4.4%。生活成本大幅上涨,衣食消费增长过快,购车消费被吃穿挤压严重。2026年1-10月车市消费降15%,目前看消费不旺的问题仍有待改善。
26年10月份,社会消费品零售总额46463亿元,同比增长0.4%。其中,汽车消费额3301亿元、同比降21%;除汽车以外的消费品零售额43162亿元,增长2.5%。1—10月份,社会消费品零售总额416464亿元,同比增长1.0%。其中,汽车消费额32653亿元、同比降16%;除汽车以外的消费品零售额383811亿元,增长2.8%。
2026年汽车消费呈现“政策延续、市场分化、需求承压”的复杂局面。以旧换新政策仍在持续发力,但受制于燃油车加速萎缩、价格战稀释消费信心、低端市场低迷等因素,零售端总量仍在下滑。石油制品消费的稳健增长,则反映出居民出行需求仍具刚性,汽车消费疲软更多指向耐用品消费意愿和可支配收入的边际弱化。


