热门资讯> 正文
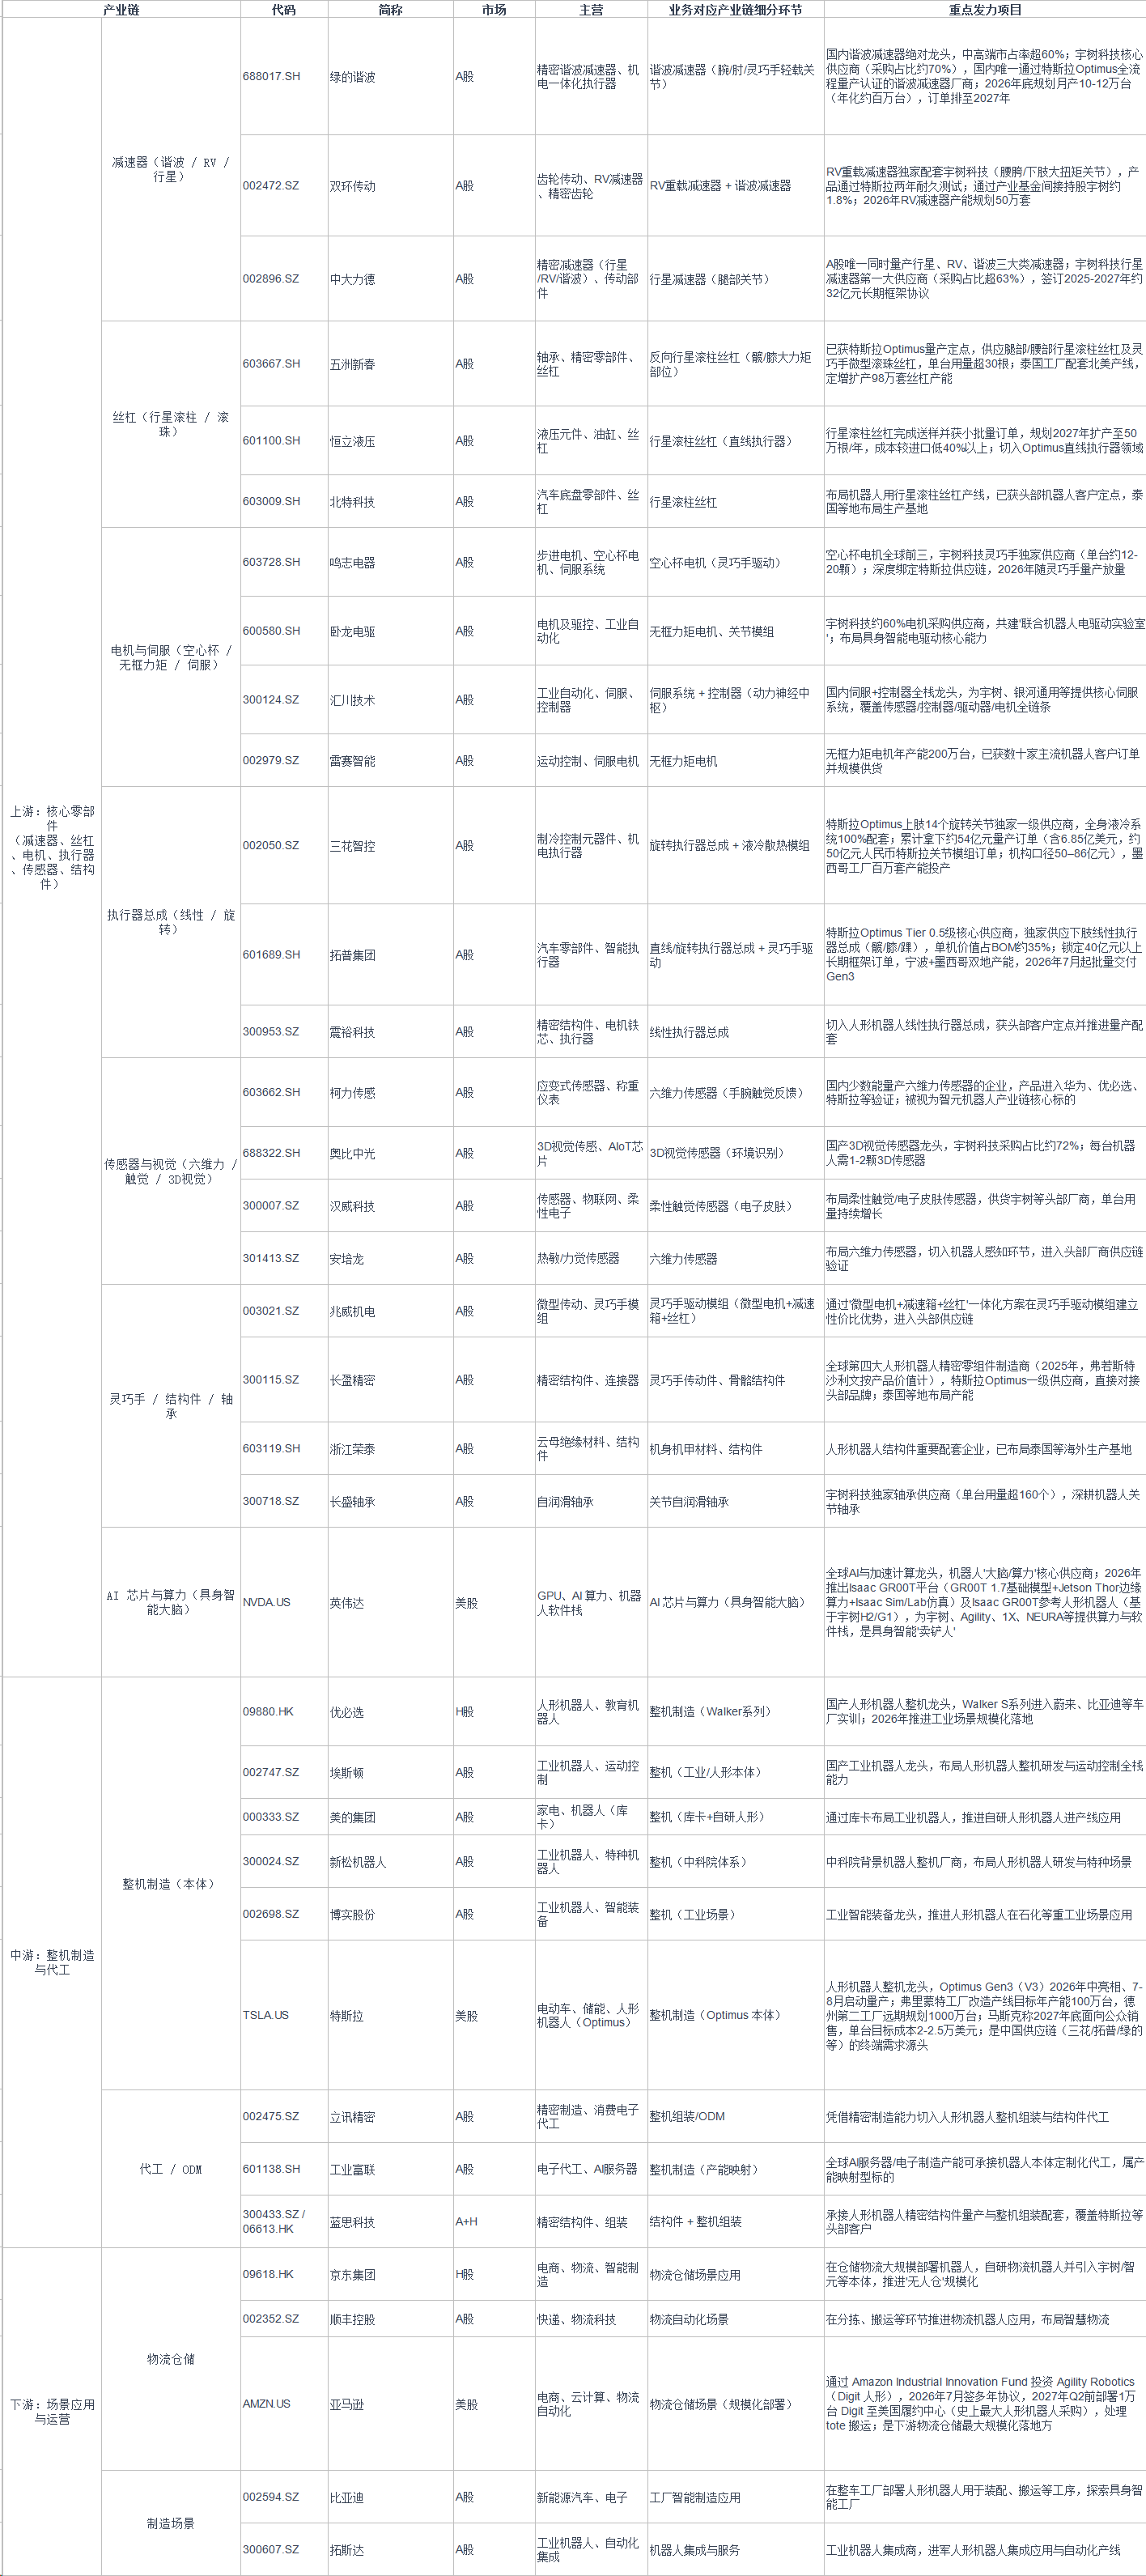
【热门行业】出货冠军≠落地龙头,人形机器人赛道藏着认知差?(附产业链名单)
2026-11-13 15:37
金吾财讯 | 2026年尚未收官,“人形机器人量产元年”的说法已经贯穿全年。摩根士丹利年初把国内销量预测从1.4万台上调至2.8万台,年中又进一步上调至5万台;TrendForce预计全球出货量将突破5万台,同比增长超700%;工信部预计国内整机产量将站上10万台大关。三组数据统计口径各不相同,分别对应销量、出货量、产量,数字很燃,但藏着行业最容易被忽视的一道鸿沟:出货量不等于有用部署。一台机器人被买走,可能进了实验室、上了春晚,也可能在工厂真干八小时活——三种场景同属“卖出”,但商业化价值与产业意义截然不同。
更关键的,资本市场普遍存在一个简化认知:直接把出货规模等同于落地价值,而在2026年,这两者之间的差距依然显著。顺着这条线看,一个反直觉的结论随之浮现:国内出货热度最高的宇树,七成以上的机器卖给了高校、科研和展厅;真正把机器人搬上工厂产线的,是另一家声量小得多的公司——智元。“出货量第一”和“有效部署第一”,在当下并不是同一家公司。
一、宇树:销量王,却是“研究平台之王”
宇树是当前全球纯双足人形机器人出货规模领先的厂商。2025年终端交付约5500台,截至2026年7月累计下线突破1.8万台。公司已登陆科创板,IPO募投项目规划将人形机器人专属年产能扩至5万台。仅从“出货量”口径看,宇树的行业领跑地位毋庸置疑。
资本市场也给予了极高的估值反馈。宇树科创板上市首日,股价从150.8元发行价飙到约1100元,按首日最高价测算盘中市值一度突破4400亿元,对比发行市值约610亿元,估值弹性十足。可客户结构暴露了另一面——据公开招标与官方披露口径,宇树中标的人形项目中,超过七成买家是高校、职业院校和科研院所,采购标的多是G1教育版为主,用于算法二次开发和教学;剩余份额里,文旅展演场景占比较高,真正落地工厂、开展批量作业的比例很低。换句话说,宇树卖出去的,大多是“会被研究的机器人”,不是“会干活的机器人”。
公司自己也有清醒认知。创始人王兴兴提出“80/80”标准——即机器人在80%的陌生场景里,只依靠语音指令就可以完成80%的任务,同时直言大规模商用落地还要三到五年。宇树对外展示的工厂视频,是机器人造机器人的内部闭环,并非第三方客户的常态化产线。
它是全球规模领先的人形“研究平台”卖家,却远非工业场景部署规模最大的厂商,这恰恰是它被误读最深的地方。工厂端的核心诉求,从来不是会跳舞、会翻跟头,而是能连续数千小时稳定运行、具备适配产线的负载能力、支持定制化改造,而这些方向,此前并非宇树投入的重心。
二、智元:沉默的工厂派
和宇树以科研教育市场为基本盘形成鲜明对照,智元的增长主线锚定工业产线。公司已经拿到龙旗科技近千台年度框架订单,机器人在3C产线上承担上下料;在富临精工的汽车零部件车间,单班可完成近万次搬箱动作,已进入常态化运行;均胜电子、上汽通用奥特能、比亚迪供应链、京东物流都签了批量采购协议。
工业订单的特点是单批量大、真上产线、后续有复购和扩产——这正是衡量“有效部署”的硬核标尺,也是智元能和宇树在出货量上掰手腕的底气。SAG(Smart Analytics Global)报告显示,2026年上半年全球出货的人形机器人中,工业和商业场景占比已超过70%,而2025年同期这个数字还只有50%:行业增长的引擎,正清晰地从实验室转向工厂。智元能跑通工厂,根源在于产品规划从一开始就兼顾不同需求:轮式机型进产线、全尺寸机型进展馆、小尺寸开源机型进高校,覆盖了当前人形机器人主要的商业化赛道。
当然,这份“工厂叙事”同样需要理性审视。智元的订单虽真,体量相对特斯拉喊出的百万台仍存在量级差距;所谓“有效部署”,目前也多是单点产线的常态化试点,离大规模替代人力还远。但相比很多只停留在展厅、实验室的设备,它至少实现了机器人在产线上的持续作业。
三、把镜头拉到美国:高调叙事多,稳定落地少
把镜头拉到美国,故事同样要拆开看。最被资本追逐的特斯拉,恰恰是落地进度最不及预期的玩家。公司自己披露,2025年Optimus目标5000台,实际只交付数百台,完成率不足一成;截至去年底,没有任何一台Optimus在工厂里真正承担常态化生产任务。V3机型做了全面重新设计,整机约1万个独特零部件,意味着需要搭建一条全新供应链。
弗里蒙特产线由退役的Model S/X厂房改造,设计产能约100万台/年,但爬坡远低于预期;目前已组装约1000至1200台,全部留在特斯拉内部做数据采集与学习,暂不对外销售,外部客户交付最早也要等到2027年下半年。
当然美国市场同样有务实落地的企业。Figure的BotQ工厂已以每周55台以上的节奏生产Figure 03、并开进宝马的装配线;Agility的Digit在GXO仓库里搬了超过10万只料箱,还签下丰田加拿大的协议。这类项目规模不大,但真在干活,和特斯拉百万台产能愿景形成鲜明反差。有意思的是,特斯拉和宇树这对“销量明星”,在2026年其实站在同一侧:前者局限于内部闭环测试,后者集中在科研与展演场景,真正对外、常态化上岗干活的主力,都不是它们。
四、为什么“出货”和“有用”会脱节
火热的出货规模和有限的工业落地之间形成落差,本质是行业所处发展阶段决定的。当前人形机器人正处“主题投资”期,市场更容易被强视觉效果吸引,后空翻、舞台表演、春晚亮相这类传播素材,比“能不能连续干几千小时不出错”更抓眼球。中金把话挑明:产业的驱动力正从“主题想象”转向“量产进度加真实订单兑现”,2025年全球已进入万台级交付,2027年才会进入中外比肩竞争期。
工厂采购的决策逻辑完全不同,制造企业不会关注机器人的表演能力,考核核心是设备连续运行稳定性、和现有产线的兼容适配能力。业内一个普遍判断是,长期成本降到10万元以内,家庭市场才会真正爆发;而被资本热捧的端到端、机器视觉,仍受算力制约,反应速度和动作精准度还要打磨。
五、结尾:回到开头的脱节
这正是开篇提出的核心矛盾:“量产元年”并非虚言,国内已经把机器人搬下产线,但流入工厂产线的主力,更多是智元这类玩家;宇树数千台的交付量,多半还躺在实验室和展厅里;特斯拉喊出的百万台目标,则仍停留在纸面,外部交付至少要等到2027年。一个市值4400亿的“销量冠军”,与一间真正在搬箱子的工厂之间,隔着的正是这层“出货≠部署”的认知差。
推荐文章
网络攻击、数据泄露频发,网安板块迎投资机会!派拓网络、Okta、CrowdStrike集体反攻,还能上车吗?

一图看懂 | 阿里营收、净利均超预期!云业务高速增长53%,资本开支大增60%
一图看懂 | 联想Q2财季冰火两重天!AI服务器营收激增超三倍,绩后一度暴跌近13%;公司宣布中期派息,高管看好长期算力需求
港股异动丨美联储鹰派发言超预期,AI硬件股多数走弱!天数智芯暴跌16%,建滔积层板、澜起科技跌超4%
华盛早报 | Anthropic今夜上市,定价每股83美元!美联储纪要放鹰!金价重挫3%;阿里、拼多多、联想今日齐放榜
一图看懂 | 腾讯Q3营收、利润均不及预期!资本开支意外上破800亿元,自由现金流明显恶化
英伟达史上首次单季营收突破千亿美元!散户此前已疯狂抄底,没有黄仁勋,AI高增长神话能否延续?
12月或迎重磅官宣!马斯克“世纪并购”押注升温至七成,特斯拉最高35%溢价能否兑现?


