热门资讯> 正文
英伟达竞争对手交出亮眼成绩单!Cerebras上调全年营收预期,微软成为新客户
2026-11-13 11:58
美国人工智能芯片制造商Cerebras Systems(CBRS.O)周四公布好于市场预期的第三季度业绩,并上调2026年全年营收预测,同时宣布与微软达成新的合作协议。
受财报和新客户消息提振,公司股价在盘后交易中一度上涨约15%。
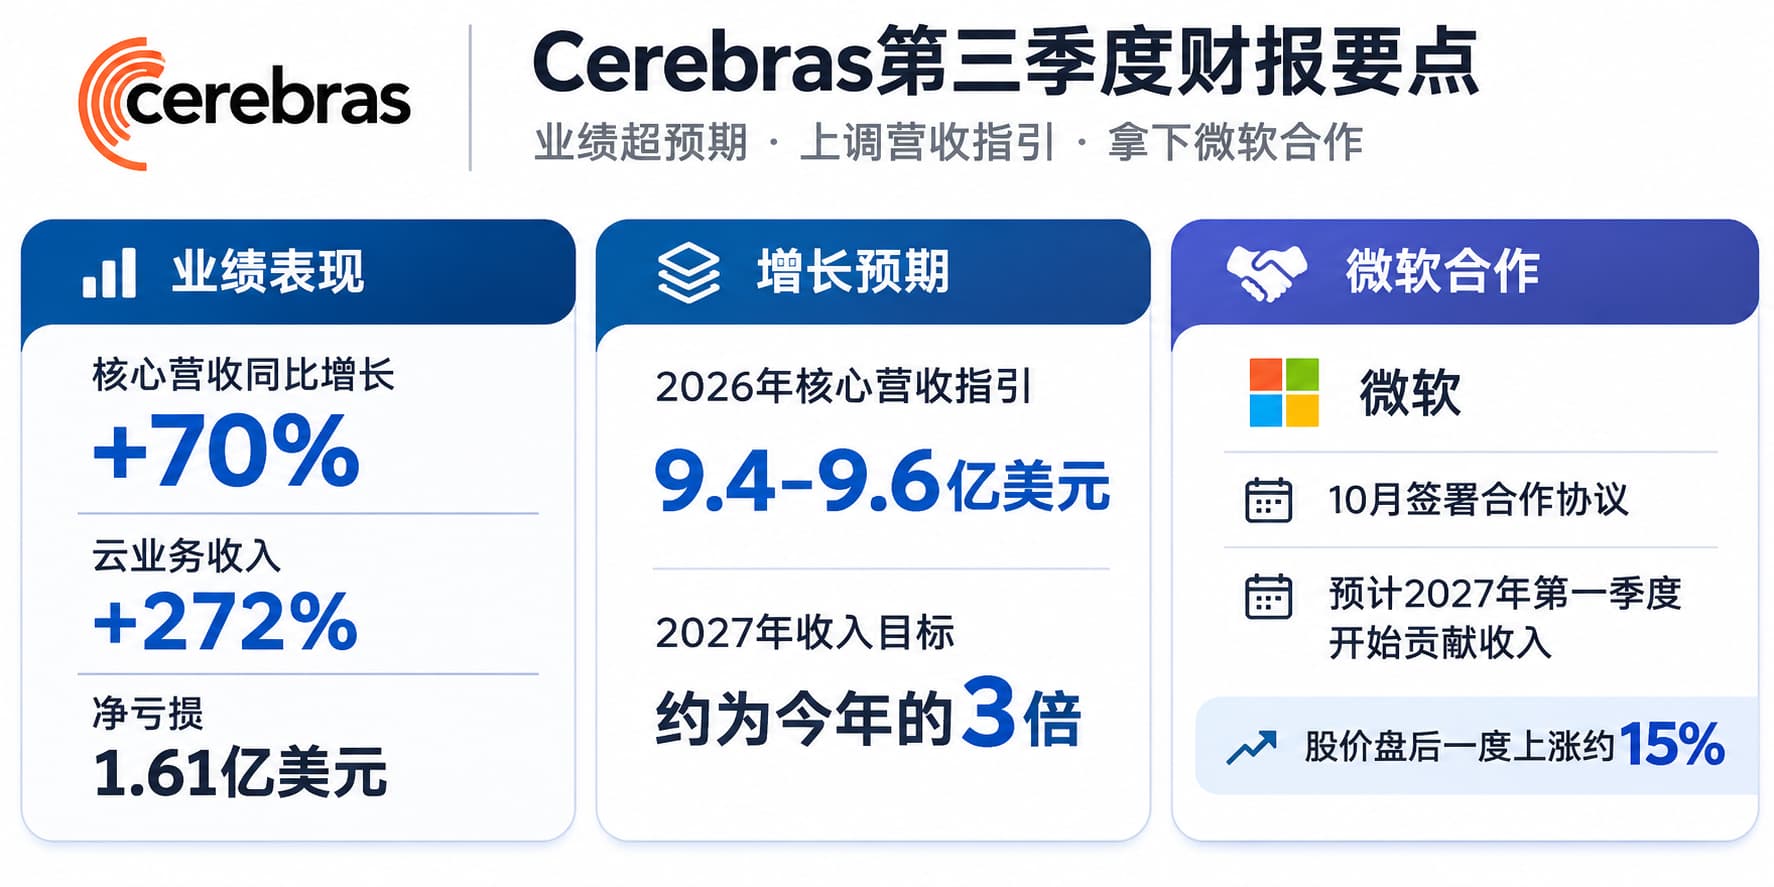
根据公司披露的数据,第三季度核心营收同比增长70%,达到2.309亿美元,超过分析师预期的2.147亿美元。增长主要来自云计算及相关服务业务,该部门营收同比激增272%,成为推动公司收入扩张的主要力量。
Cerebras还预计第四季度营收将进一步加速增长,并表示2027年全年收入有望达到2026年的三倍。该公司正通过自研人工智能芯片和云端算力服务,扩大在AI推理市场的业务规模。
全年营收预期上调,第四季度增长有望加速
财报信息显示,Cerebras将2026年全年核心营收预期从此前的8.8亿至8.9亿美元,上调至9.4亿至9.6亿美元。FactSet调查显示,分析师此前预计全年核心营收为8.875亿美元。
公司同步上调盈利能力指引,预计全年核心毛利率达到42%至44%,较此前预测区间提高1个百分点。分析师此前预计全年核心毛利率约为42%。
第三季度,Cerebras核心营收达到2.309亿美元,同比增长70%,高于市场预期。按未经调整的会计口径计算,季度营收同比增长55%,至2.108亿美元。
不过,公司仍处于亏损状态。第三季度净亏损扩大至1.612亿美元,去年同期为2220万美元;每股亏损67美分,高于去年同期的41美分。第三季度核心毛利率达到41%,超过分析师预期的39.2%,核心营业利润率为负14%。
对于第四季度,Cerebras预计核心营收将达到3.1亿至3.3亿美元,区间中值为3.2亿美元,明显高于市场预期的约2.71亿至2.75亿美元。
公司同时预计,第四季度核心毛利率将提高至47%至49%,也高于分析师此前预测的约42%。
更长远的增长预期同样受到关注。Cerebras预计2027年收入将达到2026年的三倍。按照2026年最新预测区间的中值计算,这相当于约28.5亿美元,略低于LSEG调查中分析师预期的29.2亿美元。
云计算收入激增272%,硬件销售有所下滑
从业务结构来看,云计算服务已经成为Cerebras最主要的增长来源。
第三季度,公司核心云计算及其他服务收入达到1.449亿美元,同比增长272%,占当季核心营收的约63%。这部分收入包括与OpenAI等客户合作产生的业务收入。
与之形成对比的是,包含AI推理芯片直接销售收入在内的核心硬件业务营收降至8600万美元,低于去年同期的9680万美元。
Cerebras首席执行官安德鲁·费尔德曼(Andrew Feldman)在接受《华尔街日报》采访时表示,硬件销售具有明显的波动性,而公司此前规模较小的云计算业务在过去一年明显加速。
他强调,季度业绩的变化并不代表公司正在战略性地转向云计算业务。Cerebras对于直接销售硬件还是提供云端算力服务,没有预设固定的优先顺序。
Cerebras的核心技术是晶圆级引擎(Wafer-Scale Engine)。与采用大量独立GPU构建计算系统的传统架构不同,该公司通过单块大型芯片集成大量计算资源,重点满足人工智能模型训练和推理需求。
费尔德曼表示,市场对高速AI推理的需求非常庞大,这正是Cerebras重点发展的领域。
他在接受CNBC采访时还指出,GPU交付周期较长、采购成本较高,为Cerebras扩大硬件销售创造了机会。
微软成为新客户,合作收入预计2027年开始体现
本次财报披露的另一项重要进展,是Cerebras成功获得微软的新订单。费尔德曼证实,微软已于今年10月与Cerebras签署合作协议,相关收入预计从2027年第一季度开始体现。
双方尚未披露合同金额、具体采购规模和合作期限,因此目前无法确定微软订单将对公司未来收入贡献多大比例。
微软是全球主要云计算服务提供商之一。获得微软客户订单,也使Cerebras在大型科技公司AI基础设施采购市场取得新的业务进展。
在此之前,Cerebras已经与OpenAI及甲骨文建立合作关系。据路透社报道,公司正在扩大芯片供应规模,以支持与OpenAI签订的一项价值200亿美元的多年期算力供应协议。
今年10月底,甲骨文也宣布将在其云计算服务中引入Cerebras的计算系统,扩充面向AI客户提供的芯片和算力选择。
这些合作涉及不同的客户需求与服务模式。Cerebras既可以直接向客户销售搭载自研芯片的计算设备,也可以通过自身云服务向客户提供算力。
随着新客户需求增加,资金安排也成为管理层需要考虑的问题。费尔德曼向CNBC表示,公司正在评估不同融资方案,以满足不断增长的业务需求。
Cerebras于今年5月在纳斯达克上市,但上市后的股价表现一直承压。截至周四常规交易收盘,其股价今年累计下跌约47%。财报公布后,投资者对公司营收增长、第四季度业绩指引以及微软合作消息作出积极反应,其股价在盘后交易中一度上涨约15%。
推荐文章
一周财经日历 | 重磅大事扎堆!英伟达财报+黄仁勋闭门质询;Anthropic下周四上市;腾讯、阿里、拼多多披露业绩;恒指季检结果公布

华盛早报 | 黄仁勋辞职!英伟达仍遭美司法部调查;美联储官宣明年10月会议不议息;特斯拉与SpaceX合并或下月落地
腾讯,年内回购已耗资超320亿港元!港股龙头公司,回购潮!
黄仁勋辞职后散户投资者仍看好英伟达:“打算买入更多股票”
黄仁勋辞职后,多位科技圈大佬发声
美股前瞻 | 特朗普称不需要与伊朗达成协议,油价拉升,纳指期货跌1.5%;黄仁勋陷罢免危机!英伟达盘前跌超8%,竞对AMD涨超2%
一图看懂 | 营收、净利再度双超预期!中芯国际Q3净利润4.3亿美元,同比大增123%;料Q4收入环比再增4%-6%
丘盛一筹 | 英伟达迎来关键抉择,黄仁勋若出局,AI 算力生态要重新定价


