热门资讯> 正文
Nebius三季度合同历来最好、交付掉链子:Q3增速没看上去那么快
2026-11-13 10:13
Nebius三季度合同条款历来最好,利润率继续上行,但收入里约三分之一是一次性,第三方机房延期压低全年指引,2027年要用约425亿美元资本开支换约125亿美元收入。
太长不看
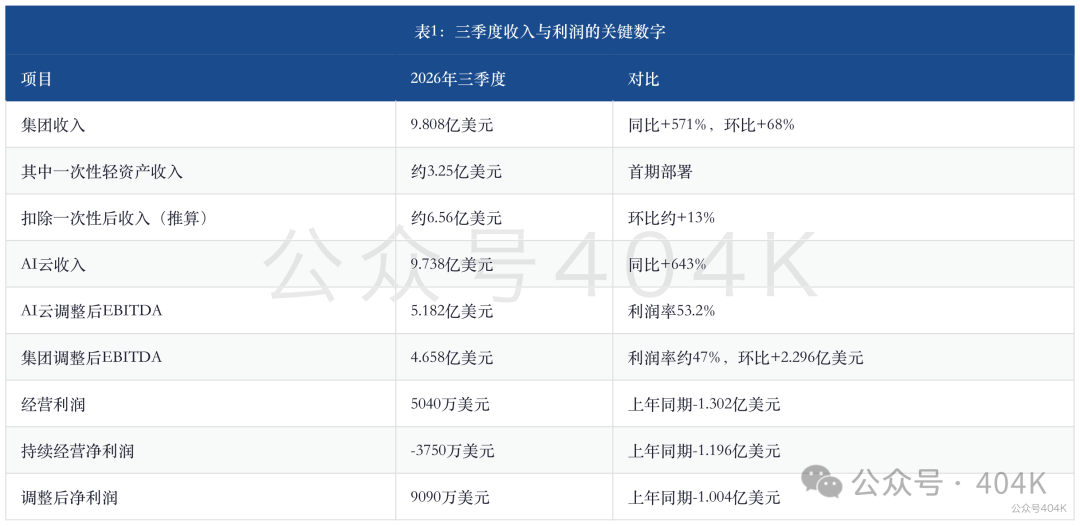
- 三季度集团收入9.808亿美元,同比增长571%、环比增长68%。其中约3.25亿美元来自轻资产合作的一次性收入;扣掉这部分,收入约6.56亿美元,比二季度的5.823亿美元只增长约13%。68%的环比增速主要是一次性收入撑起来的。
- 利润继续改善。AI云调整后EBITDA为5.182亿美元,利润率53.2%;集团调整后EBITDA为4.658亿美元,利润率约47%;集团经营利润5040万美元,首次转正。但利息费用1.125亿美元、可转债诱导转换费用4950万美元,持续经营净亏损仍有3750万美元。
- 合同条款是本季最亮的部分:新签合同的预付款覆盖对应资本开支超过100%,二季度是50%至60%;可比合同回本期从1年10个月缩短到1年7个月;每MW年合同价值超过2500万美元,每GPU小时价格平均上涨超过20%;三季度初以来新签合同额120亿美元。
- 交付端出了问题。多处第三方托管站点推迟到2027年上半年,新泽西站点给微软的剩余容量推到2027年二季度。公司因此把2026年收入指引压到30亿至34亿美元区间的下沿,原定12月达到的70亿至90亿美元年化收入推迟到明年2月,并宣布不再把年化收入作为主要指标。
- 现金流转负。三季度经营现金流为负2.73亿美元,应收账款增加37.6亿美元,几乎和递延收入的34.3亿美元增量一样大——预付款开了票但还没收到现金。资本开支73亿美元,简单自由现金流约负75.7亿美元。
- 资产负债表快速放大。9月末债务约141.9亿美元,较6月末增加约56亿美元;递延收入约94.1亿美元;现金74.3亿美元,比6月末还少约6亿美元。三季度融资74.6亿美元,主要是57.5亿美元可转债。
- 2027年初步展望:收入120亿至130亿美元,约为2026年的4倍;2027年四季度税前盈亏平衡;资本开支400亿至450亿美元;预付款加资产支持融资覆盖75%至85%,按此推算仍有约60亿至110亿美元要靠其他渠道。
一、收入:68%的环比增速,三分之二以上来自一次性收入
Nebius(纳斯达克:NBIS)三季度集团收入9.808亿美元,比上年同期的1.461亿美元增长571%,比二季度的5.823亿美元增长68%。前三季度收入19.621亿美元,同比增长549%。AI云收入9.738亿美元,同比增长643%,约占集团收入99%,公司仍然几乎就是一家纯AI云公司。
这个季度最需要拆开看的是收入构成。股东信写明,三季度确认了约3.25亿美元的非经常性收入,来自轻资产模式:合作方用自己的资金建设容量,Nebius提供数据中心架构和AI云平台,Nebius在为合作方容量“开通”架构和平台时确认一笔收入,容量上线后再按使用确认收入。三季度是这种合作的首期部署。
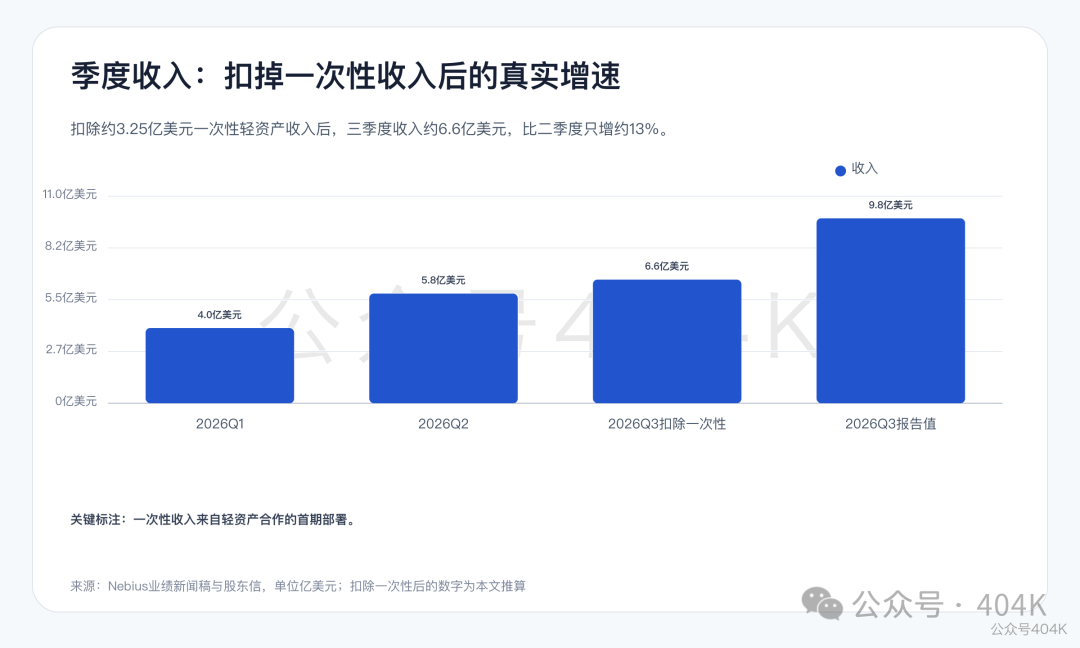
扣掉这3.25亿美元,三季度收入约6.56亿美元,比二季度增长约13%。这与二季度46%的环比增速相比明显放慢。环比增量约3.99亿美元中,约3.25亿美元来自一次性收入,经常性业务只贡献了约7400万美元。也就是说,68%的环比增速里,绝大部分不是来自已经在运行的GPU集群。
放慢的原因在交付端。公司说三季度新增在用容量是历史最大的一次,4个新站点开始产生收入;但多处第三方托管站点的交付推迟到2027年上半年,其中包括新泽西的剩余批次。新容量是在季度后段才陆续上线的,在当季收入里体现不多。
公司表示,随着轻资产合作规模扩大,这类收入会变成更常规的业务。但在它真正变成每季度都有之前,分析三季度不能直接把9.8亿美元当作新的季度基数。如果四季度没有类似规模的一次性收入,环比数字可能看起来很平。
二、年化收入被弃用,剩余履约义务只增3%
公司披露,9月末年化运行收入(ARR,以季度最后一个月收入乘以12)为64亿美元,比6月末的30亿美元增长113%。但同一份股东信也宣布,公司不再把ARR作为衡量业务的正确指标,理由有三条:它只基于一个月;轻资产合作会让ARR出现波动;公司要进入以收入和利润为核心的下一阶段。从2027年起,公司只给收入和税前利润两项指引。
这一调整与指引推迟同时出现。上季度公司重申的目标是12月ARR达到70亿至90亿美元,现在改为明年2月超过70亿美元,推迟约两个月,公司强调这还是在新泽西满负荷之前。
64亿美元ARR对应9月单月收入约5.33亿美元,而三季度扣除一次性后的月均收入只有约2.19亿美元。两者相差很大,可能是新容量在9月集中上线、单月收入大幅抬升,也可能是9月确认的一次性收入进入了ARR口径。公司没有拆分,这里无法判断。但它说明了公司为什么认为ARR“会有波动”,也说明后续不能再用ARR的斜率去外推收入。
另一个更值得注意的数字是剩余履约义务(RPO)。9月末RPO为387亿美元,比6月末的375亿美元只增长3%。RPO的变化等于新签进入RPO的合同额减去当期从RPO确认的收入。三季度确认收入约9.8亿美元,即便全部来自RPO,季度内新进入RPO的合同额也大约只有22亿美元。
而股东信说“三季度初以来”客户承诺了超过120亿美元合同额。这两个数字放在一起,比较合理的解释是:120亿美元中相当大一部分签在四季度至今,股东信也提到四季度初AI云合同已经达到数十亿美元规模。此外,短期、按需和拍卖类合同不一定计入RPO。无论哪种解释,单看三季度本身,订单积压的增长明显放缓了。
三、合同条款:预付款、回本期和价格同时改善
和收入端相比,合同端是这份财报最强的部分。
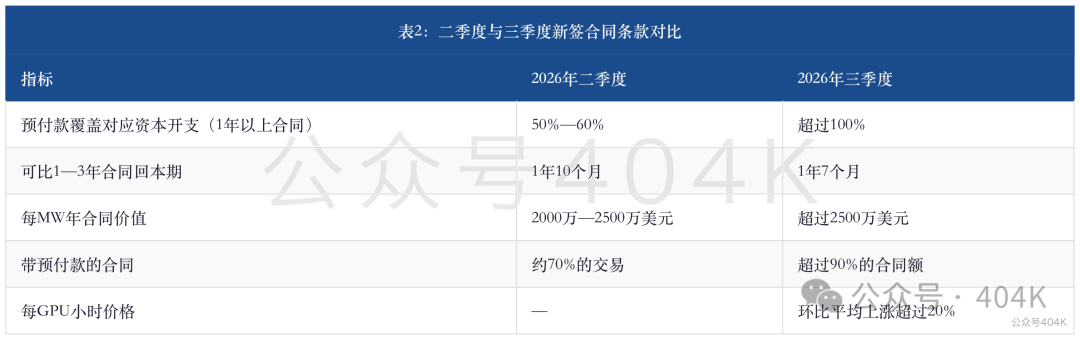
预付款覆盖率是最关键的变化。超过100%意味着,客户提前支付的资金已经足以覆盖为这些合同新建的GPU、网络和数据中心建设成本。公司说这一趋势在四季度已签合同中还在继续。预付款占合同额的加权平均比例环比提高约20个百分点;连已有容量的续约也产生了预付款,用公司的话说,“这部分资本开支已经付过了,预付款可以用来建下一批”。
回本期缩短主要来自价格上涨。公司对回本期的口径是:可比的1至3年合同,按收入口径,覆盖运营成本和资本开支,假设五年折旧,并且不计入预付款带来的好处。在这个口径下,1年7个月的回本期对资本密集型业务来说非常短。
价格方面,公司引入了几种新的定价方式,让市场自己报价:预留容量拍卖的成交价比底价高15%以上,两位拍卖赢家都是新客户,其中一位之后把合同额扩大了10倍;可抢占容量的实时现货价有时高于按需价格;3至6个月的短期集群价格是预留价格的两倍以上。
合同结构也在多元化:短期合同用于获客和获取溢价,1至3年合同是核心,五年期长约则来自既有客户的扩容。客户结构首次扩展到企业数据与AI平台:Databricks、Datadog、Snowflake签署多年协议,Palantir把Nebius列为首选AI云合作伙伴;AI原生客户包括Cognition等公司。推理平台Token Factory正接近数亿美元年化收入,三季度合同额环比增长17倍。
需要提醒的是,这些合同指标都是管理层披露的经营数据,不在审计后的财务报表里。回本期依赖五年折旧和成本预测;预付款覆盖率针对的是“对应资本开支”,不是公司全部资本开支;价格上涨反映的是当前GPU供给紧张,未来新一代GPU放量后能否维持还要观察。
四、利润:经营利润首次转正,但离净利润还差利息
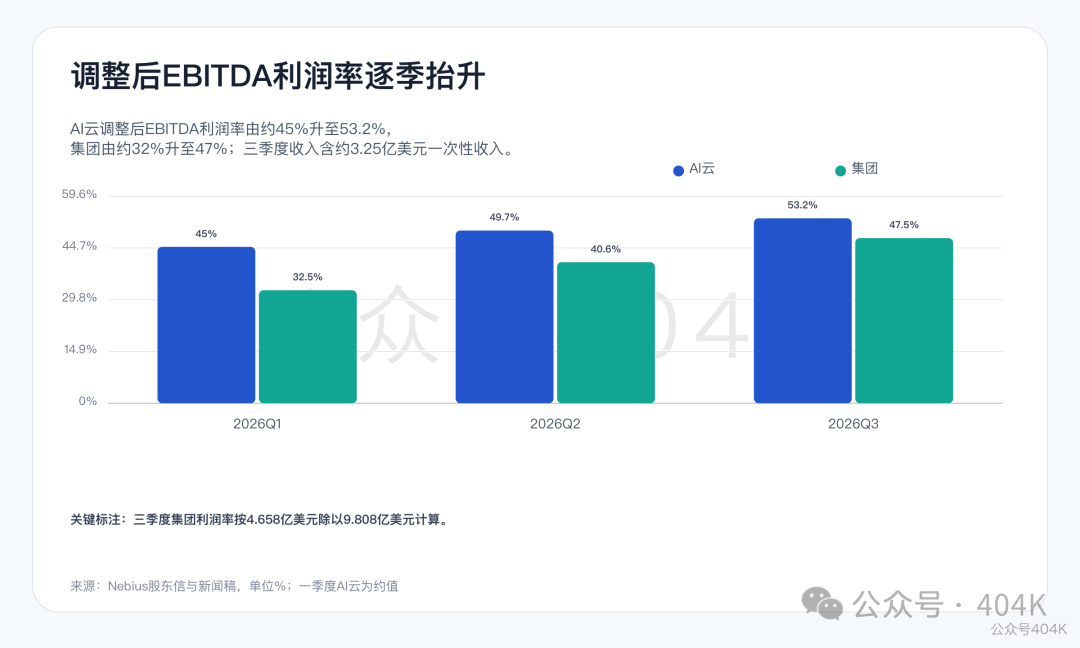
AI云调整后EBITDA利润率从一季度约45%、二季度49.7%升到三季度53.2%;集团调整后EBITDA利润率从一季度约32%、二季度40.6%升到约47%。由于三季度收入里有约3.25亿美元一次性收入,公司没有披露这部分的成本,所以无法判断扣除后利润率是多少。
费用率的下降仍然很明显。收入成本占收入比例从上年同期的29%降到22%,产品开发从31%降到12%,销售及管理从61%降到24%,折旧摊销从68%降到36%。其中销售及管理费用2.374亿美元,同比增长165%,部分来自融资交易相关的咨询、法律等专业费用,这类费用会随融资频率上下波动。
利润表下半部仍然吃掉了大部分经营利润。三季度经营利润5040万美元,加上利息收入3020万美元、其他收益2150万美元,扣除利息费用1.125亿美元和可转债诱导转换费用4950万美元,税前亏损6270万美元,计入所得税收益后持续经营净亏损3750万美元。前三季度持续经营净利润为3.933亿美元,主要来自上半年7.806亿美元的股权投资重估收益,并非经营所得。
折旧口径仍需留意。公司从2026年起把服务器和网络设备的使用寿命从4年改为5年,股东信的回本期测算和2027年税前利润目标也都假设五年折旧。三季度折旧摊销3.547亿美元,占收入36%;随着2026年约270亿美元、2027年400亿至450亿美元资本开支陆续投运,折旧会成为利润表最大的成本项。折旧年限每缩短一年,对利润的影响都会被放大。
五、现金流:从“客户先付钱”变成“客户先欠钱”
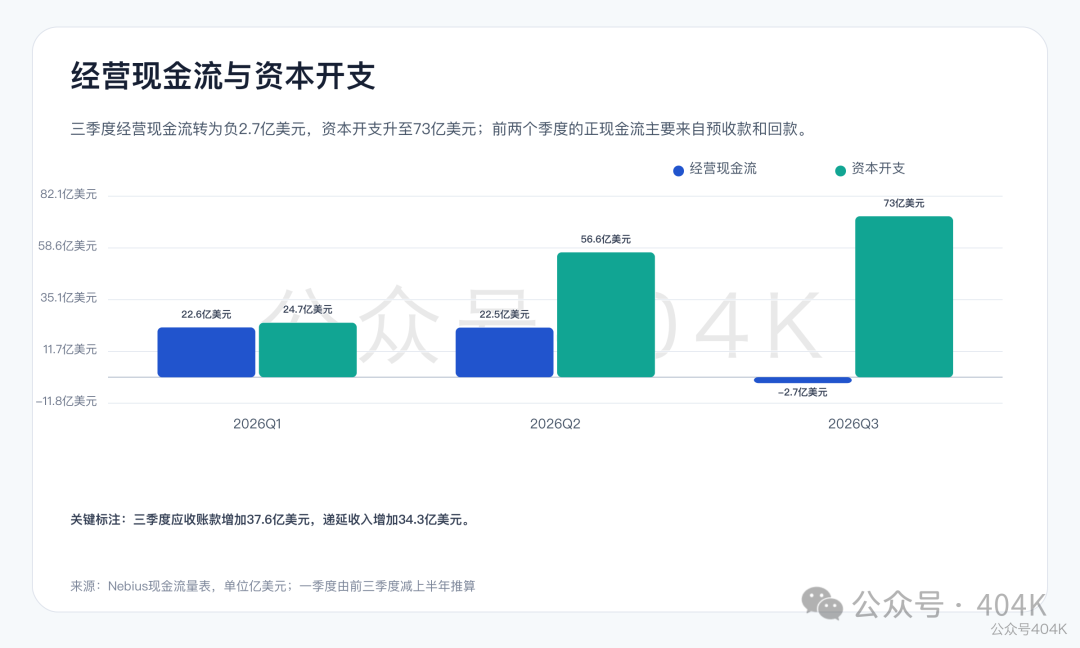
上半年,Nebius的经营现金流很好看:一季度约22.6亿美元,二季度22.5亿美元,前两季度合计45亿美元。二季度报告就指出,这主要来自应收回款和客户预付款,而不是利润。三季度这一结构发生了变化:经营现金流变为负2.73亿美元。
原因在营运资本。三季度应收账款变动流出37.618亿美元,递延收入增加带来34.34亿美元流入,两项几乎相抵。资产负债表上,应收账款从年初的7.2亿美元升到9月末的40.4亿美元,是三季度收入的4倍多。合理的解释是:新合同的预付款已经开票,计入递延收入,但客户还没有付款,于是同时形成了应收账款。另外“其他资产”也流出了2.589亿美元。
这意味着,预付款覆盖资本开支超过100%是按合同条款说的,现金还要等客户实际付款后才能到账。如果四季度这些应收按时收回,经营现金流会大幅回升;如果回款延后,公司就要用更多外部资金去垫付建设。
资本开支方面,三季度购置物业、设备及无形资产73.004亿美元,前三季度154.307亿美元。公司把2026年全年资本开支预期上调到约270亿美元,高于原来的200亿至250亿美元,理由是为2027年的容量提前投入,特别是自建站点。按此推算,四季度资本开支约为115亿美元。三季度简单自由现金流(经营现金流减资本开支)约负75.7亿美元,前三季度约负112亿美元。这只是帮助观察资金缺口的推算,不是公司披露的指标。
六、资产负债表:债务、预收款和资产同步膨胀
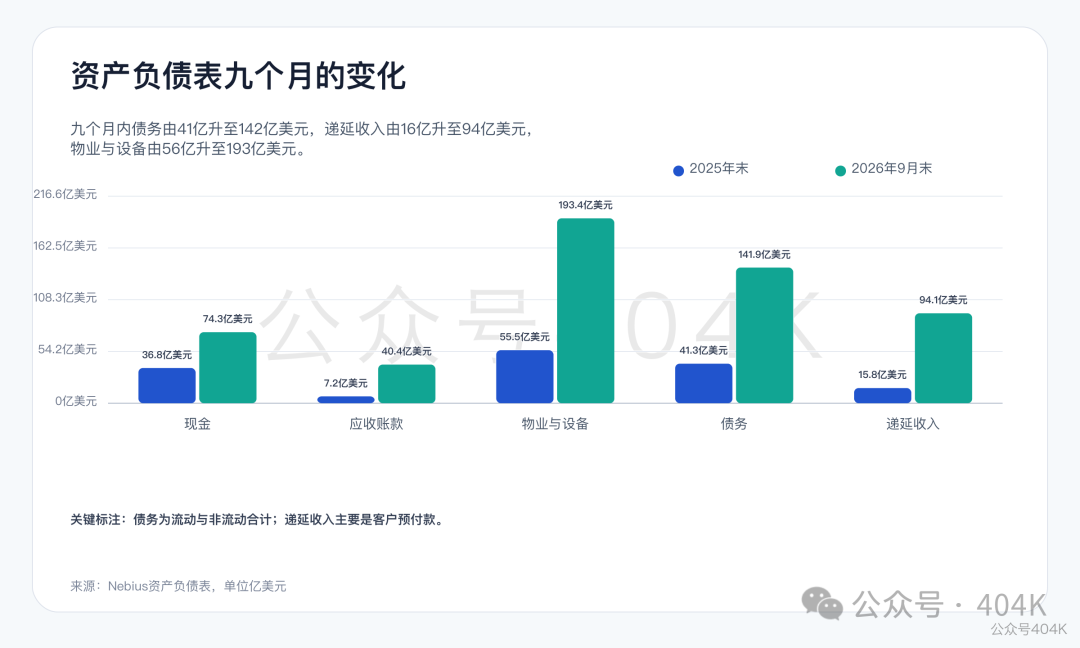
九个月里,Nebius的资产负债表几乎变成了一家新公司。总资产从124.3亿美元升到387.4亿美元;物业与设备净额从55.5亿美元升到193.4亿美元;债务从约41.3亿美元升到约141.9亿美元;递延收入从15.8亿美元升到约94.1亿美元;股东权益从45.9亿美元升到123亿美元。
只看三季度:6月末债务约85.5亿美元,9月末约141.9亿美元,增加约56亿美元,基本对应8月发行的57.5亿美元可转债;递延收入从59.8亿美元增至94.1亿美元;物业与设备净额从130.5亿美元增至193.4亿美元。现金从80.4亿美元降到74.3亿美元,也就是说,季度内74.6亿美元融资净流入,几乎全部被投资支出用掉了。
三季度融资构成:可转债57.5亿美元,出售库存股所得10.618亿美元(股东信称ATM净融资约10亿美元),长期借款7.733亿美元(即7月完成的资产支持融资)。10月公司又从花旗获得35亿美元有担保融资,不在三季度报表里。
股本也在扩大。9月末发行在外股份约2.929亿股,比6月末的约2.719亿股增加约2100万股,增幅约7.7%;库存股从约5019万股降到约2914万股。三季度基本加权平均股数2.98亿股,比二季度的2.804亿股增加约6.3%。可转债的诱导转换费用说明公司在推动部分可转债提前转股,这会把债务转成股本,进一步摊薄每股结果。
七、交付延期:自建按期,托管延期
这次指引下调的直接原因是第三方托管站点延期,而不是需求。公司的说法是:自建站点按期或提前,多处托管站点的交付日期推到2027年上半年,背后的合同仍然有效,受影响的客户都已获告知并做了安排。
新泽西是最典型的例子。这里给微软的容量由第三方DataOne运营,三季度末DataOne开始退役部分临时发电设备,准备切换到永久电力,这一决定重置了剩余批次的时间表。公司现在预计到年底交付微软合同容量的一半以上,剩余批次推到2027年二季度。电源改用布鲁姆能源燃料电池,首批发电设备已经上线,正在扩容。
这一事件说明,Nebius的收入节奏高度依赖电力和第三方合作方的执行。公司由此强调,2027年起新增容量的大部分将来自自建站点:密苏里、芬兰Lappeenranta、Mäntsälä第二站点和阿拉巴马将在2027年开始部署,满产合计超过3GW,在3至3.5年内交付。公司称2027年计划上线的电力和部件已经全部锁定。
电力储备继续扩大。已签约电力超过4GW,年底目标5GW不变,新增包括密苏里扩容300MW、加拿大阿尔伯塔100MW、南卡罗来纳50MW和印度两个托管站点。关于中期选举,公司称由于设施设计和社区沟通,预计不会影响包括宾夕法尼亚在内的站点,这是管理层判断。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
美股前瞻 | 英伟达盘前反弹,部分员工呼吁黄仁勋回归;6倍超额认购!Anthropic IPO遭机构疯抢;美国10月PPI低于预期

一周财经日历 | 重磅大事扎堆!英伟达财报+黄仁勋闭门质询;Anthropic下周四上市;腾讯、阿里、拼多多披露业绩;恒指季检结果公布
华盛早报 | 黄仁勋辞职!英伟达仍遭美司法部调查;美联储官宣明年10月会议不议息;特斯拉与SpaceX合并或下月落地
腾讯,年内回购已耗资超320亿港元!港股龙头公司,回购潮!
黄仁勋辞职后散户投资者仍看好英伟达:“打算买入更多股票”
黄仁勋辞职后,多位科技圈大佬发声
美股前瞻 | 特朗普称不需要与伊朗达成协议,油价拉升,纳指期货跌1.5%;黄仁勋陷罢免危机!英伟达盘前跌超8%,竞对AMD涨超2%
一图看懂 | 营收、净利再度双超预期!中芯国际Q3净利润4.3亿美元,同比大增123%;料Q4收入环比再增4%-6%


