热门资讯> 正文
美伊战事现降级迹象 2026年主权债风暴能否平息?
2026-11-11 17:11
智通财经APP获悉,2026年的主权债券风暴或许正在消散。美伊战事出现明显降级迹象,这让经历了数月油价引发动荡的投资者首次看到平静的曙光。
石油主导了今年债券市场的走势。自上周中期选举以来,华盛顿对伊朗冲突态度的转变,可能成为未来市场最大的催化剂。美国总统特朗普本周多次表示,战争已“实质结束”,其政府似乎也急于坦然接受选民的意愿。
这场战争之所以极不受欢迎,主要是因为它推高了美国的原油和燃料成本,进而渗透到更广泛的通胀中,并最终导致美联储自9月以来加息。燃料引发的通胀与借贷成本上升叠加,在政治层面极具破坏力。最近一次例证便是2024年白宫角逐,特朗普正是借此赢得了选票。
但如果这场战事确已实质性结束,且油价风险溢价逐步消退,债券投资者是否能将此轮长达八个月的冲突视为阶段性扰动,并大举买入当前收益率处于数十年高位的债券?这一问题已成为众多前瞻性策略的核心考量。
油价回落与通胀隐忧:债市能否迎来喘息?
2月美国和以色列对伊朗的突袭导致油价飙升,因为全球五分之一的原油供应需通过波斯湾运输,突袭阻断了这一通道。布伦特原油期货4月暴涨逾70%,达到四年高点每桶120美元,本周已回落至90美元以下。然而,这仍比2月份高出近30%。
一项保持霍尔木兹海峡开放的协议可能迅速消除剩余的战争溢价,但炼油能力紧张意味着燃料价格下降可能需要更长时间。据美国汽车协会 (AAA) 数据,周二美国普通汽油平均零售价跌破每加仑4美元,为7月以来首次,但仍比战前水平高出约35%。周二的数据还显示,通胀依然高企,几乎是美联储目标的两倍。
今年以来,美国国债市场一直紧密跟随油价走势,收益率已远低于一个多月前创下的数十年峰值。与仍处高位的能源成本一样,两年期美债收益率仍比战前水平高出整整150个基点。10年期收益率约在5%,比2月份高出约100个基点。
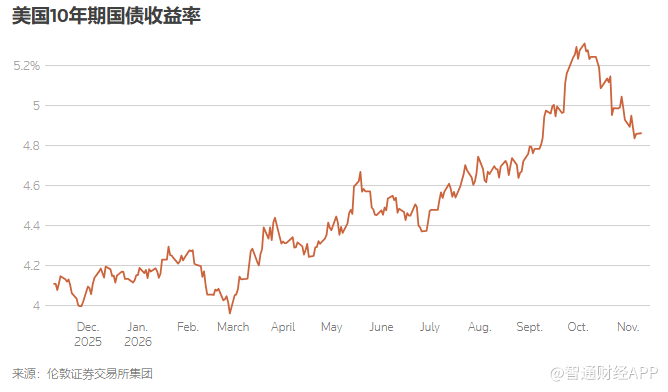
政策风向:美联储官员暗示更大幅度加息
如果战事平息,能源和债务成本是否会随之下降?
在周二令人担忧的10月CPI报告发布前,美联储理事克里斯托弗·沃勒表示,可能需要采取更强硬的措施。沃勒表示,10月核心CPI上涨0.3%将促使他考虑在12月8-9日的会议上加息50个基点,是美联储常规加息幅度的两倍。当天晚些时候公布的数据正是这一读数,促使美联储期货市场定价下月加息幅度超过25个基点的可能性。
沃勒认为,官员们误判了政策对经济的影响:目前的限制性远不足以让通胀回到目标水平,尤其是在劳动力市场再次收紧的情况下。当前整体通胀年率接近美联储目标的两倍,而失业率仅为4.1%、经济增速可能超过3%、金融条件仍处于历史宽松水平,在此背景下,美联储的实际政策利率却仍接近于零。
沃勒表示:“通胀看起来正开始偏离我们的目标,而不是靠近它。那么,我们就必须采取更激进的货币政策。”达拉斯联储主席洛里·洛根随后也表示,政策仍比所需的适度限制性水平低约50个基点。她表示,今年冬天有可能“更快行动”以达到该水平。
这些表态可能反映了上个月中期选举前美联储暂停加息的考量,但即便油价大幅回落,也不会过多改变其最终利率目标。两位官员均承认选举后能源价格有所回落,但坚称能源并非推高通胀的唯一因素。沃勒还强调,炼油产能受损可能会延缓原油价格进一步下跌向零售及商业燃料成本的传导。
未来两个月更大幅度的加息可能会更快给经济降温,并为明年债券市场扫清障碍。
深层隐忧:赤字压力与AI借贷狂潮
除了油价之外,债券市场还面临其他问题。
不断膨胀的年度预算赤字和债务正在引发对债务可持续性的质疑,并推高相关风险溢价,而解决这些问题的政治意愿寥寥无几。此外,AI投资热潮带来的经济热度加剧了通胀,并引发了所谓“超大规模企业”的借贷狂潮,这种债券热潮使它们与政府争夺资金。
美国中期选举的政治地震也可能减缓数据中心的建设,进而减缓支出、借贷和GDP增长。
贝莱德策略师本周表示,选举后围绕人工智能建设的问题造成了“双向不确定性”,这也是他们上个月对美国国债持更乐观态度的原因之一。他们表示:“尽管2027年经济大幅放缓的可能性远未确定,但可能会对市场造成重大不利影响。不过,经济放缓也可能缓解资本竞争,降低债券收益率,其经济影响也可能缓和政策举措。”
摩根士丹利上周发布的年度债务可持续性分析指出,尽管今年主权债券市场弥漫担忧情绪,但AI支出与较高通胀带来的名义增长,实际上改善了许多经济体的短期可持续性模型评估结果。不过,报告也补充称,随着债务逐步再融资,与高债券收益率挂钩的偿债成本上升将滞后显现,许多国家仍亟需整顿财政预算。
降低收益率对于维持债券市场平稳运行至关重要,这将使市场焦点重新回到石油与央行政策身上。不过,今年债券市场的危机感或许终于开始消退。
推荐文章
美股前瞻 | AI狂潮卷土重来!纳指期货升近2%,英伟达反弹近4%;CoreWeave业绩炸裂飙升14%,新云股集体走高;Anthropic估值剑指1.5万亿美元

Anthropic投资者提前兜售IPO配售股份 额外收取最高5%费用
华盛早报 | 美联储预警美股或回调!高盛称潜在卖盘达450亿美元;英伟达近两日市值蒸发4300亿;智谱豪掷40亿港元回购
Anthropic拟通过IPO和私募配售筹至多904亿美元,有望超SpaceX纪录!
美联储官员释放加快升息信号 理事沃勒称12月或需加息50基点
美股前瞻 | 美国10月CPI全面超预期!美联储沃勒扬言加息50基点;冲刺万亿美元IPO!Anthropic拟募资644亿美元;阿里重磅消息!拟分拆平头哥赴港上市
腾讯Q3盈利料降约5%!资本开支却还要大增?八家华尔街大行齐声唱多,当前股价是否已“跌过头”?
“民主党最爱”ETF出现了!太阳能TAN触底反弹逾10%,新能源板块未来两月或将爆发?


