热门资讯> 正文
中金:卡位交互入口,Agent时代硬件迎创新机遇
2026-11-10 15:09
摘要
随着个人Agent与世界模型发布,及苹果、Meta和OpenAI等全球科技龙头硬件产品陆续落地,我们看好AI端侧硬件作为交互入口或迎价值重估,2H26-2027有望开启新一轮硬件创新浪潮。
个人Agent及世界模型密集发布,交互入口迎来价值重估。近期 OpenAI、Meta、Anthropic 相继推出个人Agent,具备长期记忆、跨App调用等特点。谷歌发布世界模型Genie 4可根据自然语言生成3D内容,我们认为有望降低3D内容制作成本。我们看好苹果、三星凭借终端存量设备、系统权限与自研芯片,在入口卡位上具备先发优势,Meta、OpenAI、谷歌等大模型厂商则以眼镜、便携设备等新硬件切入,硬件形态创新或成为竞争方向。
苹果开启2H26-2027新一轮创新浪潮,折叠屏与3D打印/3D玻璃值得关注。苹果近期新品发布节奏明显加速,覆盖iPhone、iPad及Macbook等硬件产品,其中iPhone Duo为苹果手机重要形态创新,我们认为在铰链、UTG等环节ASP迎明显提升。我们预计苹果2027年有望发布iPhone 18普通款、iPhone 20周年P系列及首款AI眼镜等新品,其中20周年新机前后盖板或采用3D玻璃,中框或为钛合金材料搭配3D打印+CNC复合工艺。我们看好3D打印工艺与3D玻璃外观有望成为苹果硬件创新趋势。
新终端百花齐放,核心零部件升级需求具有共性。1)ARVR:Meta与Pico新品均采用硅基OLED,优化显示效果,我们看好国产供应链有望推动降本及渗透率提升。AI眼镜,Rokid Color全彩光波导眼镜售价下探至4,999 元,我们看好显示方案有望成为下一代AI眼镜升级方向。2)新终端:展望未来,我们认为随着大模型厂商推出个人Agent全新硬件,未来两年终端形态百花齐放,声学、光学、微显示、SoC、电池、结构件与组装等核心环节具有升级共性,供应链有望持续受益ASP提升与出货量增长。
风险
个人Agent及世界模型落地不及预期;新终端出货量不及预期;新品发布或产品创新延期;存储等上游环节价格继续大幅上升。
Text、正文
个人Agent及世界模型发布,交互入口或迎价值重估
多款个人Agent及世界模型密集发布
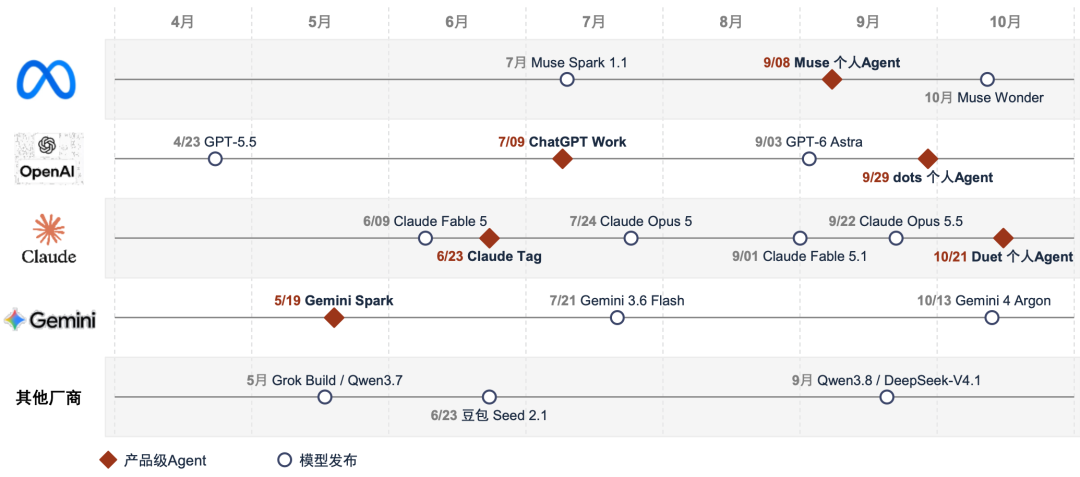
个人Agent发布推动终端交互入口价值提升。近两个月,Meta、OpenAI及Anthropic陆续发布个人Agent,我们认为本次个人Agent亮点主要在:1)具有长期记忆,可以长时间帮助用户执行任务;2)从通用模型向垂类模型演进,针对端侧特定场景及客户需求设计,并具有较好隐私保护;3)用户交互频率大幅提升,可以跨App调研并获得用户授权。我们认为个人Agent有望降低AI大模型使用门槛,并通过日常使用及任务执行提高使用频率及用户粘性。目前个人Agent主要依靠手机等传统终端为主要交互入口,考虑交互频率提升、授权等模式引入及用户粘性提升,交互入口重要性进一步凸显。
世界模型发布有望降低3D内容制作成本,ARVR终端有望受益。近期,谷歌正式发布世界模型Genie 4,支持使用自然语音实时调整镜头与天气等环境,并在运行同步生成环境音、背景音乐与对话。我们预计字节跳动亦有望在近期发布新一代世界模型。我们认为世界模型有望将3D沉浸式内容从复杂且高成本的人工制作,推动至大模型根据用户指令生成,有望推动3D内容制作成本下降以及定制化内容丰富。展望未来,我们认为随着世界模型成熟度提升,高效低成本的3D 沉浸式内容有望快速丰富,推动ARVR等硬件出货量增长。
图表1:2026年4月至10月头部厂商AI Agent及模型发布时间
资料来源:OpenAI、Google、Anthropic、Meta官网,中金公司研究部
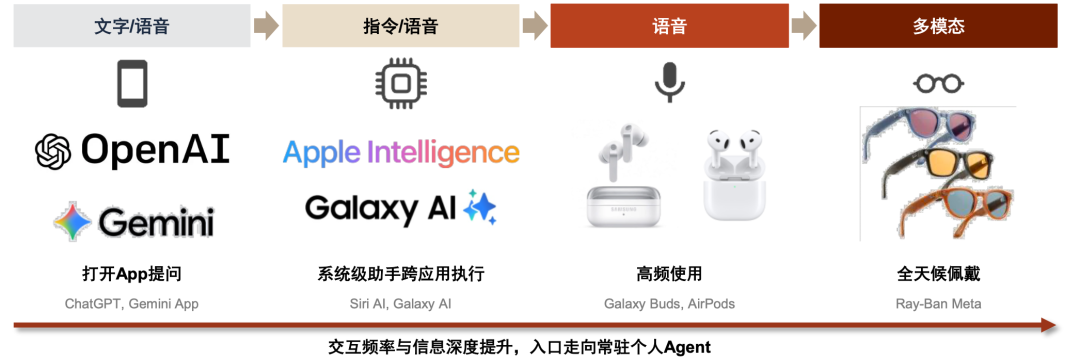
图表2:AI交互入口形态变化趋势
资料来源:OpenAI、Google、苹果、三星、Meta等公司官网,中金公司研究部
传统终端存量用户规模较大,软硬协同先发优势明显
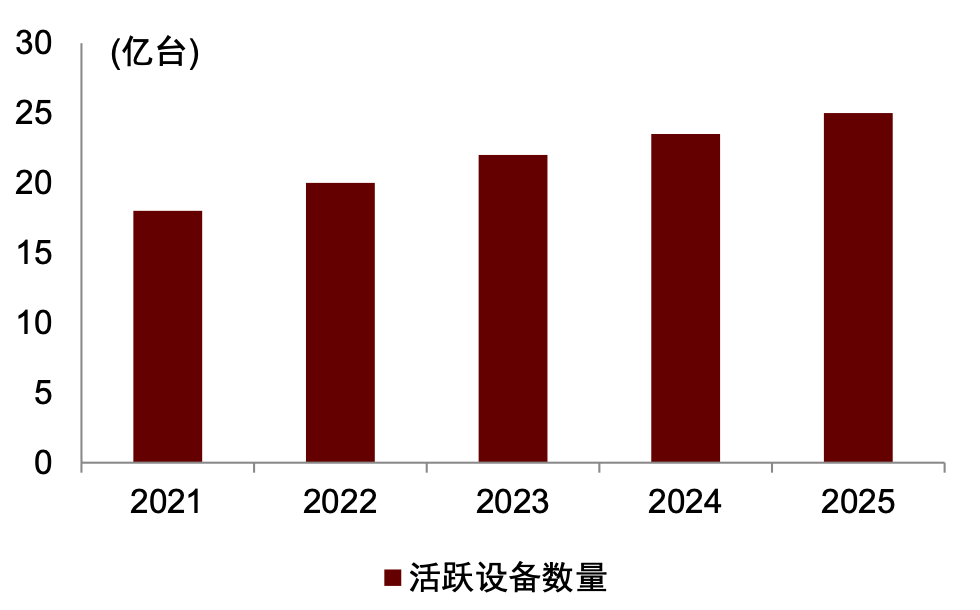
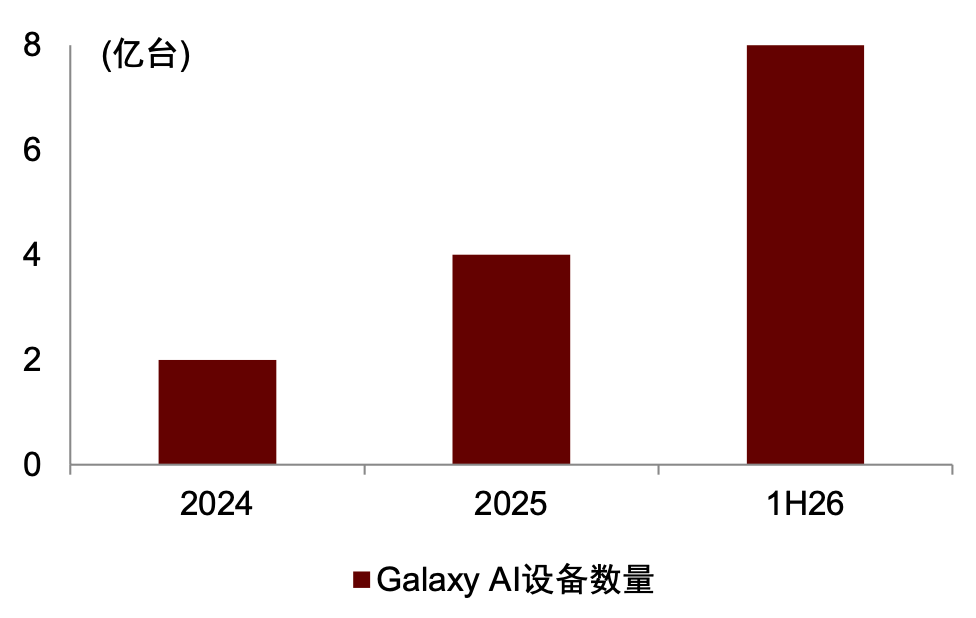
传统终端凭借存量用户规模,先发优势较为明显。根据Apple官方披露,截至1Q26苹果全球活跃设备已超过25亿台。三星公司预计Galaxy AI设备覆盖用户数量有望在2026年达到8亿台。我们认为苹果与三星在手机等高端产品线市场份额优势明显。我们认为传统终端的存量设备可以通过系统升级即可获得AI能力,如Apple Intelligence及Galaxy AI,目前的个人Agent用户主要通过手机等终端完成交互,苹果、三星等传统品牌入口卡位先发优势明显。
系统权限与软硬一体能力构筑护城河。我们认为苹果、三星等终端品牌掌握相机、通讯、输入法及语音助手等系统接口权限,并在硬件层面,苹果、三星均有自研SoC、NPU优化端侧算力支持。考虑个人Agent需要跨应用调取数据,我们认为终端品牌在系统级权限、芯片与模型协同等方面有较为明显的护城河,有望在个人Agent成熟后持续保持领先优势。
图表3:2021-25年苹果活跃设备数量
资料来源:苹果公司业绩电话会,中金公司研究部
图表4:2024-1H26三星AI设备数量
资料来源:三星公司官网,中金公司研究部
全球头部大模型公司下场参与硬件开发
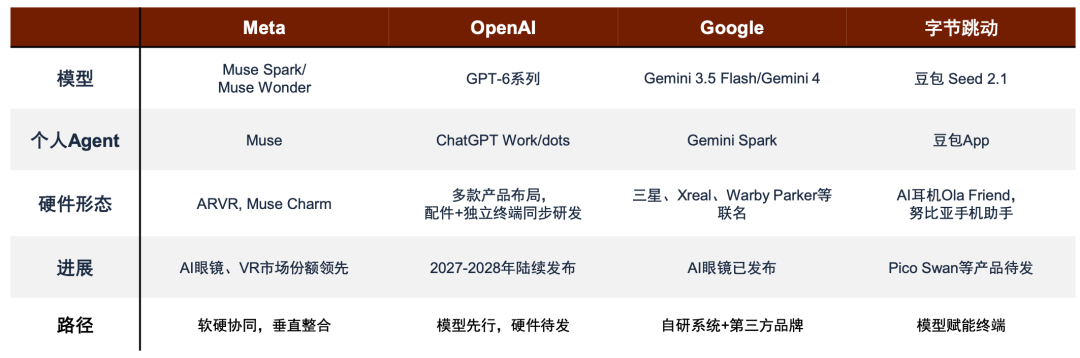
硬件新参与者缺少存量用户,硬件形态创新或为未来核心竞争方向。目前Meta在ARVR领域布局较为领先,OpenAI自研多款硬件产品,谷歌联合品牌方推出Android XR眼镜,字节则以大模型接入第三方终端为主。我们认为硬件新参与者路径虽不同,但都具有便携、外观创新、多模态数据处理等特点。
► Meta领跑ARVR市场,构建“模型+Agent+ARVR”垂直生态。根据IDC数据,2Q26 Meta占全球XR市场份额68.7%。在Connect 2026上,Meta发布第三代Ray-Ban Meta、独立品牌音频眼镜及分体式VR眼镜,并推出可与Muse对话的口袋设备Muse Charm。我们认为Meta已在ARVR形态建立先发优势,自研模型与个人Agent的结合有望进一步提升用户黏性。
► OpenAI从大模型走向硬件,首款设备有望于2027年亮相。根据供应链及Bloomberg报道,OpenAI目前已有多款硬件产品同步研发,其中甜甜圈外观的便携录音设备或成为首款正式发布的硬件产品。我们认为,OpenAI拥有十亿级用户基础,自研硬件落地后有望成为新形态终端的重要参与者。
► 谷歌兼具Android系统与大模型研发实力,XR眼镜及相关硬件蓄势待发。谷歌在I/O 2026上预告与三星联合开发Android XR眼镜,由Gentle Monster及Warby Parker设计,或将于2026年秋季上市。此外,谷歌与Xreal联合推出的Aura目前已面向市场销售。我们认为,谷歌可借助Android生态与品牌方渠道,在眼镜形态上与Meta形成正面竞争。
► 字节以模型先行,试水配件与手机等终端AI智能助手。相比海外大厂入局参与硬件设计及开发,字节目前仍以大模型为主要抓手,通过收购Pico布局VR硬件,以及试水Olay Friend AI耳机等配件产品,并与中兴努比亚手机合作,基于安卓操作系统配合豆包智能助手,推出豆包AI手机。
图表5:大模型厂商硬件布局矩阵
资料来源:Meta、Google官网,中金公司研究部
苹果或迎创新浪潮,新终端形态百花齐放
苹果硬件创新启动,折叠屏及3D打印/3D玻璃值得关注
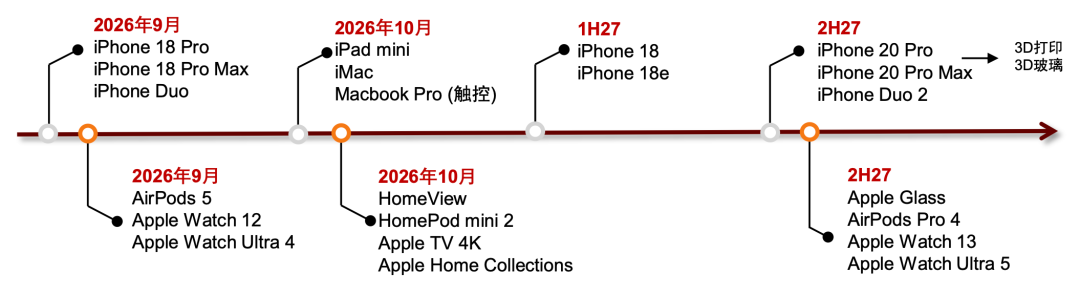
新品密集发布,苹果有望开启2H26-2027新一轮创新浪潮。苹果近期通过线上发布会或官网直接上新等方式,发布iPhone、iPad、Macbook、可穿戴及Apple Home等多款产品。我们认为苹果相比此前新品发布节奏明显加速,且基本所有产品线均有新品发布。展望未来,我们看好2027年苹果有望发布更多硬件新品,拉开全新一轮产品创新浪潮。考虑苹果将iPhone 18普通款及18e延期至1H27发布,意在平滑iPhone上下半年出货波动,我们看好供应链相关公司业绩有望于1H27出现明显拐点。此外,我们预计2H27苹果有望发布iPhone 20周年新机,并发布首款AI眼镜,相关供应链有望持续受益。
图表6:2H26-2027苹果硬件新品发布汇总及预测
资料来源:苹果公司官网,中金公司研究部
我们看好未来1-2年苹果折叠屏及3D打印/3D玻璃投资机会:
苹果入局折叠屏市场,用户购买热情较高。根据苹果官网,iPhone Duo内屏7.6英寸、外屏5.4英寸,美国起售价1,999美元,定价基本符合我们预期。我们认为苹果入局有望提升消费者对折叠屏认知与接受度,推动品类从小众走向主流。
铰链、UTG与结构件或为折叠屏增量环节。根据苹果官网,iPhone Duo的铰链由100多个零部件组成,铰链盖采用3D打印;内折面板上下覆盖UTG及屏幕支撑件,并以定制粘合剂缓解弯折应力,顶层通过纳米纹理聚合物盖层改善折痕,机身采用钛合金中框提高产品硬度。我们认为折叠屏对铰链、UTG及钛合金结构件提出更高要求,相关环节的工艺门槛与单机价值有望提升。
iPhone 20周年新品有望在3D打印及3D玻璃等外观及结构件创新。参考iPhone 10周年产品升级,我们预计iPhone 20周年纪念款新机或有较为明显的外观变化,通过3D玻璃包裹实现弧面侧边设计,但该方案需要减少金属中框厚度以达到包裹效果,考虑中框硬度及受力要求,我们预计苹果有望回归钛合金中框方案,并引入3D打印+CNC复合加工工艺。具体来看:
► 3D打印:3D打印通过激光烧结钛粉完成中框毛坯件生产,相比传统CNC切削,能够明显提高原材料利用率,并减少污水排放,符合降本及ESG等趋势。苹果率先于Watch Ultra引入3D打印工艺生产手表中框,并逐步用于iPhone Type-C接口以及Duo铰链盖等环节。我们认为钛合金材料硬度远高于镁、铝等合金材料,传统CNC加工难度较大,未来有望逐步导入3D打印完成前段毛坯件生产,再由CNC完成后段精加工等工序。
► 3D玻璃:iPhone前后玻璃盖板以2.5D玻璃为主,侧面弧度较小,主要优化用户侧边触感,并未在外观形态发生明显变化。我们预计明年iPhone 20周年Pro系列新机有望导入3D玻璃,实现前盖板四曲面弧形边缘外观,通过前后3D盖板实现中框包裹。我们认为3D玻璃加工难度相比传统2D/2.5D玻璃明显提升,并需要额外采购研磨抛光、扫光、热弯等工艺所需设备。
图表7:iPhone Duo折叠内屏结构
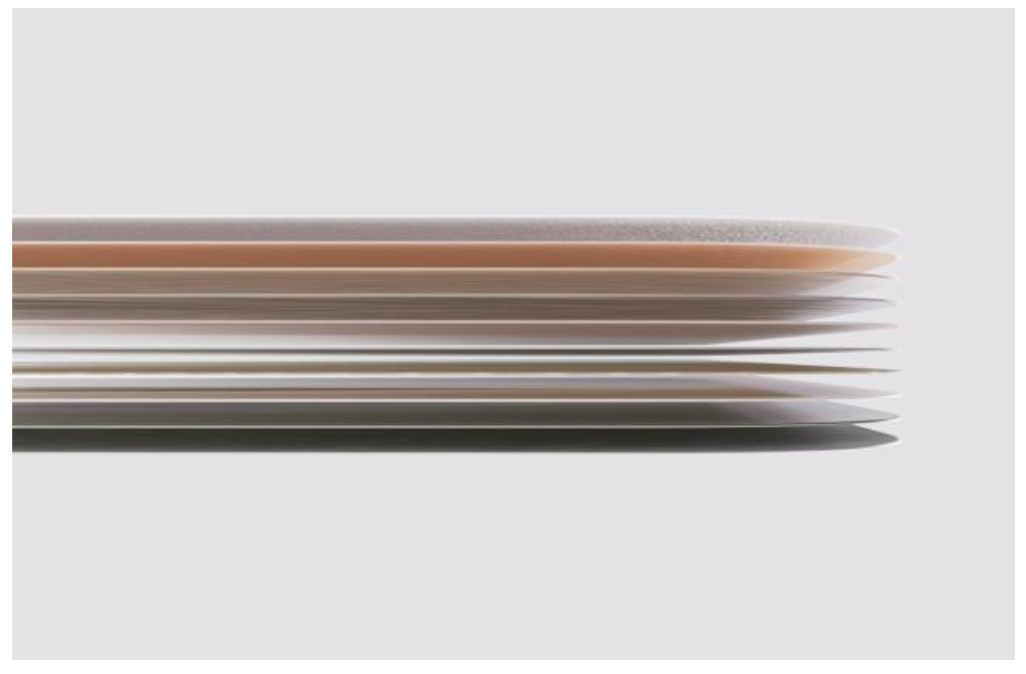
资料来源:苹果公司官网,中金公司研究部
图表8:iPhone Duo铰链及VC均热板
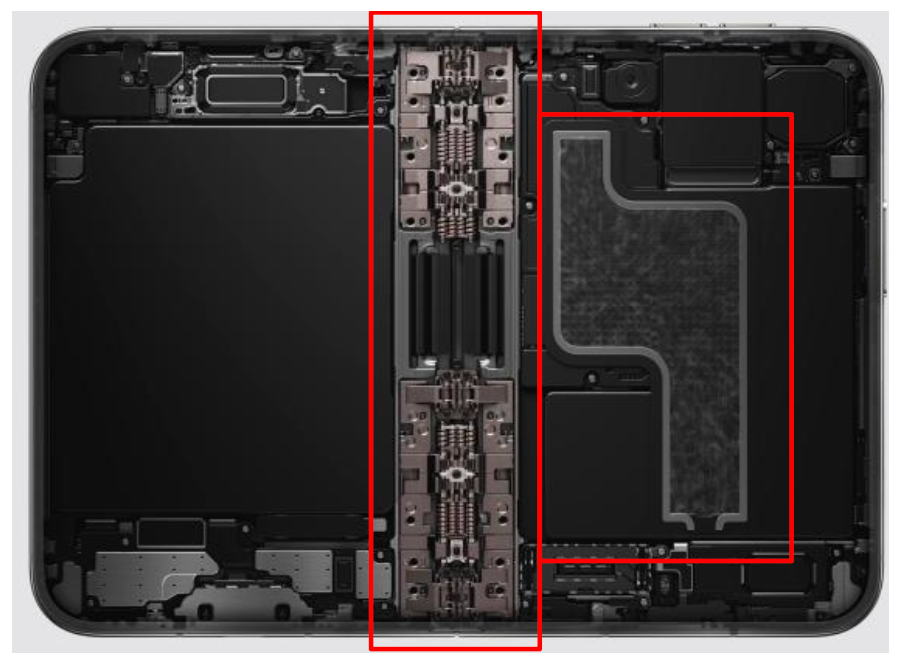
资料来源:苹果公司官网,中金公司研究部
图表9:2/2.5/3D玻璃示意图
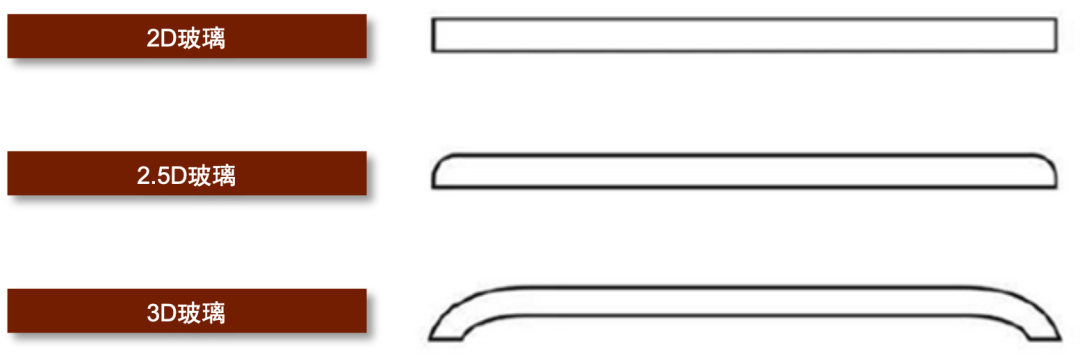
资料来源:智研咨询,中金公司研究部
ARVR升级趋势明确,新硬件终端迎百花齐放
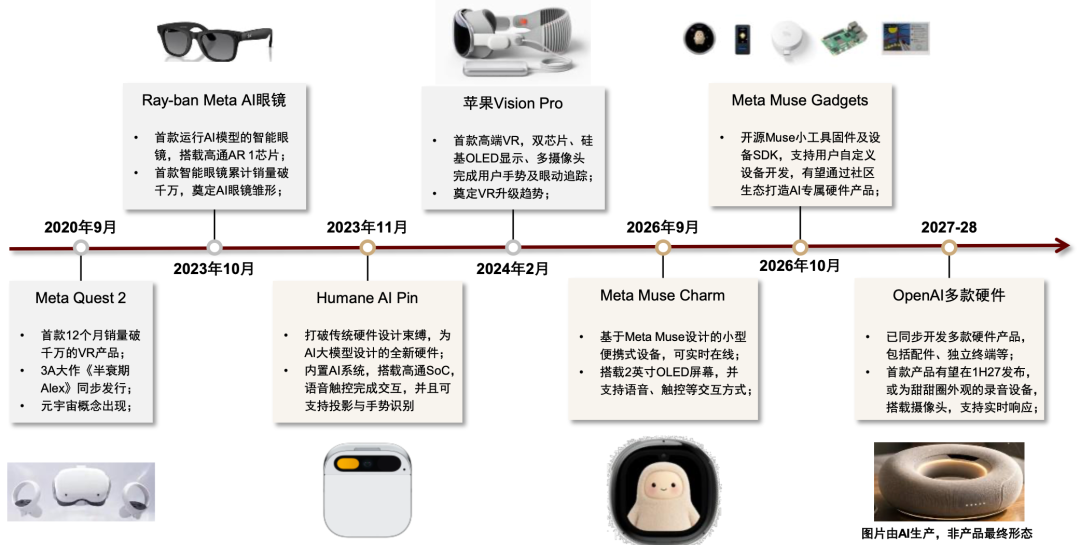
硬件形态或迎百花齐放,出货量仍以ARVR为主。自2020年以来,新硬件形态层出不穷,Meta Quest 2在2020年发布,并实现12个月累计销量破千万台,成为ARVR首个销量破千万的单品。随后,Meta又与眼镜品牌陆逊题卡联名,发布Ray-ban Meta AI眼镜,并在摄像头、SoC等硬件升级推动下,累计销量突破千万台。苹果在2024年2月正式发售Vision Pro,我们认为该产品硬件功能全面,基本满足用户日常交互需求,奠定VR硬件形态升级趋势。我们认为ARVR产品依托传统手机供应链叠加SoC、光学及屏幕升级等硬件创新,产品成熟度快速提升,成为新终端出货量较大的硬件产品。
随着近几年大模型技术加速成熟,硬件形态也有较大变化。2023年Humane AI首次发布AI Pin硬件新品,通过摄像头、投影+手势、语音等方式完成交互,打破传统手机和PC的硬件形态,并跳出ARVR的头戴式产品新品框架,以胸针、挂坠为主要佩戴方式并搭载大模型实现用户交互。近期,Meta发布个人Agent Muse后,陆续发布Muse Charm并开源Muse Gadgets硬件设计平台。我们认为随着更多厂商发布个人Agent,以OpenAI、Meta及字节等大模型厂商为代表,端侧AI硬件形态有望现百花齐放,打造专属AI Agent产品。
图表10:硬件新品形态变化趋势
资料来源:Meta、Human AI、苹果公司官网,中金公司研究部
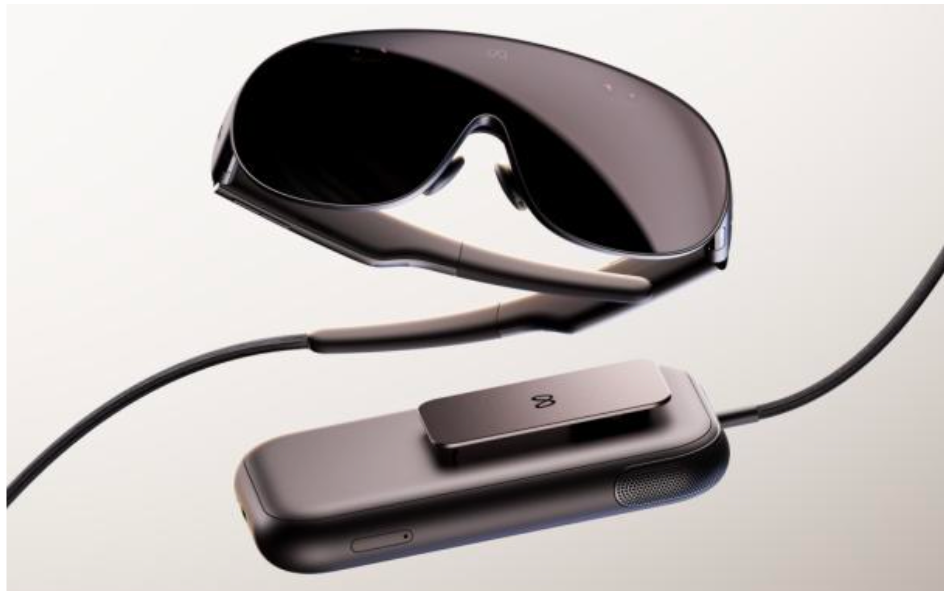
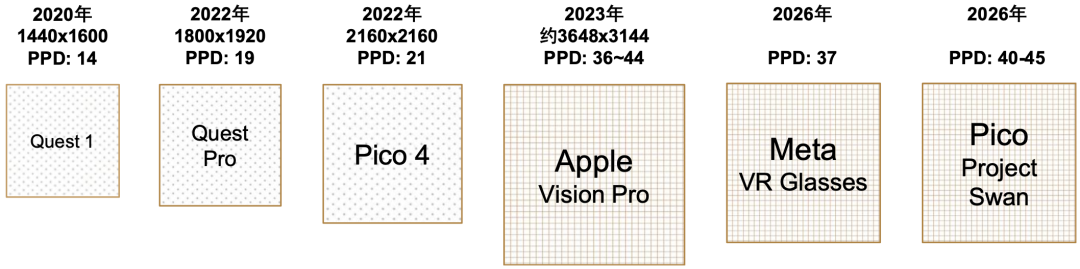
VR大厂迭代新款硬件产品,硅基OLED或为主要创新方向。近期,Meta召开新品发布会,正式发布Meta VR Glasses新品,采用分体式设计,VR本体重量仅为100克左右,主要支持显示及传感等功能,外挂部分负责算力、电源及存储。Meta VR Glasses搭载硅基OLED显示屏,PPD可达到37,相比此前Fast-LCD屏幕升级明显。此外,Pico亦宣布将在2026年发布新款VR Project Swan,搭载硅基OLED显示屏并提到PPD至40-45。我们认为随着苹果Vision Pro发布,市场已将硅基OLED显示定位为中高端VR显示方案升级趋势,考虑用户对近眼显示分辨率较为敏感,硅基OLED大幅提升PPD有望提升用户使用体验,减少“纱窗效应”等传统痛点。此外,随着国产硅基OLED供应链成熟,我们看好硅基OLED产品价格及成本亦有望持续下降,推动渗透率提升。
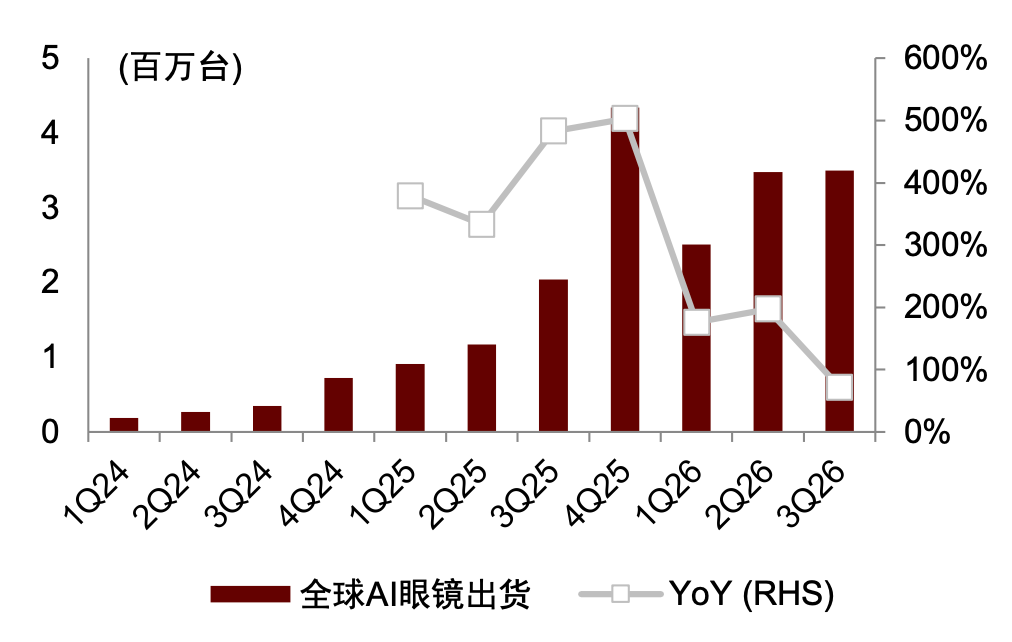
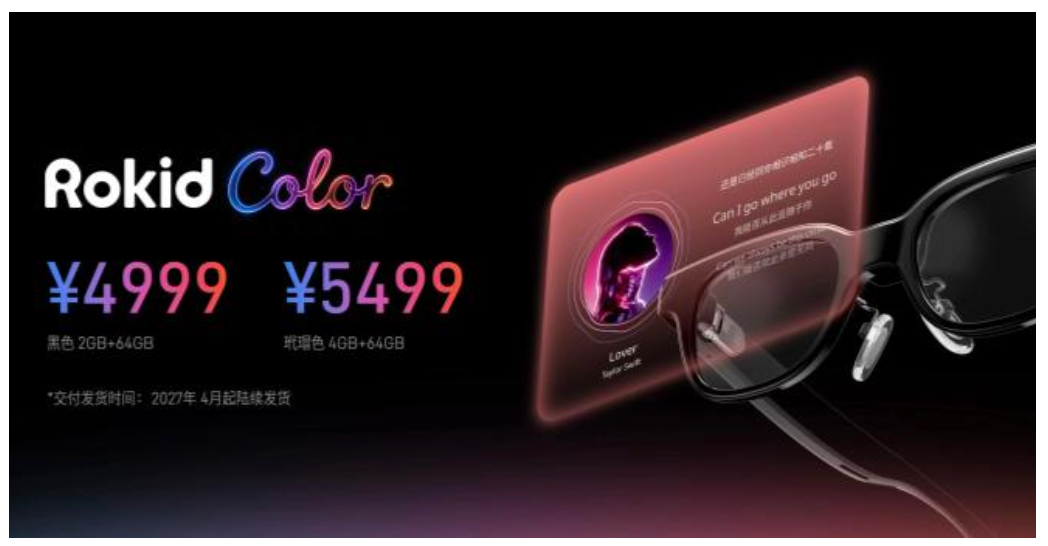
AI眼镜出货持续高增,显示方案或为下一代升级趋势。根据Wellsenn数据,3Q26全球AI眼镜出货350万部,同比增长72%,1-3Q26累计出货949万部,同比增长130%,AI眼镜保持高速增长趋势。同时,Meta发布新款Ray-Ban Meta 3代,并支持个人Agent Muse,我们看好个人Agent搭配AI眼镜有望提升用户使用效率,提升用户粘性,推动AI眼镜出货持续增长。此外,Rokid近期发布新款彩色显示眼镜Rokid Color,搭载纳米压印的光栅波导+Micro LED全彩显示方案,并将售价下探至4,999元起。我们认为显示方案的交互效率明显高于语音等方案,随着阵列/SGR/VHG等光波导方案技术成熟,叠加Micro LED/OLED技术成熟,有望推动整体方案成本下降及效果及提升,我们看好未来显示方案在AI/AR眼镜渗透率提升,推动用户粘性及出货量持续增长。
图表11:Meta VR Glasses
资料来源:Meta官网,中金公司研究部
图表12:Pico Project Swan
资料来源:Pico官网,中金公司研究部
图表13:硅基OLED推动VR设备PPD提升,优化显示效果
资料来源:Meta、苹果、Pico官网,中金公司研究部
图表14:1Q24-3Q26全球AI眼镜出货
资料来源:Wellsenn,中金公司研究部
图表15:Rokid Color定价下探至5,000元内
资料来源:Rokid新品发布会,中金公司研究部
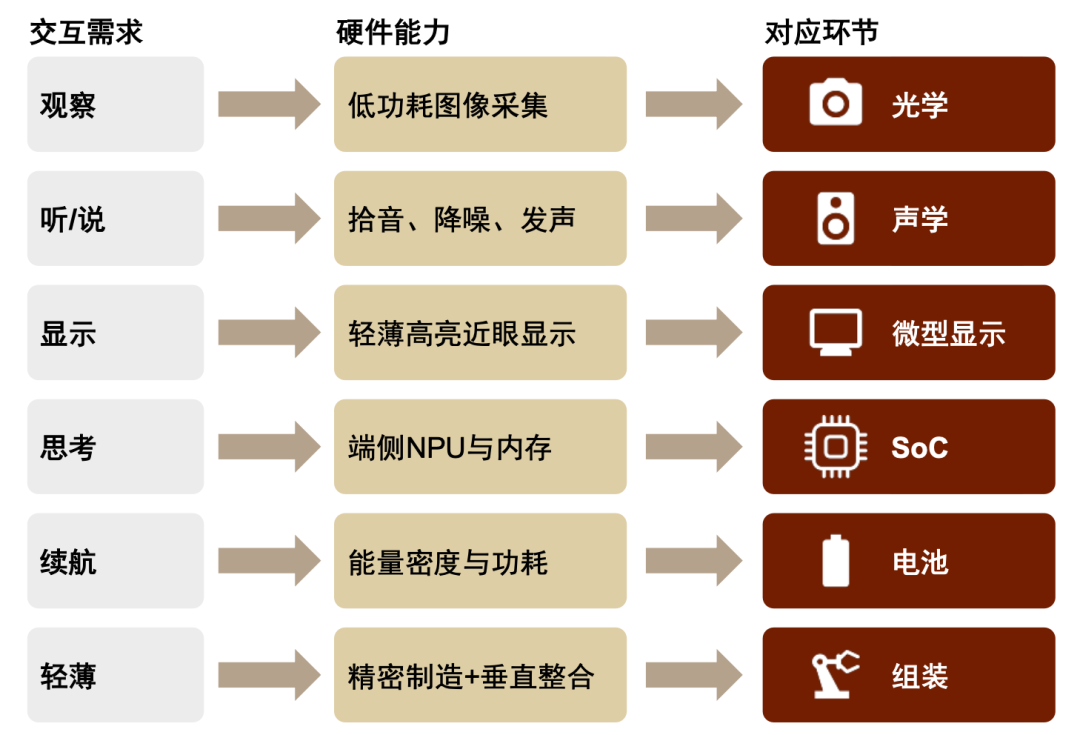
新终端形态百花齐放,核心零部件仍有共性需求。随着Meta、OpenAI及字节等大模型及软件公司参与硬件产品开发,我们认为硬件产品形态或将更加分散,并推出针对大模型及个人Agent专属的AI硬件,但用户交互需求仍存在共性,并在多个环节有共性升级趋势,我们认为主要集中在光学、声学、SoC、电池及整机组装等环节。展望未来,我们认为AI硬件的核心供应链环节有望持续受益硬件产品创新提高ASP,及个人Agent优化用户体验,推动出货量持续增长。
► 光学:随着多模态大模型持续发展,我们认为语音交互难以满足需求,摄像头等光学传感器渗透率有望提升,推动摄像头出货量增长,并在CIS及模块设计上有所提升。
► 微显示:我们认为显示方案有望提升用户交互效率,并在ARVR等新终端持续升级,光波导及Micro LED/OLED有望成为未来新产品创新方向。
► SoC:我们认为未来处理数据量及模型参数提升,端侧硬件对SoC需求亦有望持续增长,推动ASP提升。随着更多厂商入局,硬件出货量有望持续增长。
► 电池:续航方面,我们认为端侧硬件以配件形式为主,同时又须满足用户长时间、全天候使用需求,我们认为叠片电池等技术升级亦有望持续渗透。
► 结构件:考虑新终端形态多样,外观件或采用金属、玻璃等不同材料,并有望搭配3D打印等新工艺。结构件方面,端侧新品对内部结构设计与传统手机有较大差异,头部供应商有望凭借丰富的产品品类供应,保持领先优势。
► 组装:考虑大模型及软件公司在硬件领域布局时间较短,硬件方案设计及开发能力较弱,以及新产品轻薄便携等特点,我们认为对组装加工的精密度及供应链垂直整合能力有较高要求。
图表16:硬件创新核心环节
资料来源:中金公司研究部
风险提示
个人Agent及世界模型落地不及预期。个人Agent依赖用户授权读取日历、通讯录与支付等个人数据,如果隐私保护、使用体验及监管要求趋严等原因,用户使用频率和付费意愿下降,或导致硬件产品出货量或升级趋势低于预期。
新终端出货量不及预期。折叠屏、ARVR及端侧硬件新品仍处于放量早期,如果应用场景未能持续开拓,佩戴舒适度、续航及售价等因素扰动,产品出货量可能会低于预期。
新品发布或产品创新延期。OpenAI硬件、Apple Glasses及iPhone 20周年新机等产品发布时间及产品形态均来自供应链验证及部分媒体报道,尚未获得官方确认。如果产品发布延期或硬件创新调整,可能会影响产业链相关公司业绩。
存储等上游环节价格继续大幅上升。根据IDC数据,全球智能手机2026年或同比下降16.7%,主因存储价格上涨导致终端产品涨价,抑制需求。如果未来存储等消费电子上游环节持续涨价,或导致硬件出货量不及预期。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
网络攻击、数据泄露频发,网安板块迎投资机会!派拓网络、Okta、CrowdStrike集体反攻,还能上车吗?

一图看懂 | 阿里营收、净利均超预期!云业务高速增长53%,资本开支大增60%
一图看懂 | 联想Q2财季冰火两重天!AI服务器营收激增超三倍,绩后一度暴跌近13%;公司宣布中期派息,高管看好长期算力需求
港股异动丨美联储鹰派发言超预期,AI硬件股多数走弱!天数智芯暴跌16%,建滔积层板、澜起科技跌超4%
华盛早报 | Anthropic今夜上市,定价每股83美元!美联储纪要放鹰!金价重挫3%;阿里、拼多多、联想今日齐放榜
一图看懂 | 腾讯Q3营收、利润均不及预期!资本开支意外上破800亿元,自由现金流明显恶化
英伟达史上首次单季营收突破千亿美元!散户此前已疯狂抄底,没有黄仁勋,AI高增长神话能否延续?
12月或迎重磅官宣!马斯克“世纪并购”押注升温至七成,特斯拉最高35%溢价能否兑现?


