
热门资讯> 正文
财报前瞻 | Keysight Technologies Inc Q4业绩将放榜!一文速览分析师财报预测
2026-11-09 12:09
Keysight Technologies Inc上一季财报表现如何?
华盛资讯11月9日讯,Keysight Technologies Inc将于11月19日公布Q4财报。
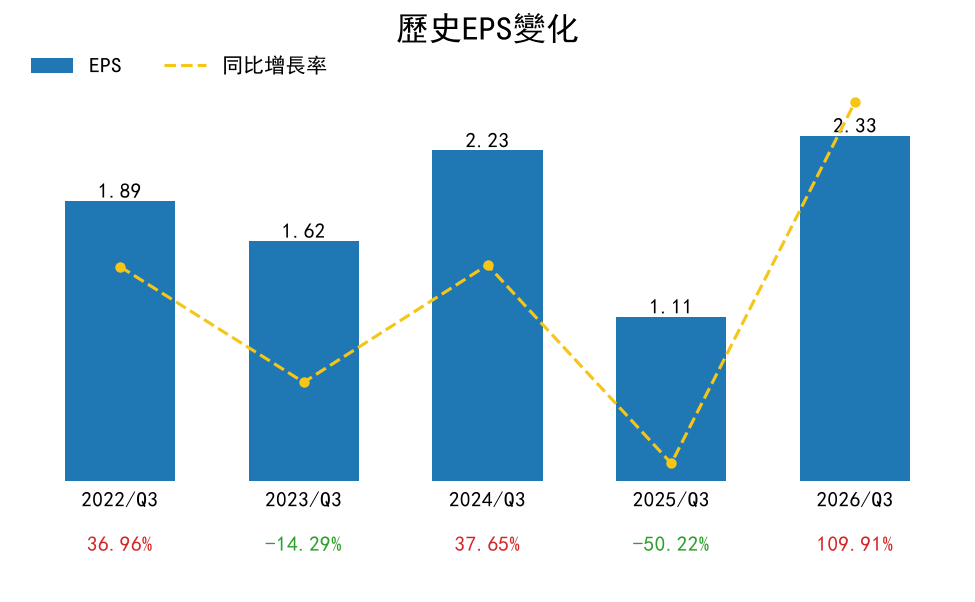
回顾2026年Q3,Keysight Technologies Inc营业收入为18.46亿美元,同比增长36.54%;每股收益为2.33美元,同比增长109.91%。
上一季财报公布后,Keysight Technologies Inc公司股价飙升8.78%,反映市场乐观情绪。
公司上一季营收与盈利均显著增长,主要受益于AI驱动的数据中心扩张、5G/6G研发、国防与政府项目需求提升。通信解决方案业务增长尤为强劲,电子工业解决方案业务也保持稳健扩张,毛利率和净利率同步改善。
不过,研发及销售管理费用增长明显,收购整合成本、无形资产摊销及投资亏损对利润形成一定压力。公司持续推进股票回购,并看好AI、高速网络、量子计算、工业物联网、电动车及自动驾驶等方向的长期需求,同时仍面临专利诉讼与税务诉讼等不确定性。
Keysight Technologies Inc放榜在即,市场对业绩有何预期?
- 2026年Q4营收展望
近期有10位分析师对2026年Q4进行了预测,平均预测营收为19.50亿美元,同比增长37.39%。全年维度上看,2026财年营收预期为71.20亿美元,增速约为32.38%。
- Q4每股收益(EPS)预期
分析师预计Q4 FY26 EPS为2.78美元,基于4位分析师预测,较去年同期实际值1.33美元有明显提升。
2026财年全年EPS预期为8.73美元,基于4位分析师预测,反映市场对公司全年盈利能力持续改善的期待。
- 每股收益预测历史
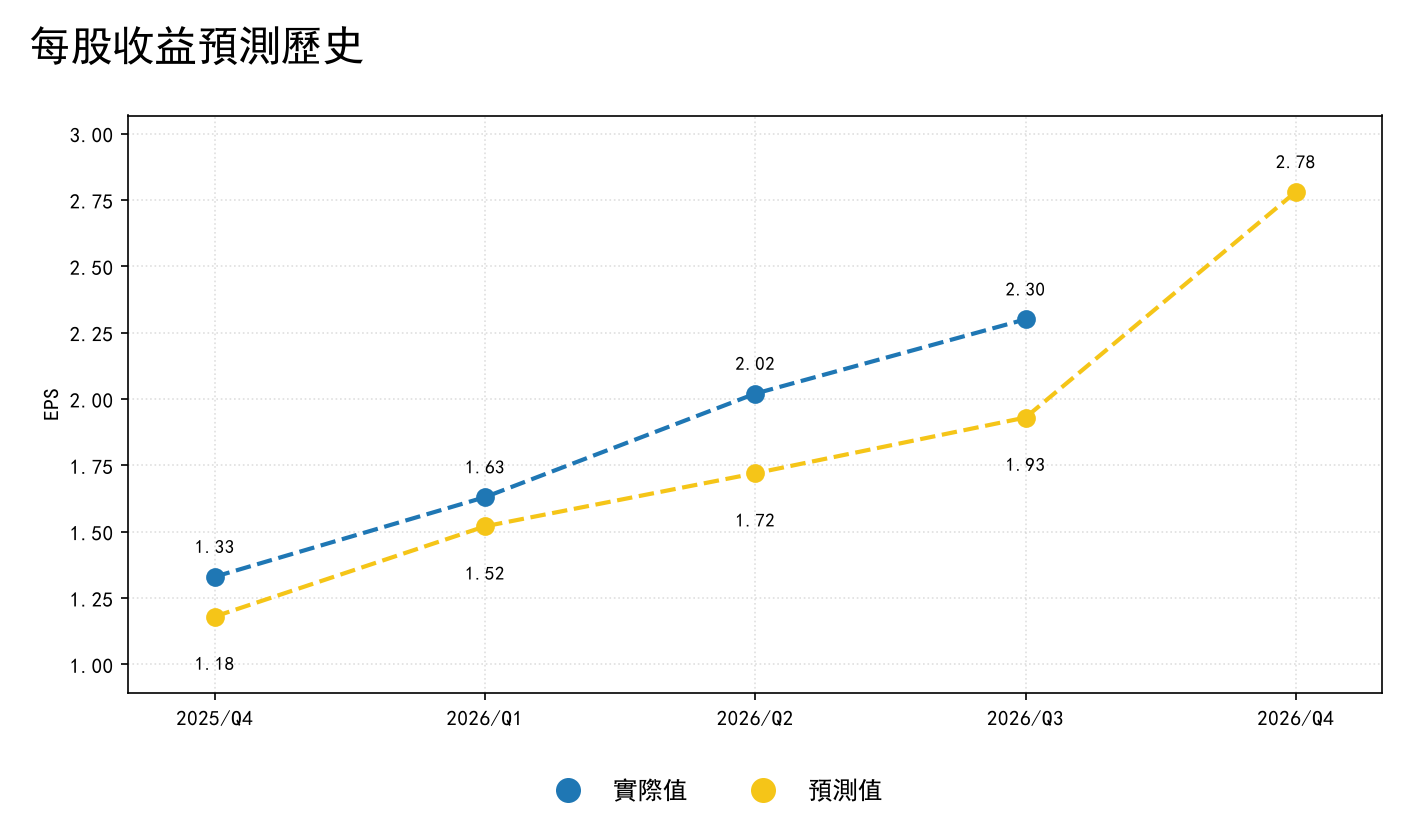
从历史表现看,2025年Q4公司EPS预测值为1.18美元,实际录得1.33美元;2026年Q1预测值为1.52美元,实际为1.63美元;2026年Q2预测值为1.72美元,实际为2.02美元;2026年Q3预测值为1.93美元,实际为2.30美元。公司已连续4个季度实现超预期,且超预期幅度分别达到12.71%、7.41%、17.74%和18.87%。在此基础上,市场目前对未来季度的EPS预期为2.78美元,显示分析师对公司延续较强盈利表现仍抱有较高期待。
华尔街大行如何睇?
最新一个月共有12位分析师给出评级,其中强买4位、买入7位、持有1位、跑输0位、卖出0位。
平均目标价:419.67美元
最低目标价:350.00美元
最高目标价:487.00美元
截至11月9日发稿,该公司股价为272.13美元,较平均目标价有约54.22%的上行空间。
近期多家华尔街机构整体维持对Keysight Technologies Inc的偏积极看法,主流评级集中在Buy和Overweight,少数机构给予Hold。Goldman Sachs维持Buy评级;JP Morgan维持Overweight评级;Morgan Stanley维持Overweight评级;UBS维持Buy评级;Truist Securities维持Hold评级;Barclays维持Overweight评级。
整体来看,主要机构对公司长期基本面态度偏正面,认为其中长期增长逻辑仍在,短期则以维持原有积极评级为主,显示市场在财报前对公司表现仍保持较强信心。
总结
Keysight Technologies Inc在2026年Q4财报前的市场预期整体偏乐观:营收预计达到19.50亿美元,同比增长37.39%,全年营收预计为71.20亿美元;当季EPS预计为2.78美元,全年EPS预计为8.73美元。结合公司过去4个季度连续超预期的表现,市场对其本次放榜仍有较高期待。与此同时,分析师评级明显偏多,目标价相对现价显示出较大上行空间。财报前值得重点关注的包括:公司能否继续兑现高增长营收、EPS是否再次超预期,以及管理层对下一季度和2027财年的指引是否能够支撑当前乐观预期。
财报交易温馨提醒
- 如何理解营收和每股收益(EPS)在财报交易中的价值?
营业收入是企业创造利润的基础,也是衡量企业规模与产销衔接的关键依据。相比利润可被折旧、费用资本化等修饰,营收需真实订单与现金流支撑,是判断企业生命力的基础指标。
EPS则反映普通股股东每持有一股享有的净利润,是综合获利能力指标,被广泛用于公司业绩比较。长期看,稳步上升的EPS往往推高股价,持续下滑则拖累估值。
- 理解财报“预期差”的三层结构
财报交易本质是对“市场预期”与“实际业绩”差距的博弈,需注意:
数字预期差:资金在交易层面往往领先于卖方机构预期;若财报前股价已大涨,即便财报超机构共识,股价也可能不涨反跌。
叙事预期差:管理层对未来指引比过去数字更重要,增速见顶或指引模糊易致下跌(如英伟达26年多次超预期财报后反而走弱)。
仓位预期差:财报前仓位已拥挤,形成超买趋势时,“超预期”反成兑现利润窗口;反之亦然。
- 注意事项
大多数企业使用自然年核算财报,但部分美股企业(例如苹果、英伟达、阿里等)会自定义财年,因此其财报季度时间与自然季度会有错位现象。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。


