热门资讯> 正文
港股能否延续上周升势?机构:行情或转向“阿尔法”驱动,建议关注红利及创新药板块
2026-11-09 10:54
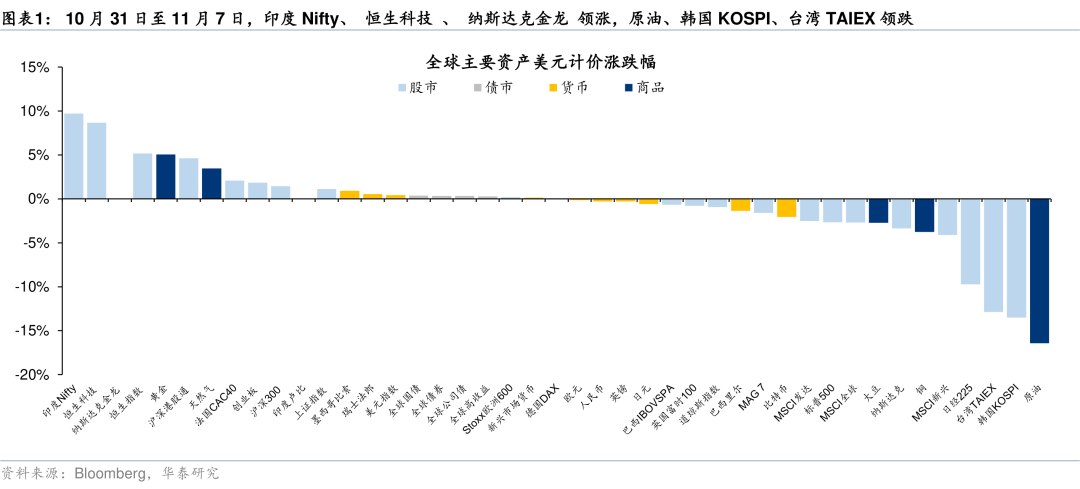
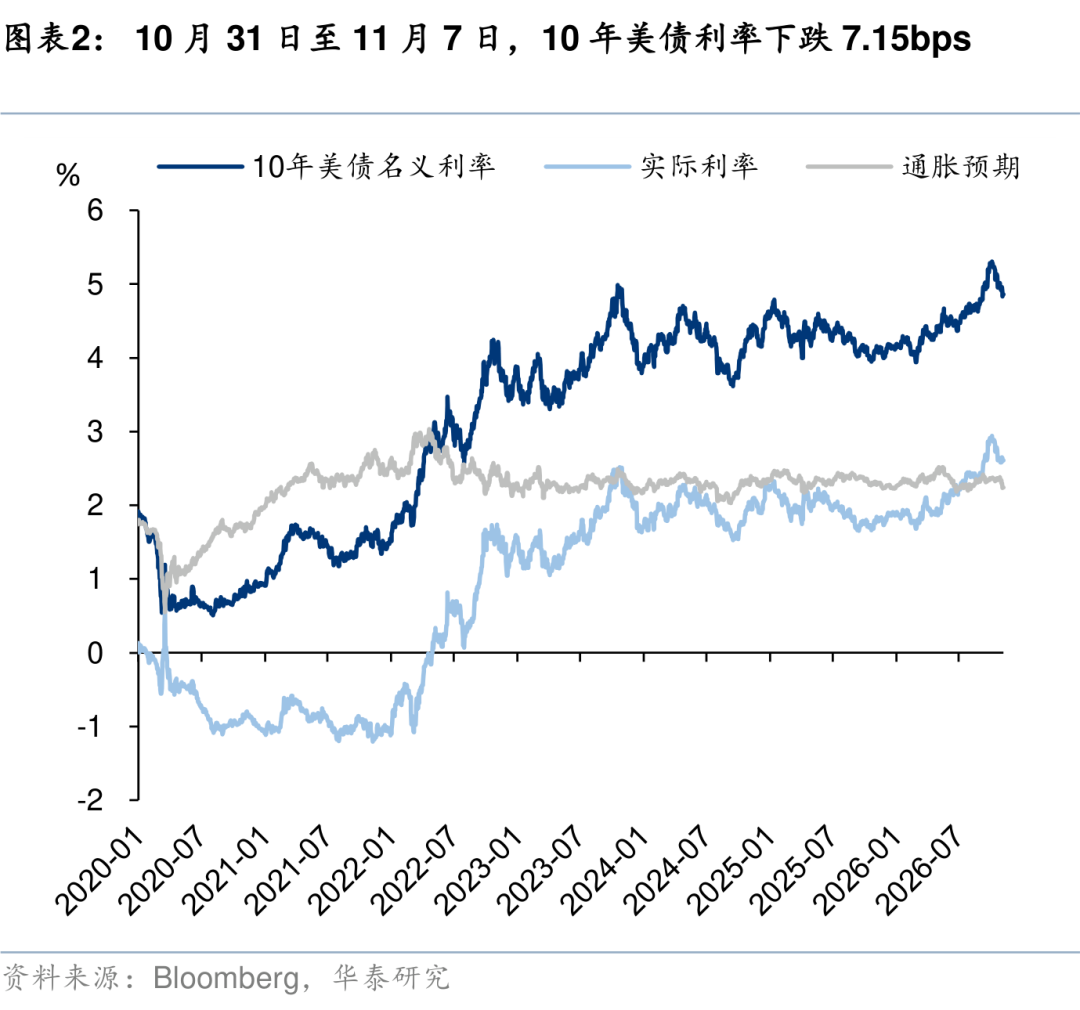
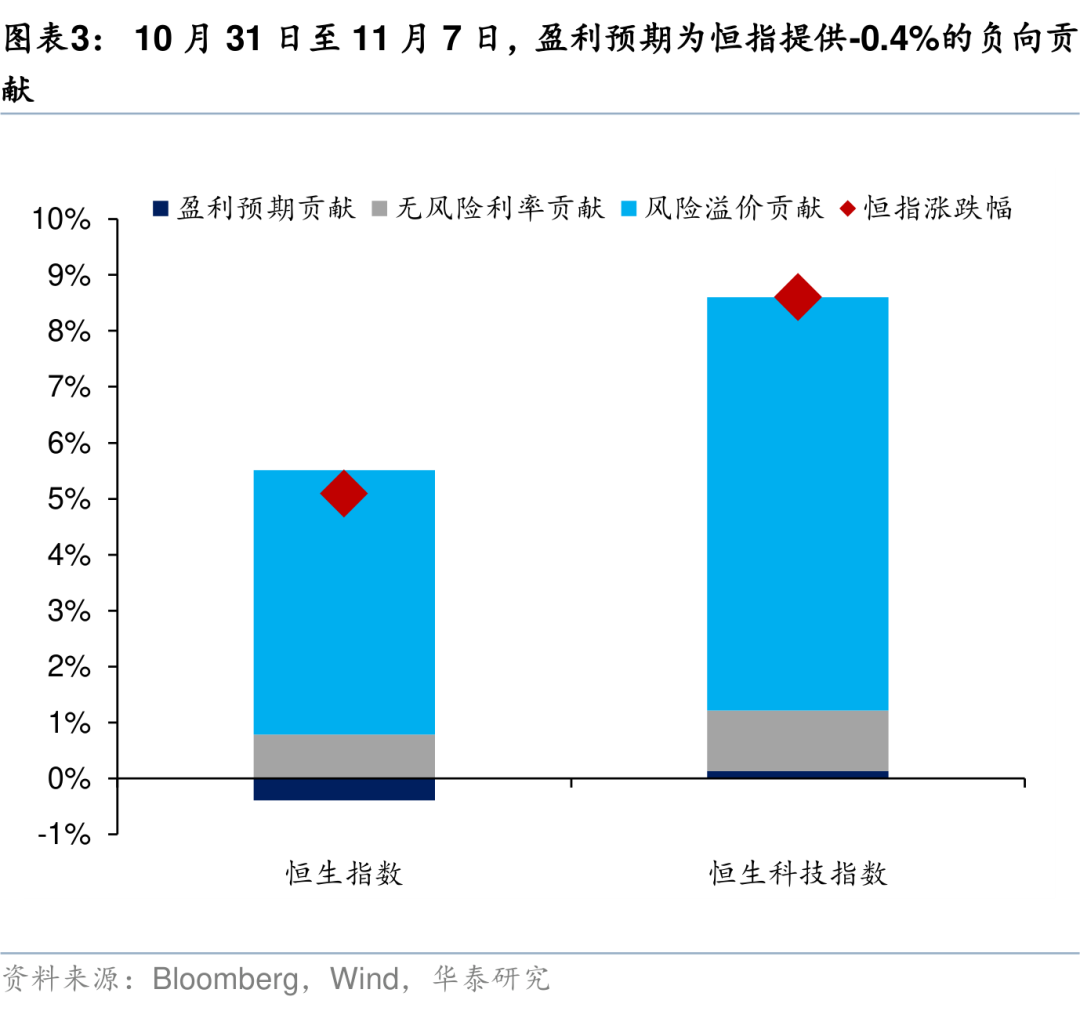
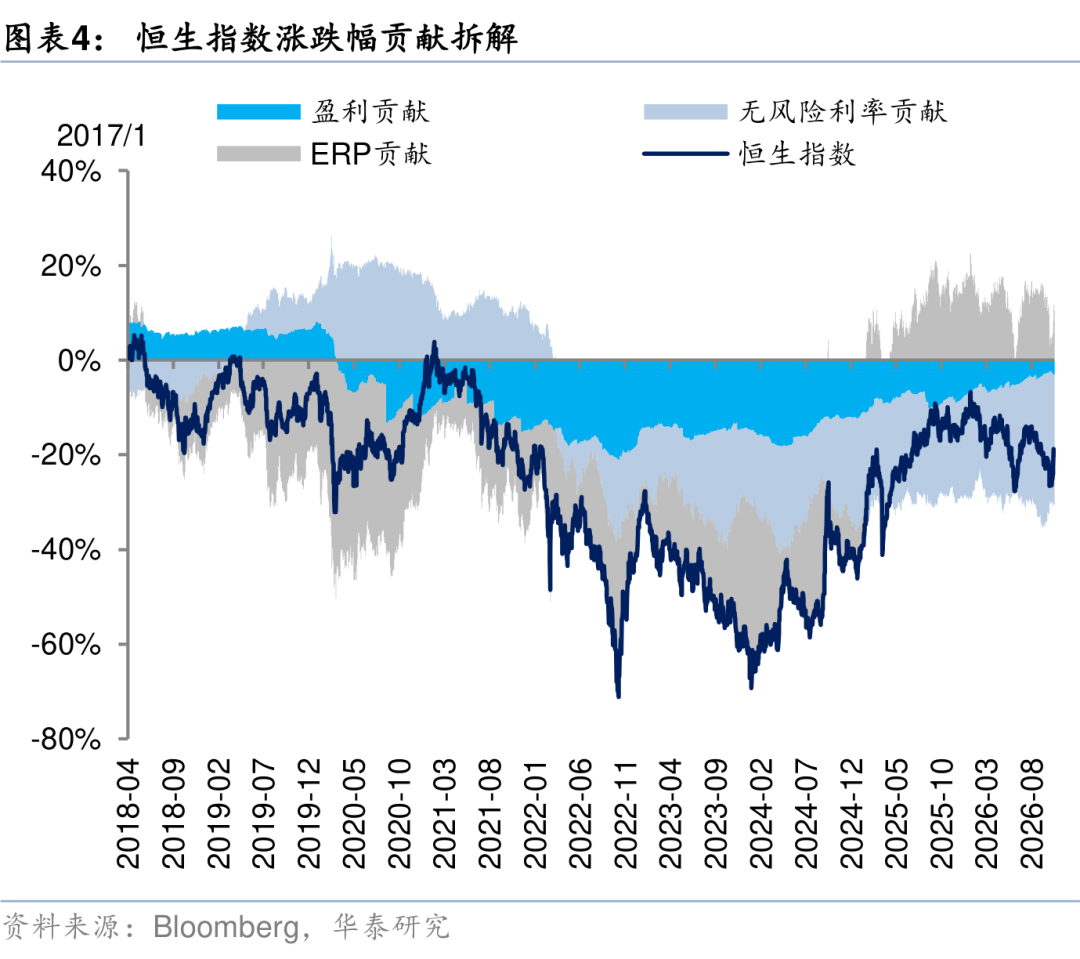
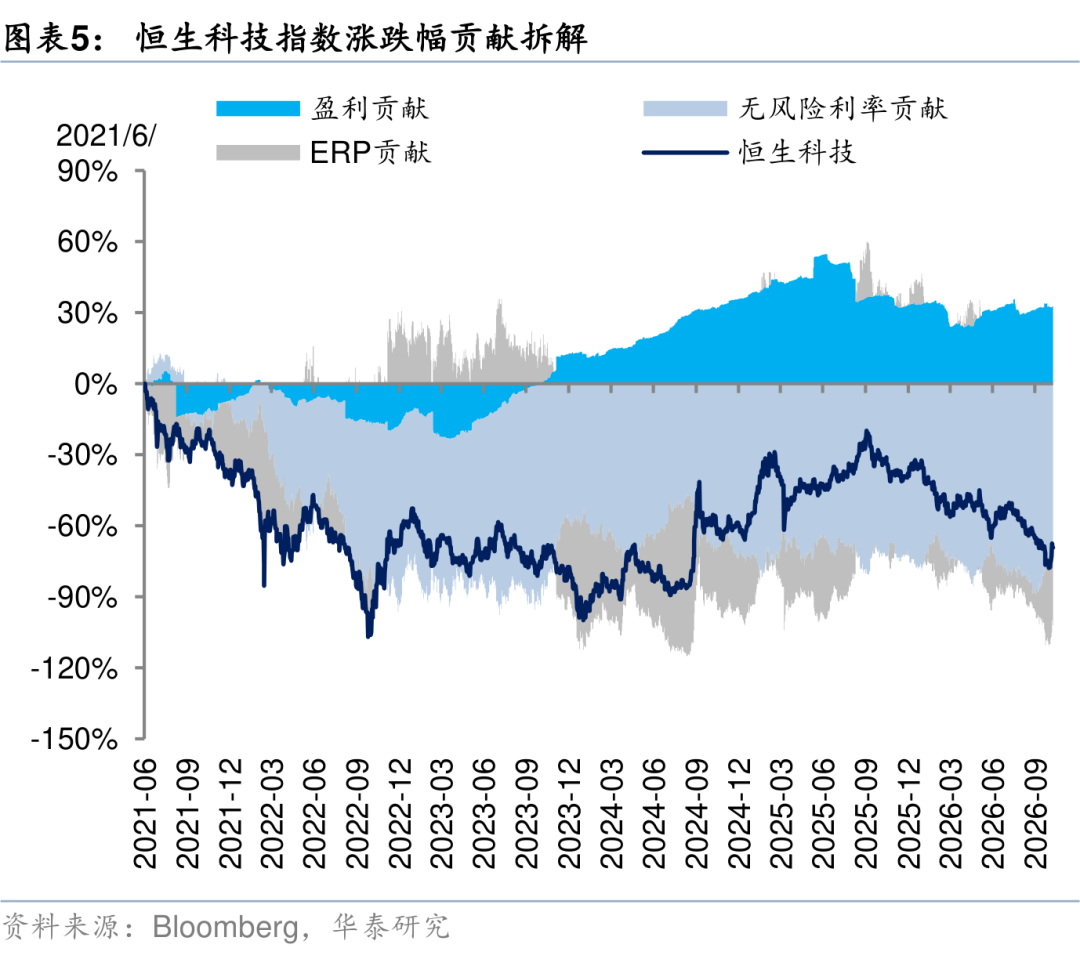
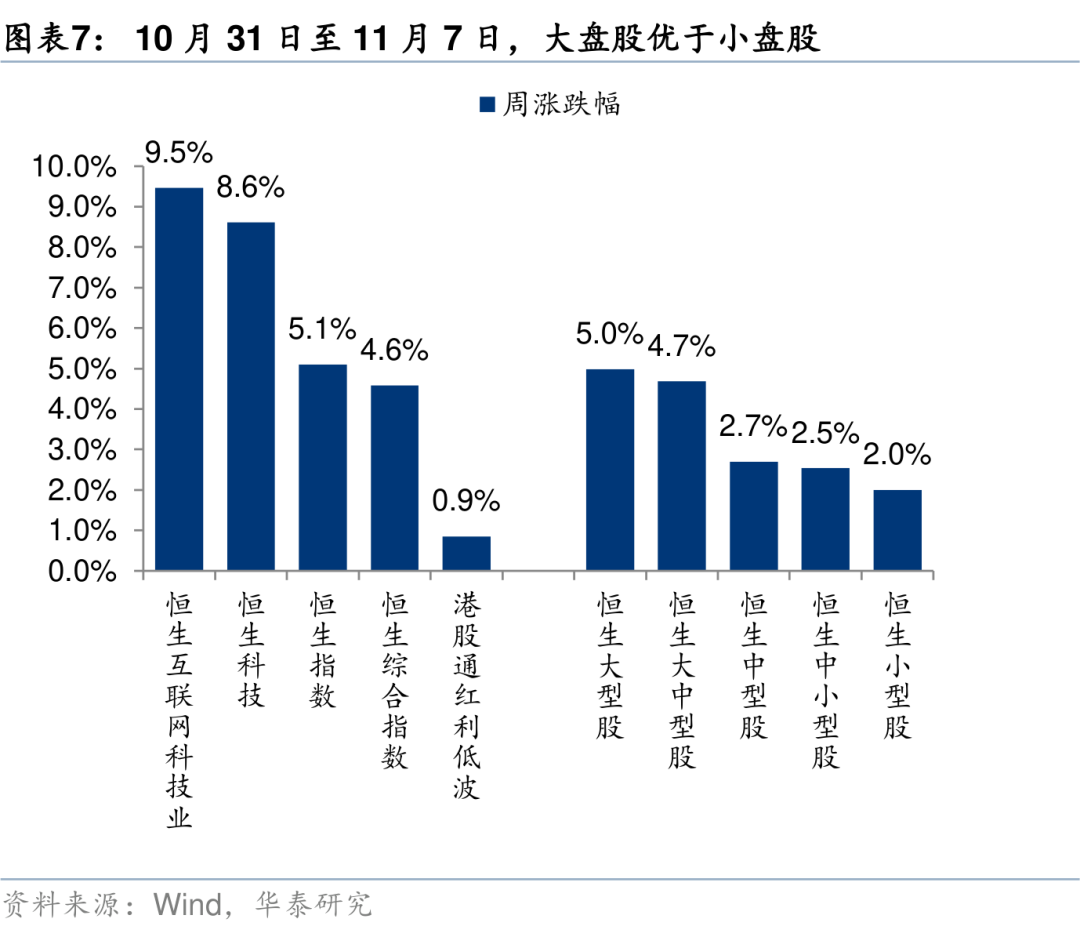
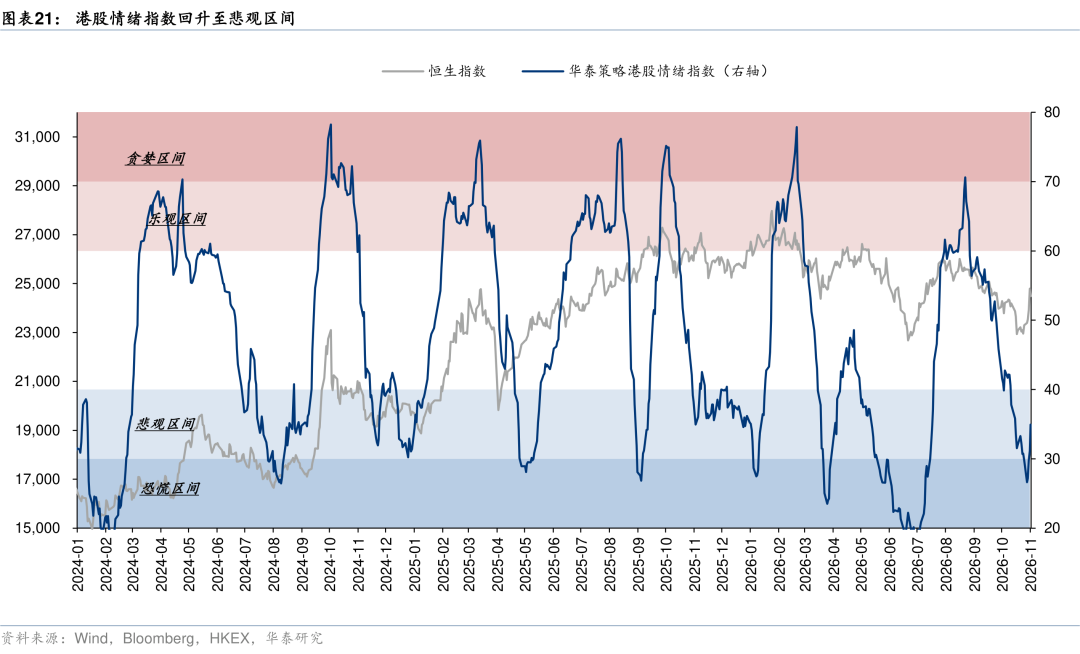
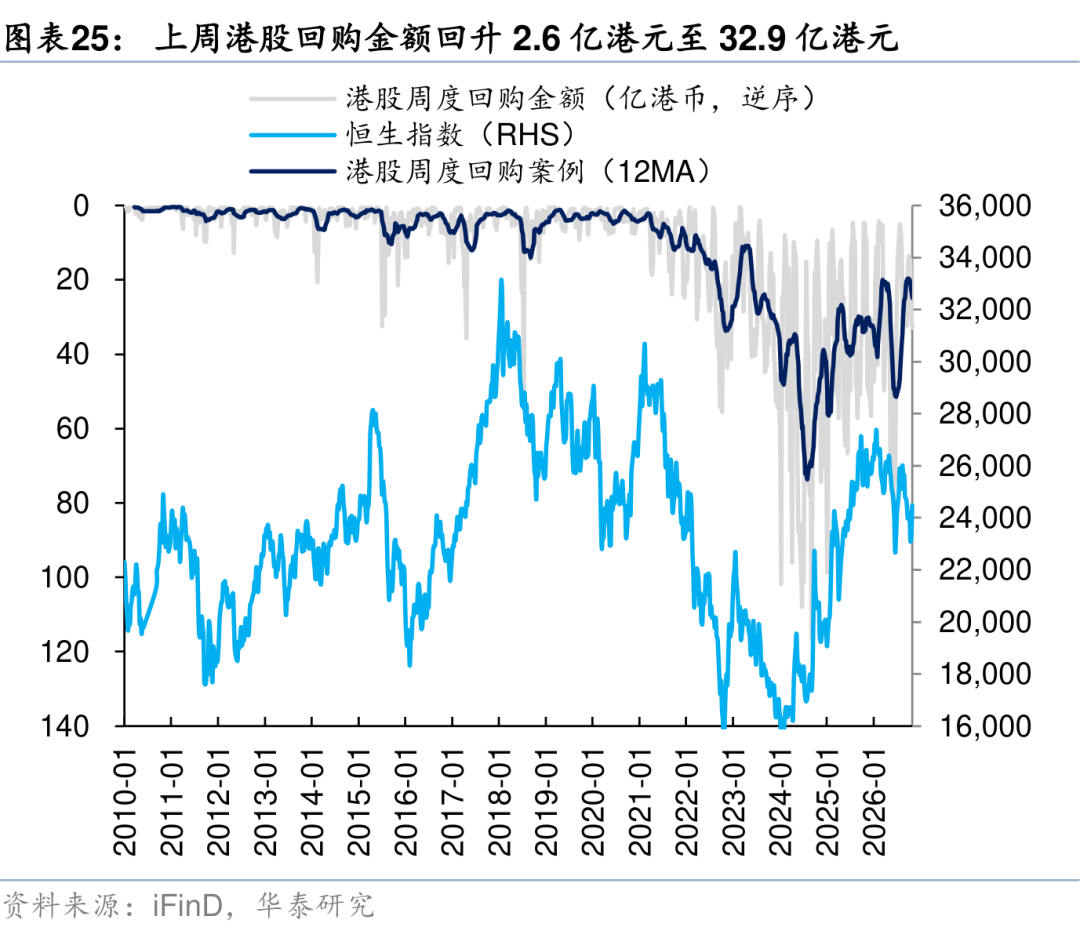
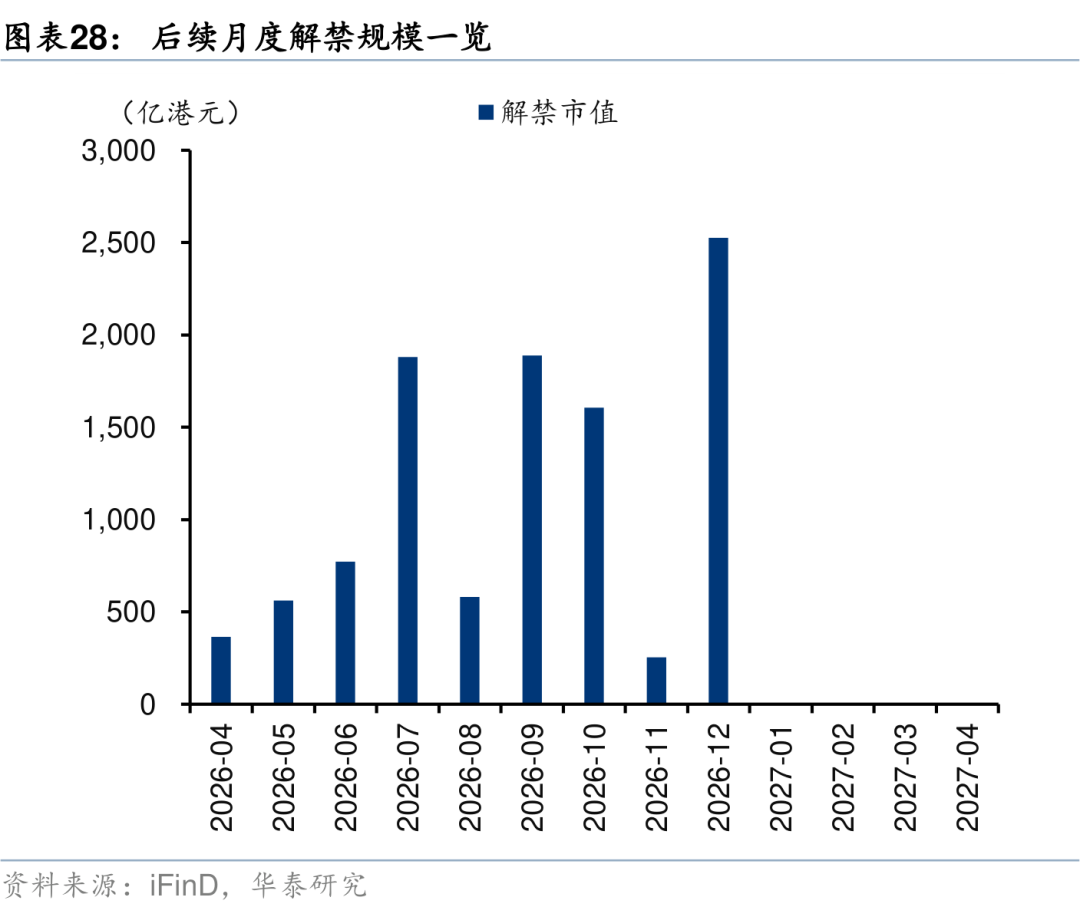
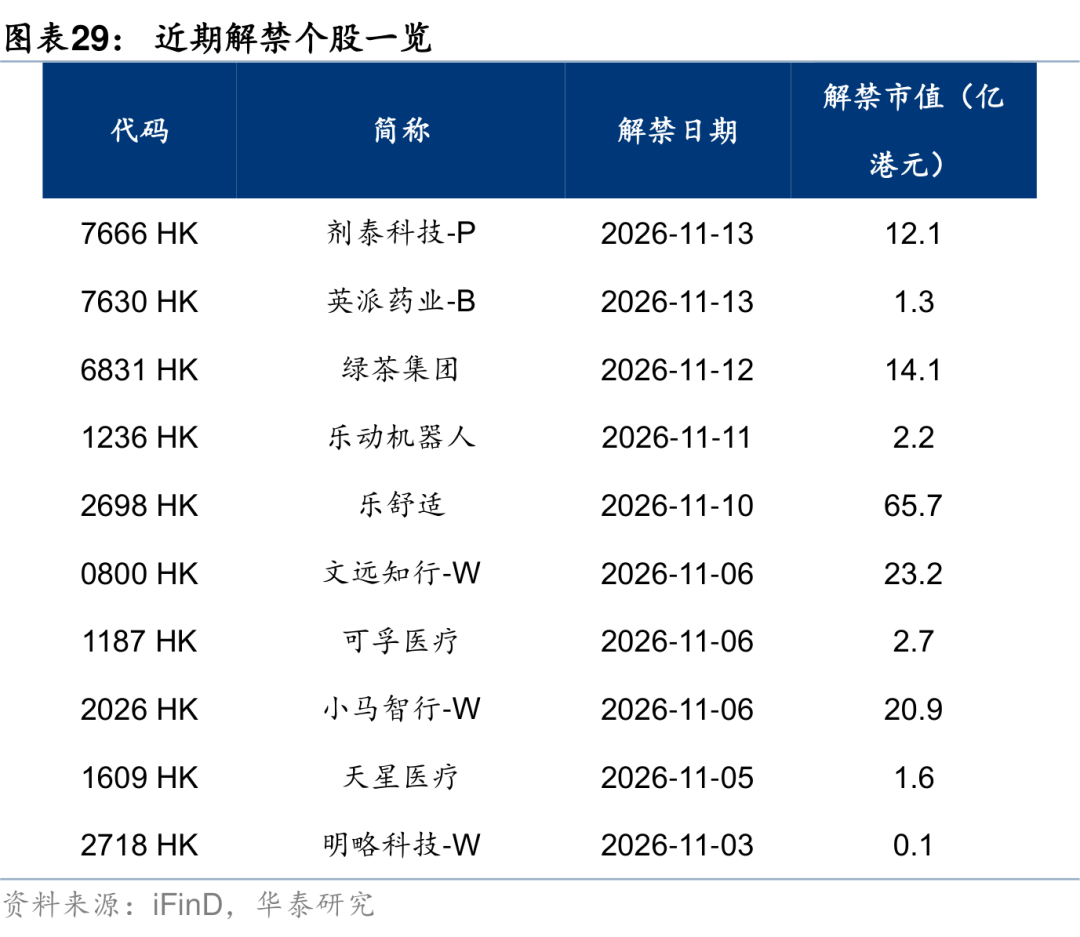
上周港股领涨全球,驱动主要有三方面。一是情绪的极端悲观出清,市场恐慌程度此前触及阶段低位;二是全球资金再平衡,市场对美股AI硬件投入回报的质疑升温,费城半导体指数11月5日单日跌12%,资金自AI硬件集中的市场转向估值低位的港股科网、消费与创新药,资金流入速度整体加快;三是美伊冲突预期降温,油价周跌16%、美债利率回落,压制港股估值的约束有所缓和。上述驱动的短期反弹已较充分:恒指自我们构建的情绪指数满仓信号发出日上涨约5%,接近历史恐慌后反弹均值,当前期权定价的市场状态已经由恐慌转向追涨。往后看,港股盈利预期近4周仍下修2.4%,12月美联储加息概率仍在75%左右,叠加港股12月解禁高峰,不建议继续追逐高β公司,港股或进入α驱动的行情阶段。
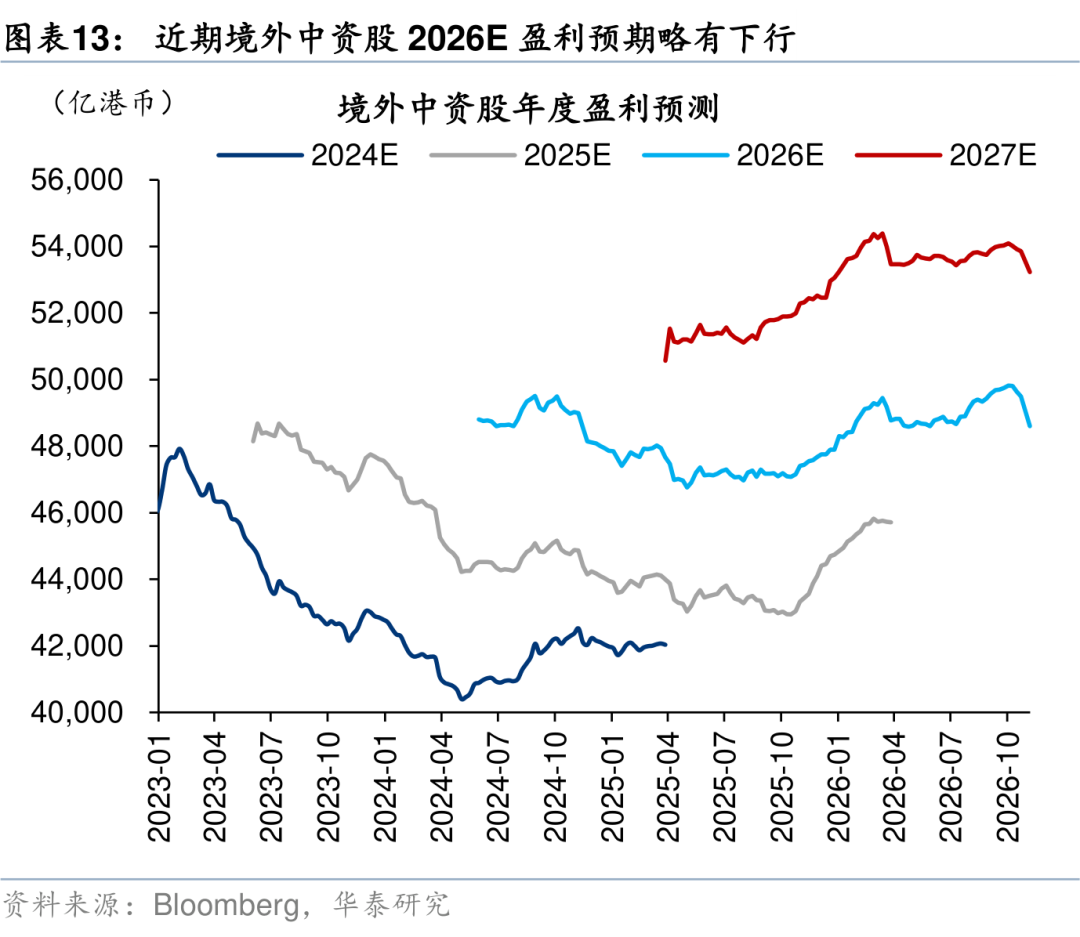
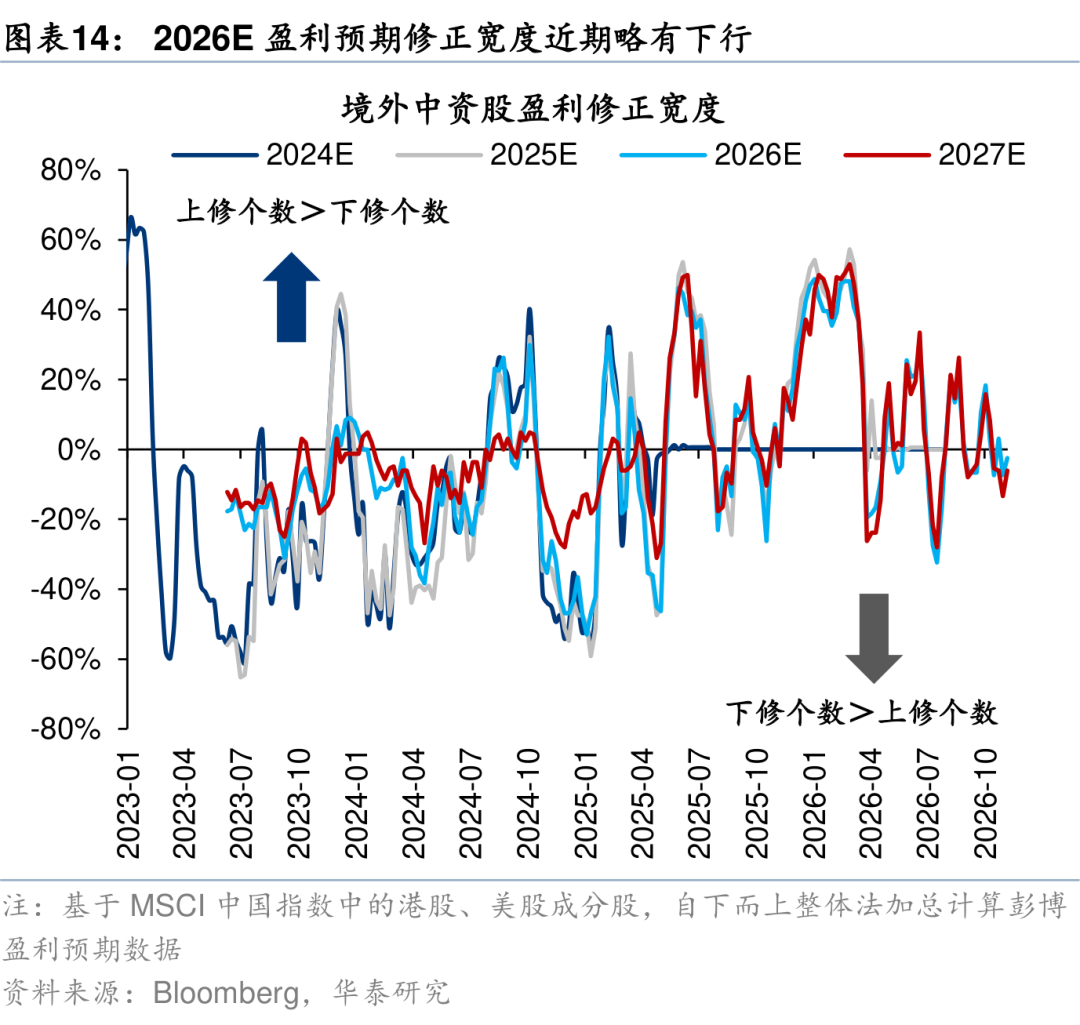
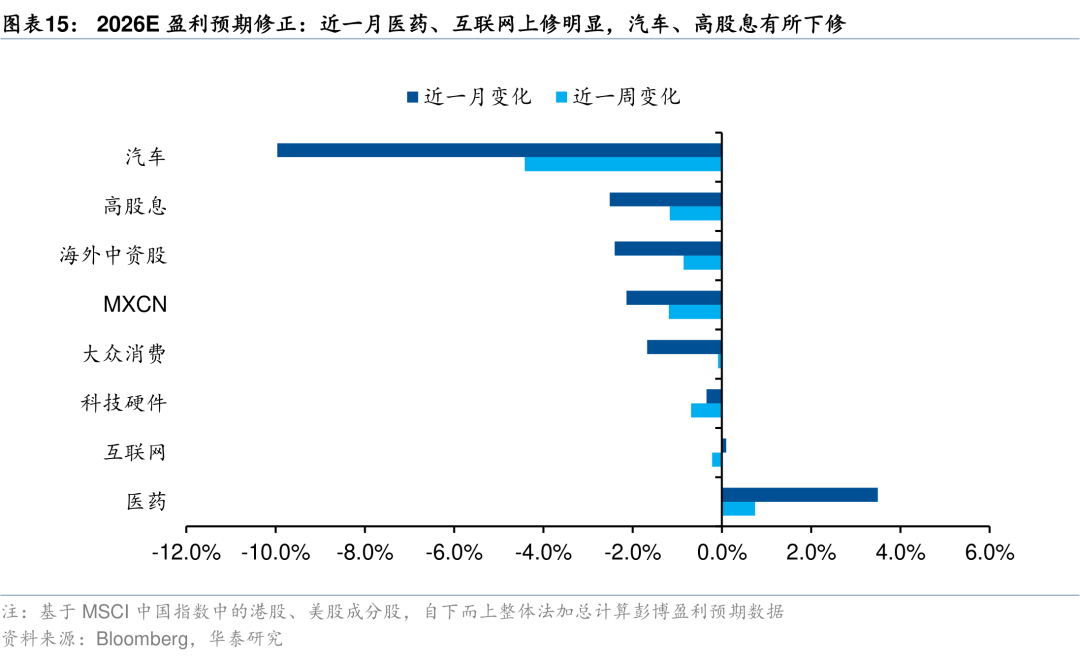
基本面:盈利预期下修走阔截至11月6日,港股非金融FactSet一致预期2026年盈利(简称盈利预期)近4周-1.2%、下修走阔,近1周-0.8%;近4周上修占比49%。板块层面,创新药上修提速(近4周+2.1%、近1周+0.4%),但主要由少数个股驱动;高股息升转降(近4周+0.5%、近1周-0.3%),上修占比仍有52%;互联网略有下修(近4周基本持平、近1周-0.2%);消费下修延续(近4周-2.7%、近1周-0.2%)。行业层面,汽车降幅走阔(近4周-8.0%、近1周-2.9%),主要由部分龙头驱动,上修占比34%;公用由升转降(近4周-1.0%、近1周-1.2%),同样受个股较大影响。
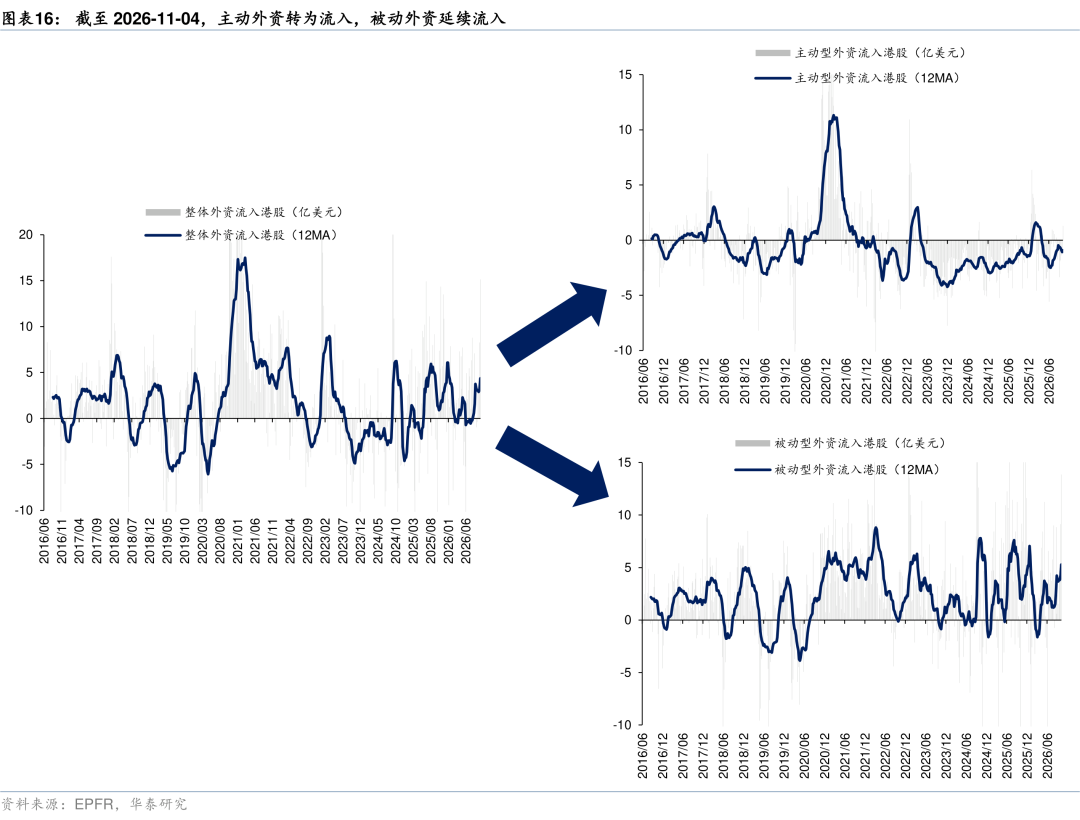
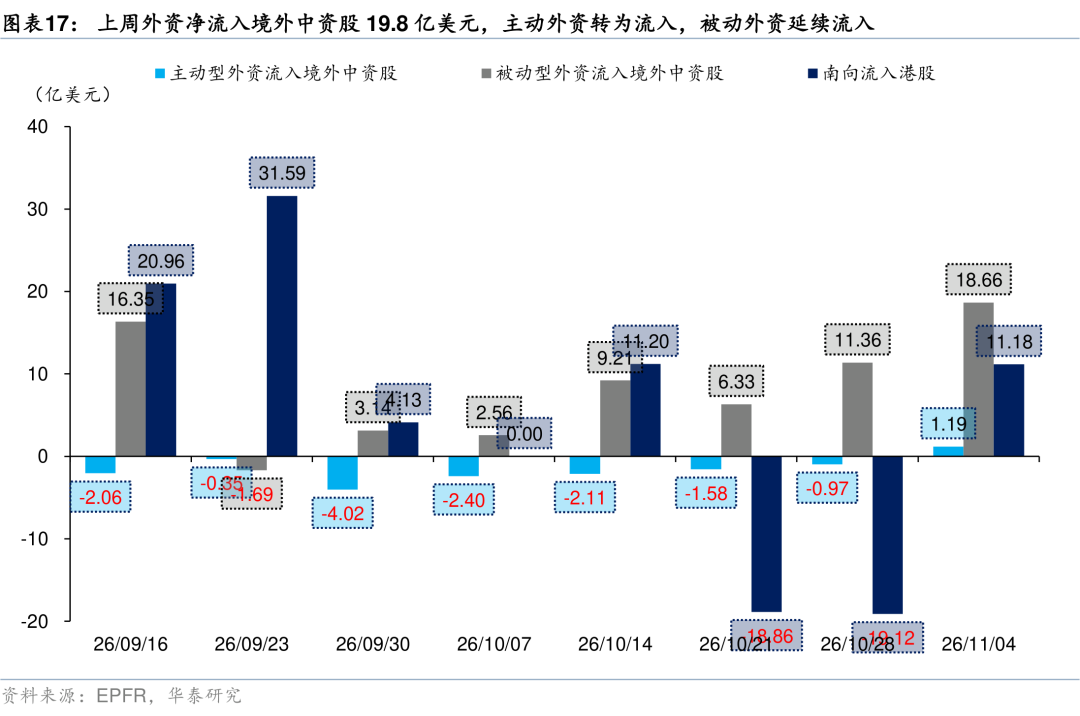
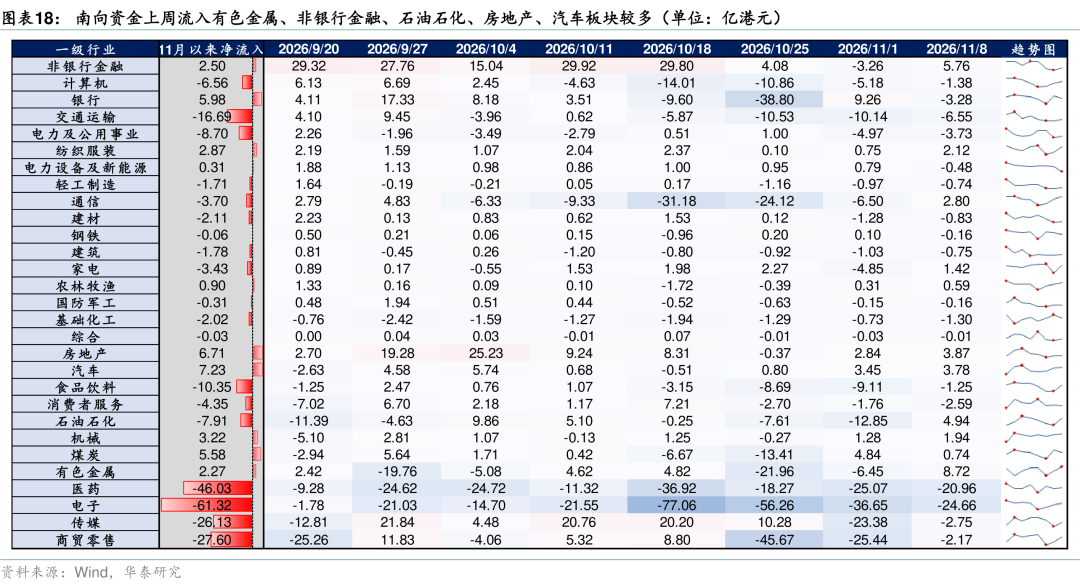
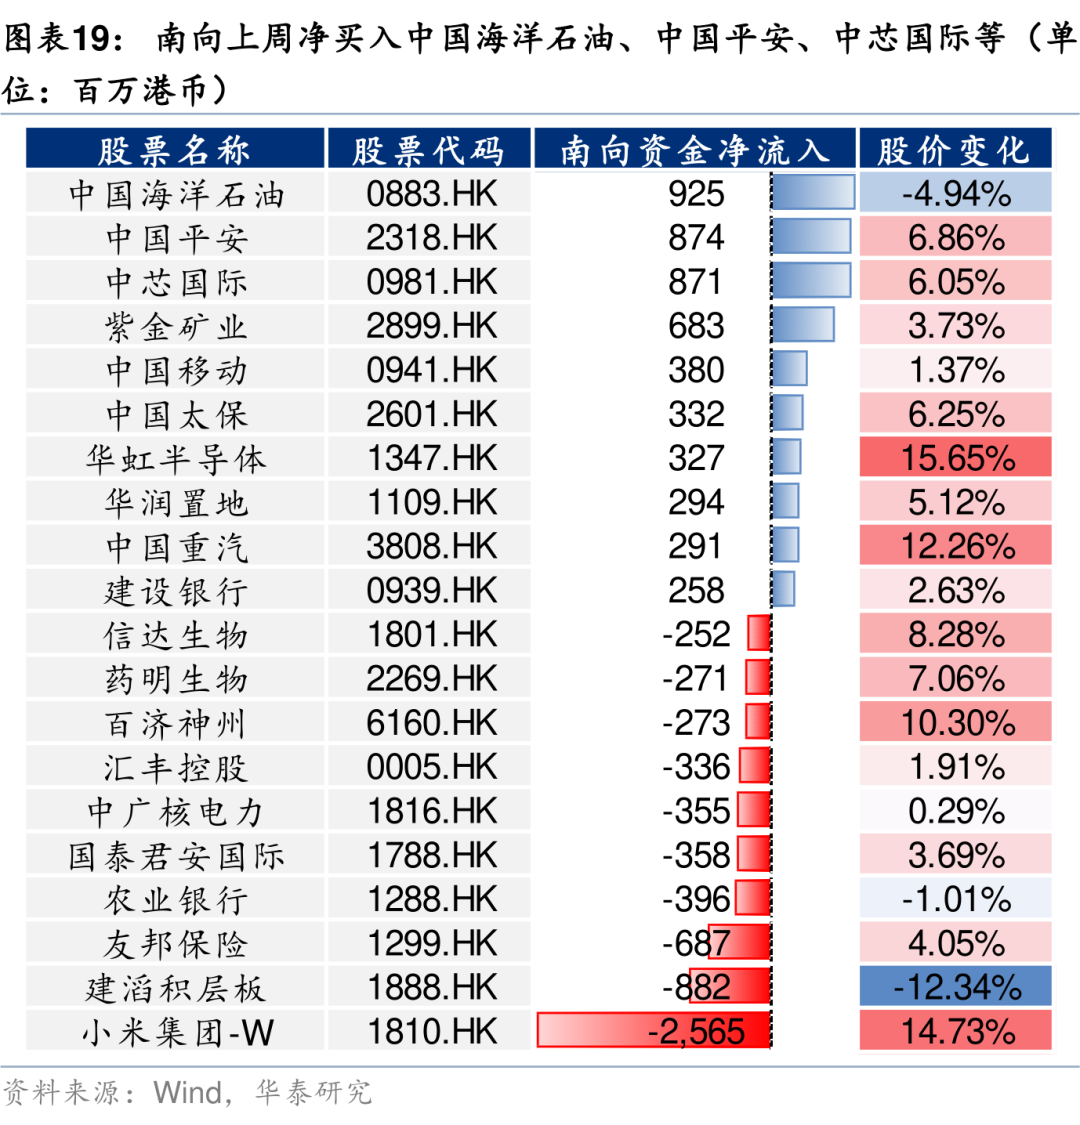
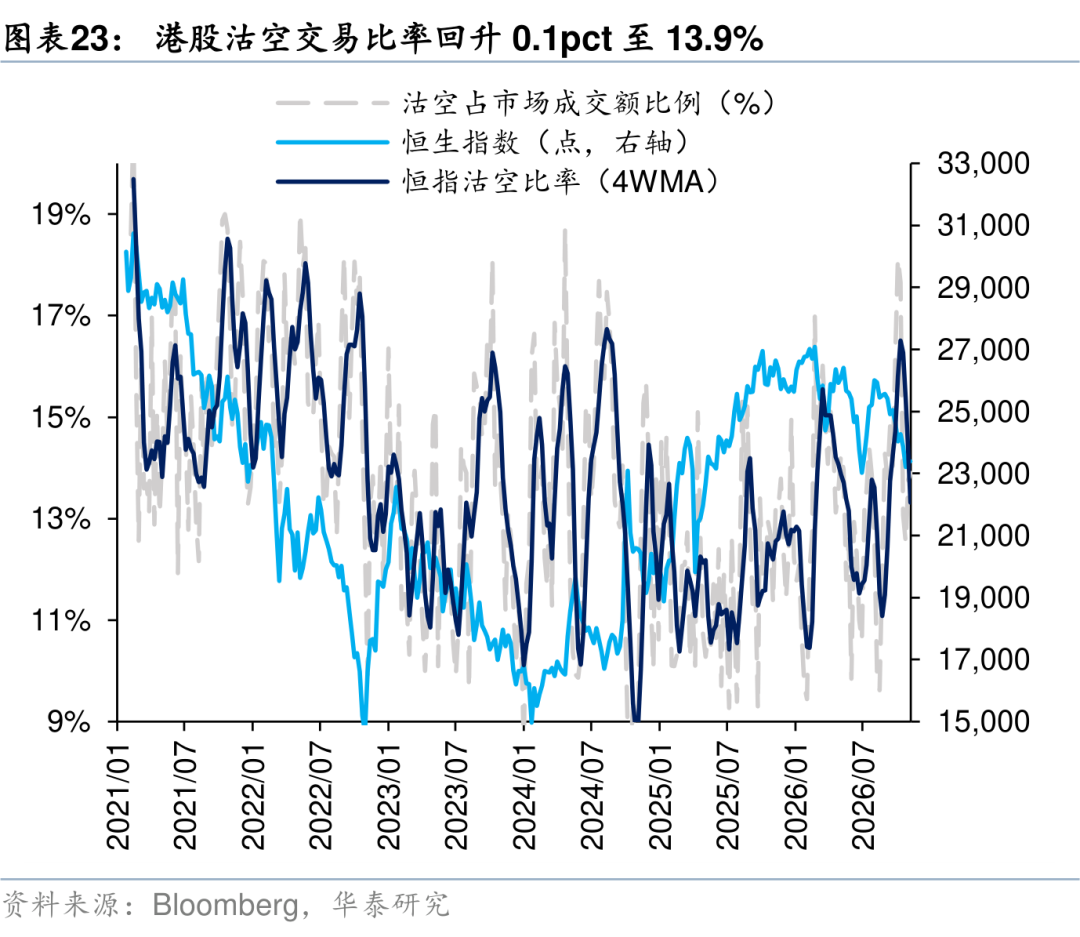
资金面:主动外资转为流入,南向资金波动放大外资方面,截至周三,EPFR口径下整体外资净流入港股15.1亿美元,连续第四周流入且规模扩大(前一周8.3亿美元),其中主动外资净流入1.3亿美元,结束连续八周的流出,被动外资净流入13.8亿美元;2)沽空方面,最新一期港股沽空交易比例周均值+0.1pct至13.9%;3)南向方面,上周合计净卖出约32亿港币,较上周净卖出约110亿港币明显收窄,但单日分化大;分行业看(截至周三),有色金属、非银行金融、石油石化、房地产、汽车流入居前,电子、医药、交通运输、电力及公用事业、银行流出居前。
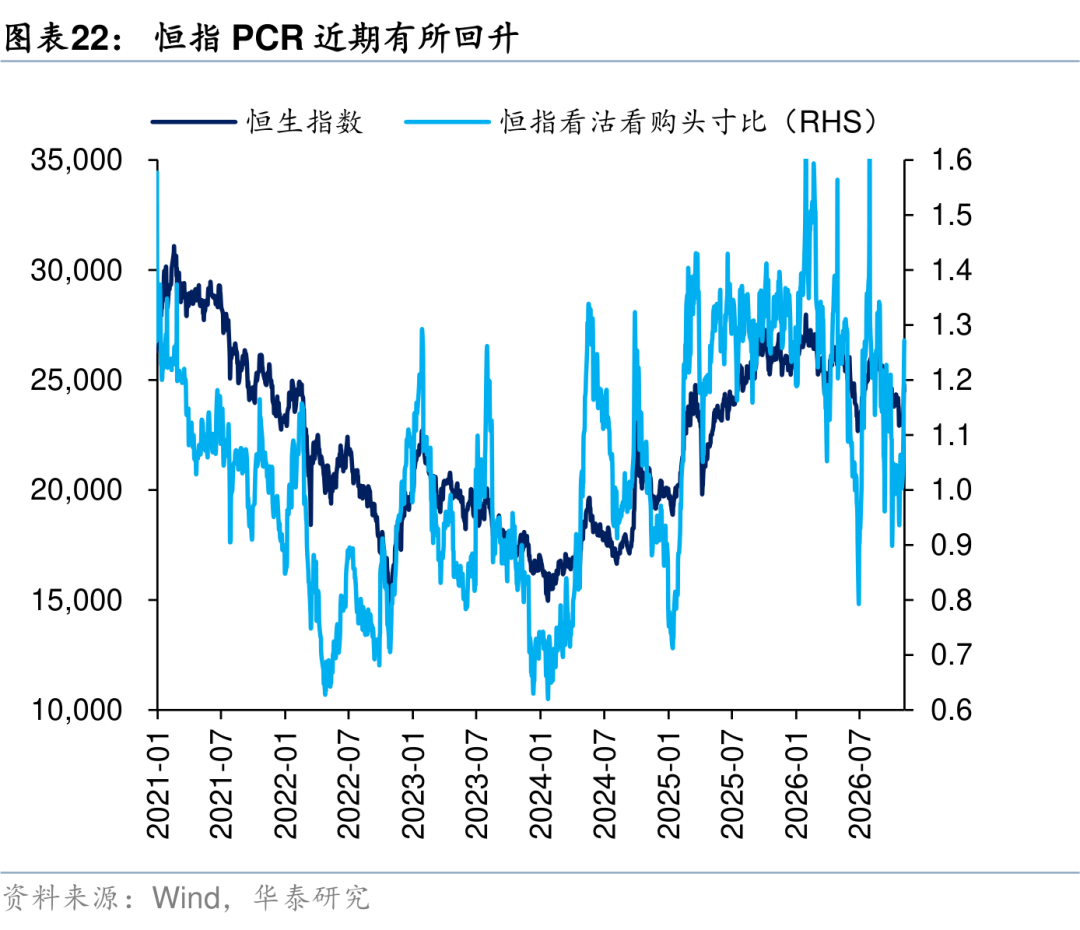
市场情绪:情绪指数回升,衍生品指标提示短期反弹或已充分港股情绪指数最新读数35.0,较上周五(10/30)的29.8回升5.2,11月2日一度降至26.6,为7月中旬以来最低,随后逐日回升。择时策略上周五读数跌破30触发满仓信号,自11月2日起由半仓转为满仓。在指数快速反弹后,期权市场定价由恐慌转向追涨,参考我们此前发布的《如何用期权信息对港股定价与择时》(2026.8.31),我们构建的Skew择时组合净仓位转为-67%,PCR择时组合大幅减仓至15%,提示超短期反弹或已较充分。
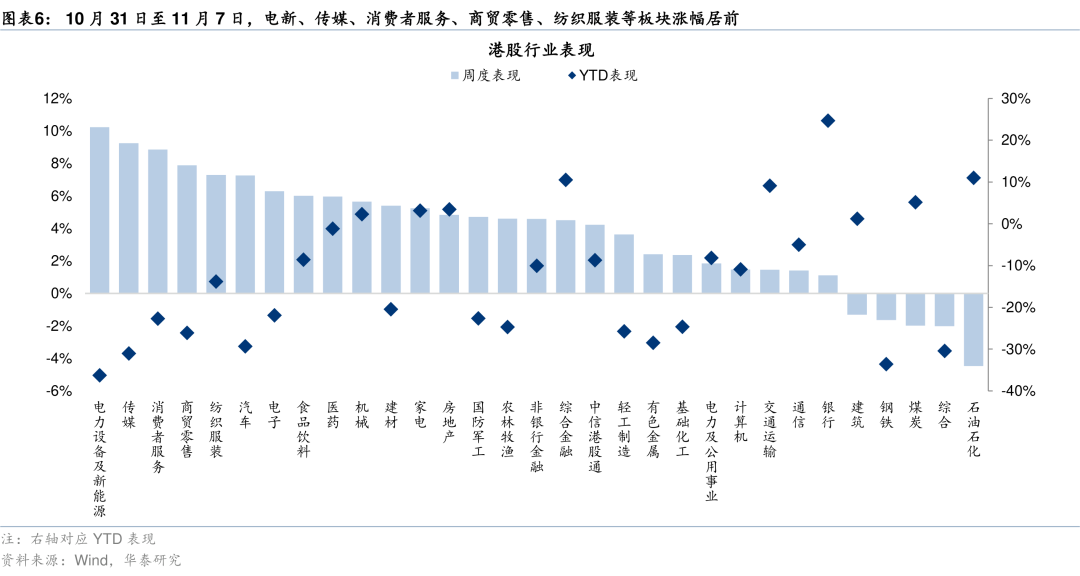
配置:红利+创新药,内部选股重于板块选择美国中期选举后,中东局势缓和预期以及AI数据中心建设放缓预期同步升温,资金回补低估值资产;但港股盈利预期下修仍在扩散,基本面尚未确认。我们仍然建议红利做底仓,控制股息率优势相对A股收敛、派息率提升难度较大的行业(如国有行、煤炭)敞口,主要配置铁路公路、港口等运营性资产。短期视角,创新药及CXO龙头仍是景气占优且中美共振的进攻方向,美国中期选举形成正向催化,叠加对应板块盈利上修提速,建议持有不追涨、重在选股。饮料乳品等必需消费反弹延续,但盈利预期仍在下修,仍是小仓位赔率配置,不追涨。科技方面,港股硬件内部分化,国产半导体反弹但南向仍在减持,趋势性做多窗口仍需继续等待;互联网龙头在低估值与海外资金回补下大涨,但盈利预期尚未企稳,仍需等待业绩期验证。
风险提示:地缘局势波动、政策力度不及预期。
图表
市场表现
估值比较
港股盈利
港股资金面和市场情绪
回购、增发、IPO及解禁
风险提示
地缘局势波动风险:地缘冲突可能抑制风险偏好,导致外资流出与市场波动性急剧升高,使得行情走势与我们的观点有所差异。
政策力度不及预期风险:若后续市场过热使得相关支持政策力度减弱,可能逆转当前的估值向上趋势或压缩交易活跃度,使得市场的走势与我们的观点有所差异。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
港股异动 | 小摩称市场对存款竞争忧虑或过度,港银股全线拉升!汇丰、渣打齐升3%

华盛早报 | 特朗普释放对伊和平信号!油价重挫6%,费半指数涨近7%;韩股大涨5%触发“熔断”;创新药迎利好,药明康德"军工"标签摘除
美股前瞻 | 特朗普同意停战建议,伊朗据传大让步,布油跌超4%,三大期指齐涨;谷歌推出两款AI芯片挑战英伟达,黄仁勋深陷绯闻调查
华盛早报 | 黄仁勋陷“婚外情”风波!英伟达董事会、美政府已展开调查!欧洲多国抗议数据中心建设;Anthropic估值遭下调至约1.2万亿美元
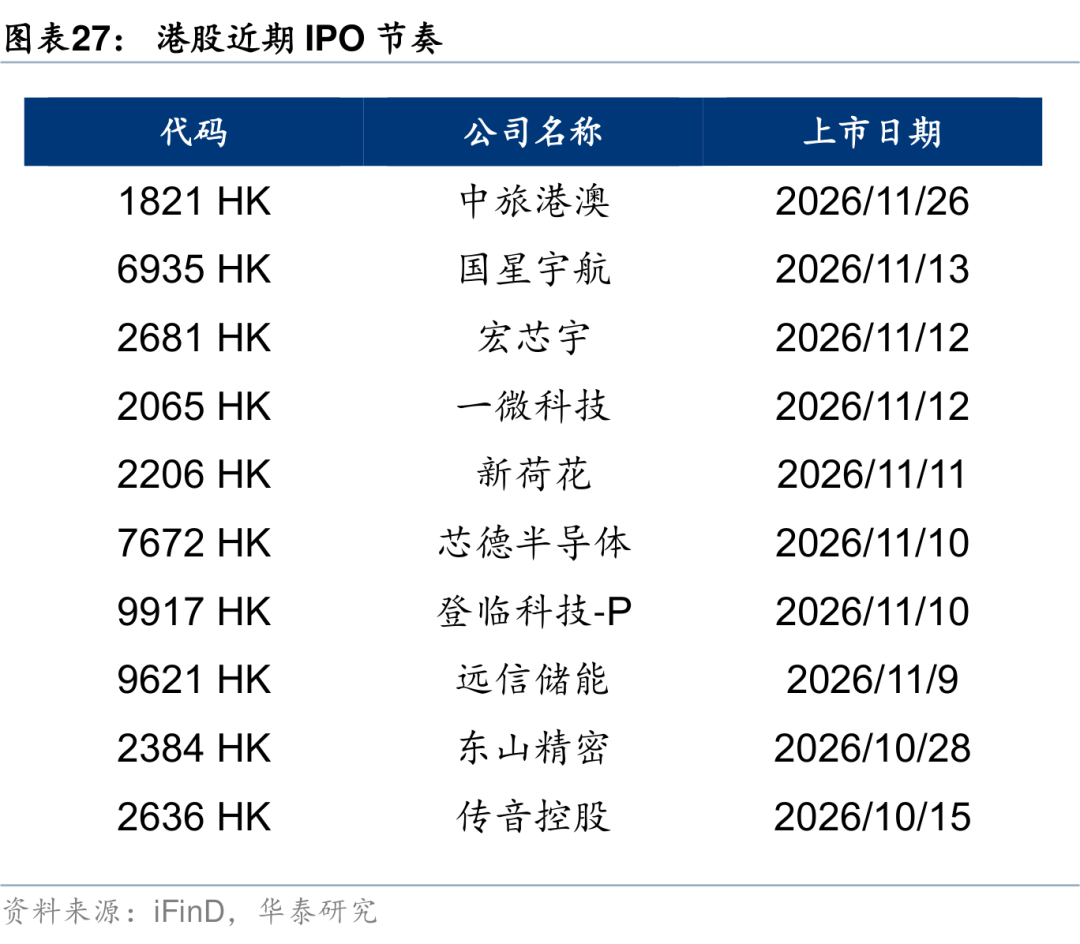
一周财经日历 | 俄美乌三方会谈、中美通胀数据重磅来袭!ANT估值或缩水至1万亿美元;远信储能领衔7只新股下周上市
美股前瞻 | 特朗普:我100%支持“超级智能”!AI硬件绝地反击,闪迪盘前暴拉11%;10月非农远高于预期!市场加大美联储12月加息押注
市场过度定价“蓝色海啸”?30只晶片股中有28只步入熊市!现在是否是“抄底时刻”?
美股惨遭2020年以来最严重暴跌 五张图展示让人无处可躲的冲击波


