热门资讯> 正文
当前市场更像1998年!高盛:这次没有美联储降息兜底
2026-11-07 18:19
市场正就历史先例展开激烈辩论:这究竟是类似于1998年长期资本管理公司(LTCM)危机的流动性冲击,还是类似2000年互联网泡沫破裂的前兆?
高盛Delta One交易主管Rich Privorotsky倾向前者,但他也承认,最终答案尚未出现。
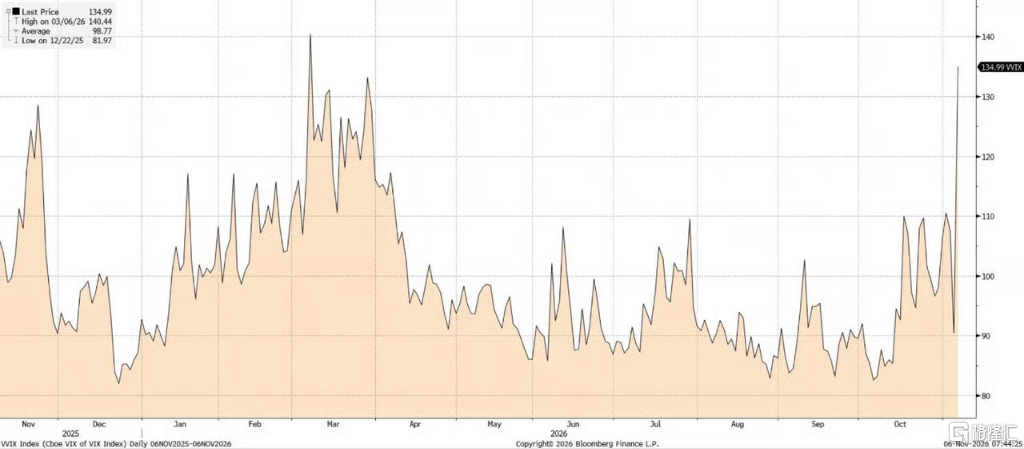
周四,纳斯达克单日重挫5.5%,费城半导体指数暴跌12%,标普500下跌4.4%,创下2025年4月以来最大单日跌幅。高盛波动性恐慌指数当日触及9.3分(满分10分),VVIX单日飙升近45点,创有史以来第二大单日涨幅,仅次于2018年的"波动率末日"。
导火索是民主党横扫选举后,市场对数据中心建设前景的重新定价——得克萨斯州等多州可能对数据中心项目施加监管限制。
这场抛售抛出的,正是摆在每一位基金经理面前的核心问题:AI投资热潮的基本逻辑是否依然完好,还是市场正在揭穿一个经济上根本站不住脚的叙事?
程序主导的机械性抛售
从市场结构看,周四的暴跌是机械性事件与基本面冲击的叠加。
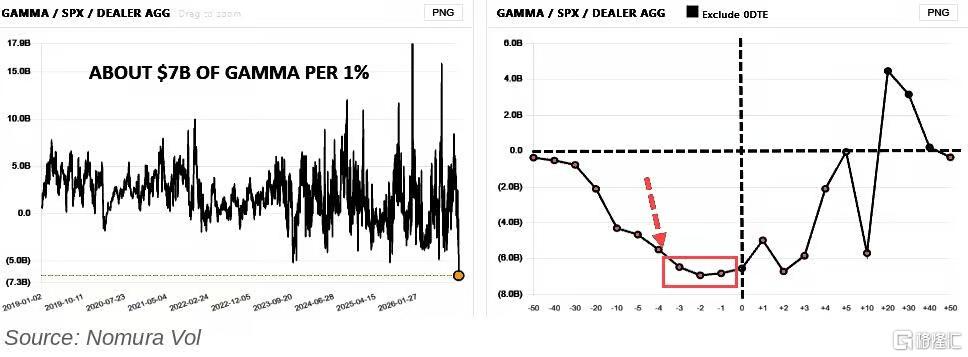
Privorotsky指出,杠杆ETF在半导体板块与纳斯达克100指数收盘前触发了机械性卖盘,叠加做市商的负Gamma头寸,共同形成"自我强化的清仓效应"。
野村证券的Charlie McElligott估算,当日杠杆ETF卖出规模达470亿美元,波动率控制基金供应量达610亿美元;标普每下跌1%,做市商就持有约70亿美元的负Gamma敞口。
高盛美国销售交易员Ariana Contessa在当日持仓报告中补充,VIX单日跳升67%至27.77,高盛多个AI相关篮子创下ChatGPT推出以来最大单日跌幅。
而程序性抛售尚未结束——期货收盘跌破CTA中期阈值7549点。按高盛下行2.5个标准差的压力情景测算,未来一周标普500面临逾74.8亿美元的系统性卖压;瑞银则警告,仅风险控制基金当日卖盘或超过1000亿美元。
真正的问题在于:买盘不足
程序卖盘制造了价格压力,但Privorotsky认为,更令人担忧的是另一面——买盘的消失。
高盛现金股票部门当日净卖出30亿美元,其中科技股占22亿美元,将科技板块累计净卖出推至270亿美元,已超过2025年7月那轮技术性调整的210亿美元。
Contessa形容,来自客户的问询强度"满分10分",实际成交活跃度却"仅5分",ETF占全天交易量的32%。
尤其值得注意的是,此前一直为指数托底的超大规模云厂商(Hyperscalers),当日"完全没有看到对应的买盘出现"。
Privorotsky的诊断直白而犀利:"真正的问题是底层需求的缺席,尤其是来自长线基金的需求……感觉多策略、量化、长线基金和散户都在朝同一方向走,而这恰恰是问题所在。"
当下更像1998年还是2000年?
面对市场最关键的定性之争,Privorotsky给出了明确立场,同时也坦言自己的不安。
他倾向1998年LTCM的类比:当年俄罗斯违约与LTCM崩塌属外部冲击,但美国经济增长基本面依旧稳固,一旦流动性回归、美联储降息,市场便迅速收复失地。
他认为今日的AI增长引擎或许同样完好,市场只是在激进地重新定价融资建设的节奏与时间表。
支撑这一观点的核心论据在于估值与资产负债表。Privorotsky指出,与2000年不同,当前科技巨头拥有真实的营收、现金流与稳健的资产负债表。
高盛TMT交易员Peter Callahan指出,半导体指数的估值倍数已较六七月高点压缩约50%。英伟达未来24个月远期市盈率约10倍,为2013年以来最低。相比之下,2000年思科的市盈率超过100倍——这是支持1998 年类比的最有力论据。
然而,Privorotsky坦诚列举了让他夜不能寐的因素:
"与2000年令人不安地相似的是,资本开支的庞大体量与回报的高度不确定性。我们是在清算一个健康的增长故事,还是正在发现这个故事本身的经济逻辑就是错的?我倾向于前者,但需求、利用率与回报必须经受住考验。"
四大隐患:市场正朝着错误的方向发展
Privorotsky将AI抛售背后的担忧拆解为四个层次:其一,融资能力不足以支撑建设体量;其二,营收不足以支撑资本投入;其三,电力与许可审批能力无法支撑算力扩张;其四,整体资本开支轨迹不可持续。
他的判断是,市场当前只盯着第三点——电力与审批——而这一点"或许是四点中最不重要的"。供给受限不等于需求消失;真正的问题是营收能否最终匹配投入的资本。
不过,第一点"融资"正在闪烁红色警报。据高盛IR团队统计,超大规模云厂商今年发债2960亿美元,超过高盛此前2500亿美元的全年预测,约占全球投资级债券供应的9%。
与此同时,数据中心信用违约互换(CDS)周四突破500个基点,创历史新高,CoreWeave债券利差超过1200个基点。
Privorotsky指出一个结构性恶性循环:电力审批的拖延(第三点)正在直接推高融资成本(第一点)。每拖延一个季度的审批,就意味着半建成的数据中心要多付一个季度的利息。
政治催化:来自得州的监管信号
市场抛售的直接导火索,是选举结果带来的监管预期转变。高盛估算,州一级的暂停令可能冻结美国约45%的计划数据中心产能,其中仅得州就占约四分之一。
Privorotsky认为,市场对即将上任的得州州长Gina Hinojosa的表态解读过度。他援引她"我们可以在推动经济发展的同时保护得州人的利益,二者并非互斥"、"她并不憎恨数据中心"等表态,得出结论:
"这听起来更像是一次监管重置,而非意识形态上的排斥。实际支出可能超过当前市场折价所反映的水平。"
高盛IR团队补充,据CNBC报道,Hinojosa表示已获许可的数据中心将被允许完工,这"或许能保护2027年乃至2028年的大部分建设管线"。高盛经济学家也预计任何暂停令都将是短命的,因为数据中心在选民优先事项清单中排名靠后。
然而,不满情绪不容忽视。Jefferies援引Heatmap的数据显示,强烈反对在自家附近建设数据中心的美国民众比例,已从2025年9月的24%飙升至2026年8月的61%。
佐治亚州、俄亥俄州、密歇根州正追随得州的立法动作。得州立法会议于5月31日结束,意味着这场"监管重置"依然是货真价实的重置。
1998年剧本缺陷:这次没有美联储降息兜底
Privorotsky最后引用历史数据来佐证:自1950年以来,标普500指数在所有19次中期选举后的12个月内均出现上涨。“这是基于12个月的观察,而非一个月的预测。”他认为,此类事件历来都蕴含着买入良机,尽管短期内把握时机十分困难。
然而,1998年的类比包含一个致命的内在矛盾,这个矛盾隐藏在Privorotsky对1998年的描述中:“一旦流动性恢复,美联储就会降息。”
1998年,时任美联储主席格林斯潘在七周内三度降息。而在2026年,市场仍定价美联储12月加息约65%的概率,克利夫兰联储主席Hammack周四上午更公开流露出维持限制性立场的倾向。
这一次,不会再有美联储召集的长期资本管理公司(LTCM)救助会议。今年超大规模数据中心运营商发行的2960亿美元债券凸显了这波建设浪潮对债券市场的空前依赖。
流动性状况也不容乐观。科技股多空基金年初至今表现基本持平,年底临近,投资者急于锁定收益。程序化抛售仍在继续。Privorotsky本人也承认,“真正的问题”在于纯多头基金买盘缺失。
总而言之,1998年或许是正确的终点,但2000年可能是必经之路——至少在实质性买盘真正入场之前如此。唯一的慰藉或许在于这组对比;英伟达10倍远期市盈率,终究不是思科的100多倍。
推荐文章
一周财经日历 | 俄美乌三方会谈、中美通胀数据重磅来袭!ANT估值或缩水至1万亿美元;远信储能领衔7只新股下周上市

美股前瞻 | 特朗普:我100%支持“超级智能”!AI硬件绝地反击,闪迪盘前暴拉11%;10月非农远高于预期!市场加大美联储12月加息押注
市场过度定价“蓝色海啸”?30只晶片股中有28只步入熊市!现在是否是“抄底时刻”?
港股异动 | AI硬件股遭重挫!南方两倍做多海力士、南方两倍做多三星跌约15%,长飞光纤光缆、剑桥科技、建滔积层板跌逾10%
中期选举后,特斯拉与SpaceX市值合计蒸发逾4500亿美元,马斯克身价跌破8000亿美元
美股惨遭2020年以来最严重暴跌 五张图展示让人无处可躲的冲击波
中期选举后民主党高层呼吁限制人工智能产业扩张:“立即暂停全国数据中心建设”
芯片股惨遭重挫,华尔街迎来1896年以来中期选举后表现最差的第二个交易日


