热门资讯> 正文
AI抛售撞上非农大考,避险资金蜂拥至债市!就业意外走强会否打乱美债多头布局?
2026-11-06 19:20
智通财经APP获悉,全球科技股急跌之际,美国国债市场交易员们正在提前押注——非农持续疲软、AI投资预期降温、油价回落与避险资金流入,将共同压缩美联储未来进一步加息的空间。
从美债市场最新走势来看,美债正在定价“进一步加息空间收窄”,这些固定收益资深交易员们押注非农就业数据可能偏弱、油价回落带来的通胀压力缓解,以及股市暴跌引发的避险需求,共同推动债券价格上涨、各期限美债收益率曲线下降。
将于北京时间11月6日21:30公布的10月美国非农就业报告,因此成为检验这轮股债重新定价的重要关口。彭博调查中值显示,经济学家们预计新增就业6.5万人,失业率维持4.2%;截至发稿,10年期美债收益率已降至约4.82%,利率互换市场对12月加息的定价约为68%。市场正在削减后续紧缩幅度,但加息仍是12月美联储FOMC会议的较大概率情景。债券投资者们更值得关注的变化,是部分机构准备利用强劲就业数据引发的价格回调继续在市场避险情绪升温以及收益率高企之际加仓美债资产。
AI抛售撞上非农,美债提前交易加息空间收窄
这份美国非农就业报告面对的市场环境,已经从选举后的行业分化演变为广泛的风险收缩。截至周四美股收盘,有着“全球科技股风向标”称号的纳斯达克100指数下跌6.36%,创2020年3月以来最大单日跌幅,标普500指数下跌4.36%,费城半导体指数重挫12.25%。
周五抛售继续向亚洲传导:韩国综合指数盘中跌破5000点并触发熔断,最终下跌6.02%、收于5059.69点;日经225指数收跌5.96%。美国数据中心建设可能放缓的担忧,正在通过芯片订单、设备采购和资本开支预期向亚洲出口链传导。在这一背景下,科技股既面临盈利预期调整,也面临投资者提高风险补偿要求带来的估值压力。
华尔街对美国企业招聘反弹的方向较为一致,对非农就业增长力度则存在明显分歧。高盛、美国银行和摩根大通均预计新增7.5万人;花旗、瑞银和富国银行预计6.5万人;摩根士丹利预计6万人,德意志银行预计5.5万人,巴克莱预计5万人,道明证券预计4万人。三菱日联金融集团的预测更高,为9万人,主要依据是部分行业职位空缺增加及有利的季节因素。这些大行预测数据也意味着,略高于6.5万人的结果已经处于多家大行的预期范围内。
真正决定利率冲击强弱的,是新增就业、失业率、工资和前月修订能否共同指向需求再加速。市场预计平均时薪环比增长0.3%、同比增速降至2.9%;如果招聘恢复而工资压力继续缓和,企业收入与利润仍可能得到支持,同时减少追加紧缩的必要性。
最新生产率数据也提供了这一可能性:第三季度非农商业部门劳动生产率按季调环比年率增长3.6%,单位劳动成本按同一口径下降0.7%,说明产出扩张未必同步推高单位用工成本。修订数据同样重要:8月新增就业已由16.2万人下修至13.3万人,2.9万人非农就业则是9月初值,可能在周五面临进一步调整。
美国国债交易员在就业报告公布前建立看涨头寸
随着市场对美联储进一步加息的预期持续减弱,债券交易员正在周五10月就业报告公布前布局,押注美国国债市场进一步上涨。
美国中期选举后全球股市遭遇抛售,促使投资者本周转向美国国债避险,推动国债收益率于周四降至9月初以来的最低水平。周五,随着股市跌势加剧,10年期美债收益率报4.82%。
近期的上涨增强了交易员的信心,他们开始瞄准未来几天收益率进一步下降的机会。在期权市场,一笔交易押注10年期收益率可能在下周末前降至4.7%,另一笔于11月20日到期的交易则瞄准收益率降至约4.35%的情景。
尽管预计10月就业数据将较9月改善,但即使数据强于预期,只要投资者准备在抛售中买入,美国国债的涨势仍可能延续。
TCW集团全球利率业务联席主管杰米·帕顿表示,如果数据表现强劲,“相比卖出,我们更有可能增加买入”。
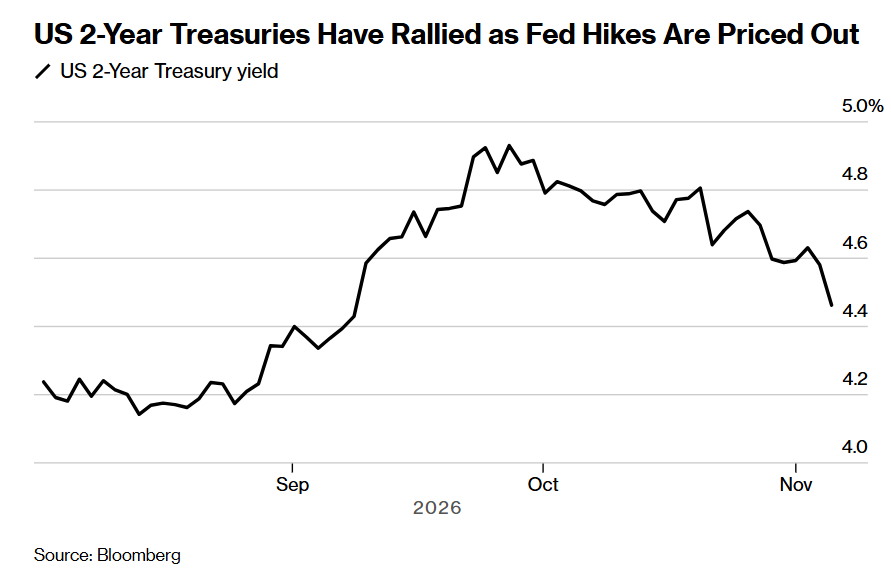
如上述图表所显示的那样,随着美债市场倾向于削减美联储加息预期,美国两年期国债价格上涨——美债价格上涨意味着收益率下行。
帕顿的观点与BMO资本市场策略师的一项调查结果相吻合。以韦尔·哈特曼为首的策略师在报告中表示,尽管投资者“谨慎地倾向于认为收益率将走高”,但他们正“准备在非农就业报告公布后美国国债遭遇抛售时增加久期”。BMO每月调查投资者打算如何应对就业数据引发的美债收益率变化,最新调查发现,48%的受访者会在价格下跌时买入,高于过去六个月43%的平均水平,也是四个月以来的最高比例。
美国对伊朗的战争推动油价飙升,使通胀居高不下,而AI投资热潮则提振了美国股市。在这一背景下,美联储于9月实施了2023年以来的首次加息。不过,此后市场对进一步加息的预期逐渐减弱,尤其是在美联储10月维持利率不变之后。美联储当时表示,经济状况允许其等待更多数据,以指导12月9日的下一次政策决定。
利率互换市场目前反映,12月加息的概率约为68%;对于截至2027年年中的政策路径,市场尚未完全计入两次、每次25个基点的加息。而就在上个月,这些合约还完全计入了届时将加息三次的预期。
道明证券美国利率策略主管根纳季·戈德堡表示:“我们预计周五的数据会略显疲软,但对市场而言,基本面仍然至关重要。我们看到的经济依然相当强劲,劳动力市场则处于‘低招聘、低裁员’状态,因此过去几周,市场已经削减了相当一部分加息预期。”
等到美联储决策者12月开会时,他们还将看到定于12月4日公布的11月就业数据。他们也将掌握本月稍晚公布的通胀指标——11月10日公布的10月消费者价格指数,以及11月25日公布的10月个人收入与支出数据中的个人消费支出价格指数,即PCE价格指标。
本周原油价格跌至两个月低点,部分原因是市场预期选举结果可能促使伊朗战争更快结束。这推动市场隐含的通胀预期大幅下降。五年期美国通胀保值国债,即TIPS的盈亏平衡通胀率,本周从上周末的2.5%降至约2.27%。这一指标代表,要使通胀保值国债的回报与收益率更高的普通国债相当,所需要达到的平均消费者价格指数涨幅。
10月就业报告将于华盛顿时间周五上午8:30公布。彭博调查的预测中值显示,预计非农就业人数增加6.5万人。9月新增就业2.9万人,低于当时调查中的所有预测值,不过这一数字将在10月报告中面临修订。
克拉克资本管理公司固定收益独立管理账户业务主管奥利弗·钱伯斯表示:“过去两三个月,似乎每次都会出现一次朝某个方向的大幅修订,随后一个月又被修订回来。这种放缓态势需要在一定程度上回归常态。”
推荐文章
一周财经日历 | 俄美乌三方会谈、中美通胀数据重磅来袭!ANT估值或缩水至1万亿美元;远信储能领衔7只新股下周上市

美股前瞻 | 特朗普:我100%支持“超级智能”!AI硬件绝地反击,闪迪盘前暴拉11%;10月非农远高于预期!市场加大美联储12月加息押注
市场过度定价“蓝色海啸”?30只晶片股中有28只步入熊市!现在是否是“抄底时刻”?
港股异动 | AI硬件股遭重挫!南方两倍做多海力士、南方两倍做多三星跌约15%,长飞光纤光缆、剑桥科技、建滔积层板跌逾10%
中期选举后,特斯拉与SpaceX市值合计蒸发逾4500亿美元,马斯克身价跌破8000亿美元
美股惨遭2020年以来最严重暴跌 五张图展示让人无处可躲的冲击波
中期选举后民主党高层呼吁限制人工智能产业扩张:“立即暂停全国数据中心建设”
芯片股惨遭重挫,华尔街迎来1896年以来中期选举后表现最差的第二个交易日


