热门资讯> 正文
高盛下调黄金目标价:牛市逻辑尚未终结,美联储却已改变游戏规则
2026-11-06 13:45
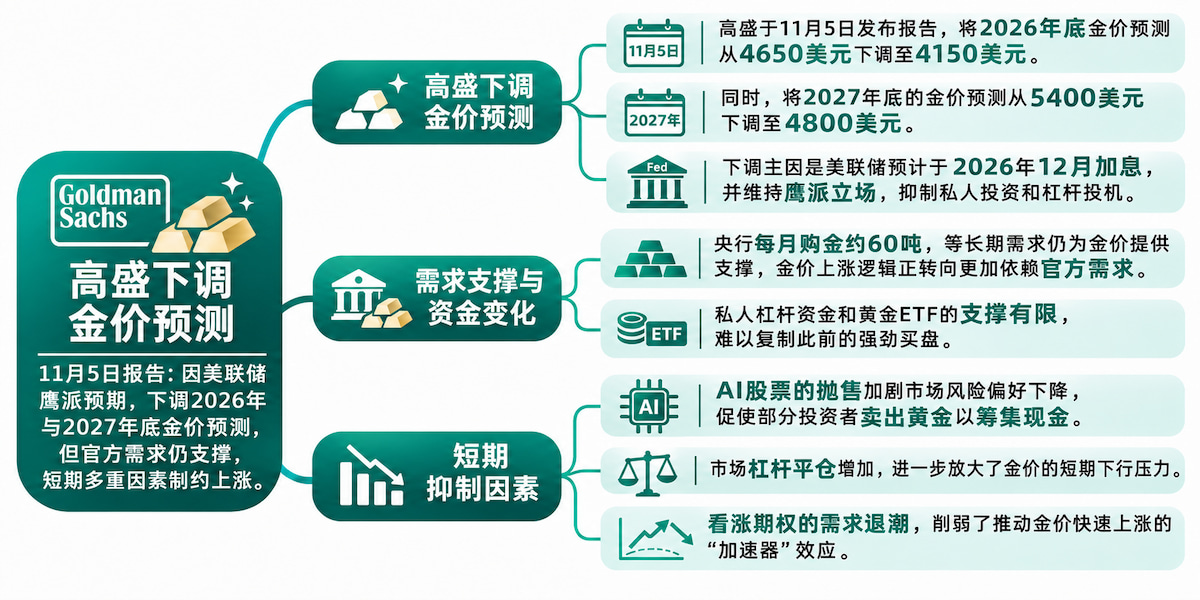
高盛分析师莉娜·托马斯(Lina Thomas)和丹·斯特鲁伊文(Daan Struyven)在11月5日发布的《贵金属分析师报告:长期看好黄金,但不是现在》中,将2026年底黄金价格预测从每盎司4650美元下调至4150美元,2027年底目标价则从5400美元降至4800美元。
对于一家长期支持黄金结构性牛市的银行而言,这次调整幅度不小。但高盛仍预计,各国央行将持续大量购买黄金,对外汇储备安全的担忧也将延续,而美国利率最终下降仍将为金价提供支撑。
国际金融界宏观市场策略师、外汇与大宗商品专家斯蒂芬·英尼斯(Stephen Innes)解读报告称,真正发生变化的是黄金上涨的动力结构:各国央行仍在持续增持黄金,但美联储维持限制性货币政策,正在削弱私人投资者的购买意愿,尤其是依赖杠杆和期权交易的投机资金。
黄金市场正在发生的变化是:央行可能还在买入,但杠杆资金已经不愿意不计代价地跟随它们。
美联储鹰派预期压制投机资金,黄金上涨逻辑发生变化
此次高盛下调预测,主要源于对美联储未来货币政策路径的重新评估。
高盛经济学家仍预计,美联储将在2026年12月加息。托马斯和斯特鲁伊文认为,进一步收紧货币政策,将抑制投资者购买黄金以对冲货币贬值风险的意愿。
对于习惯通过美元和美债收益率之间的传统关系判断金价的投资者而言,这一变化值得关注。
黄金不产生利息收入,因此实际收益率上升会提高持有黄金的机会成本。但除了利率因素,投资者是否愿意承担风险同样重要。
如果市场仍然认为美联储将继续收紧政策,即使美债收益率连续几个交易日回落,也未必能够促使投资者重新建立激进的杠杆多头仓位。
高盛还提出了更加不利的政策情景:美联储可能在2027年3月再次加息、推迟降息,或者将最终政策利率维持在更高水平。
在2027年3月额外加息、最终利率更高的情景下,高盛估计,2027年底黄金价格将达到约4660美元,而非基准情景下的4800美元。
真正的政策转折预计出现在更晚的时候。高盛预计,美联储将在2027年下半年开始降息,并持续至2028年初,累计降息三次。这一宽松周期有望消除利率对黄金的制约,推动西方黄金ETF需求重新增强,并与各国央行持续购金形成合力。
英尼斯认为,在此之前,不能仅仅因为美债收益率下降,就认定黄金已经形成持久底部。过去一段时间,黄金已经反复显示,传统市场相关性并没有按照投资者预期顺畅发挥作用。
央行每月购买85吨黄金,长期需求仍是牛市支柱
尽管短期投机需求减弱,黄金的长期结构性支撑并没有消失。
高盛估计,目前全球央行黄金购买量按季节性调整后的三个月平均值计算,约为每月85吨,而2022年之前的历史平均水平只有每月17吨。
在制定金价预测时,高盛假设2026年和2027年各国央行每月购买黄金60吨,仍是2022年之前平均水平的三倍以上。
托马斯和斯特鲁伊文还注意到,发达经济体央行之间的讨论也出现了微妙变化。许多央行原本就持有大量黄金,如今越来越多的问题集中在这些黄金储备究竟应该存放在哪里,而不再是是否应该持有黄金。这反映出主权机构之间的信任正在进一步减弱。
不过,英尼斯提醒,央行持续购金并不意味着它们承诺守住某个特定金价水平。各国央行的投资周期通常远长于宏观对冲基金和CTA趋势策略。当投机投资者决定清仓时,央行并不一定会同步增加购买量。
高盛对2027年黄金预期涨幅的拆解,也体现了两类资金的区别。
按照该行的预测,从报告采用的起始价格水平计算,2027年金价预计上涨15%,其中大部分涨幅将由央行购金贡献,ETF资金流入和专业管理型资金预计只能提供有限支撑。
这意味着,黄金的上涨逻辑正在发生变化。此前,结构性需求与投机热情共同推动金价快速上涨;如今,市场正在转向更加依赖长期官方需求的缓慢积累过程。
对于投资周期长达数年的投资者而言,这种变化未必会破坏黄金的吸引力。但对于正在承受亏损的杠杆交易员而言,长期需求强劲并不能解决短期仓位被迫平仓的问题。
英尼斯特别提到,高盛将当前市场与2022年进行比较,是报告中颇有价值的观察。
当时,俄罗斯外汇储备资产被冻结后,各国央行购金为黄金提供了强劲的底层需求。但美国实际利率上升严重压制私人投资需求,限制了官方部门购金转化为持续价格上涨的能力。
当前市场存在相似特征:央行仍然坚定买入黄金,但美联储更为鹰派的政策立场,正在限制私人投资者以更高价格买入黄金的意愿。
英尼斯认为,其中的交易经验依然适用:即使实物黄金需求和长期结构性买盘强劲,也不能保证市场在边际投资者开始抛售时避免大幅回调。
经历2026年早些时候的大幅上涨后,黄金完全可能在长期牛市逻辑尚未终结的情况下,进入一段持续时间较长的低迷期。
AI股票抛售与杠杆平仓,黄金也成为筹集现金的工具
近期黄金调整中,一个值得关注的现象是,黄金在其他资产大幅波动时的表现。
高盛发现,从日内走势来看,油价上涨往往会通过系统化抛售对黄金形成压力。从中期来看,能源成本上升还可能维持较高的利率水平,从基本面压制金价。
与此同时,当股市大幅下跌时,追加保证金要求和更广泛的去杠杆操作,也会首先拖累黄金价格。投资者为了筹集现金,往往会出售黄金等流动性较强、此前已经积累较多账面利润的资产。
这与近期AI资产抛售潮密切相关。
如果一只基金在半导体股票上遭受亏损,就可能出售盈利较多的黄金持仓,以满足追加保证金要求,或者降低整个投资组合的风险敞口。
英尼斯指出,当投资者急需美元时,市场并不会在意黄金原本应该是一种避险资产。
油价与黄金之间的关系,也让市场交易变得更加复杂。
近期,原油价格中包含的地缘政治风险溢价出现明显消退。按照传统市场逻辑,能源价格下降、通胀预期减弱以及债券收益率走低,本应为黄金创造有利环境。
但只有在金融条件足够稳定、投资者能够对宏观环境改善作出积极反应时,这种关系才能充分发挥作用。
在全面抛售期间,降低风险敞口的迫切需求,可能压倒宏观环境改善带来的利好。
高盛预计,未来3至6个月,这种市场环境仍将给CTA趋势策略和宏观对冲基金带来挑战。特别是在回撤限制严格、通胀、就业和能源市场仍存在不确定性的情况下,相关资金的操作空间将受到进一步限制。
英尼斯认为,当前黄金市场中,技术面和投资者持仓结构的重要性已经不亚于长期基本面。
看涨期权需求退潮,黄金上涨的加速器正在消失
高盛对黄金看涨期权需求的分析,为解释金价上涨动力为何迅速减弱提供了另一种视角。
该行预计,在美联储继续保持鹰派立场的情况下,今年早些时候出现的异常强劲看涨期权需求,将逐渐回归历史正常水平。这意味着,黄金此前的上涨加速器正在消失。
未来,如果美国财政可持续性担忧重新升温,投资者可能再次寻求对冲货币体系失序风险的工具。国防开支增加、公共债务上升以及能源进口负担,都可能进一步加剧这些长期风险。
如果这些担忧恰好在美联储降息期间重新升温,黄金甚至可能出现强于高盛4800美元基准预测的上涨行情。
但至少目前,高盛并不愿意假设投资者会重新大举买入黄金看涨期权。
在英尼斯看来,此次下调目标价不应被理解为高盛放弃黄金,而是该行将长期投资逻辑与短期交易环境明确区分开来。
未来,他将重点观察三个变化:黄金能否重新对美债收益率下降和美元走弱作出积极反应;股市清算引发的抛售压力是否减弱;投机性期权需求能否企稳,不再进一步放大金价波动。
黄金的长期上涨并不需要央行在现有基础上大幅增加购买量。真正需要发生的变化,是边际私人投资者停止抛售,并重新回到市场,与央行共同买入黄金。
英尼斯认为,在价格走势真正显示这种转变之前,投资者没有必要急于建立激进的黄金多头仓位。
推荐文章
港股异动 | AI硬件股遭重挫!南方两倍做多海力士、南方两倍做多三星跌约15%,长飞光纤光缆、剑桥科技、建滔积层板跌逾10%

华盛早报 | 暴跌!纳指重挫逾5%跌超1400点,恐慌指数飙升69%;韩股开盘大跌8%触发熔断;特朗普直言:史上最糟糕交易日之一
中期选举后,特斯拉与SpaceX市值合计蒸发逾4500亿美元,马斯克身价跌破8000亿美元
美股惨遭2020年以来最严重暴跌 五张图展示让人无处可躲的冲击波
中期选举后民主党高层呼吁限制人工智能产业扩张:“立即暂停全国数据中心建设”
芯片股惨遭重挫,华尔街迎来1896年以来中期选举后表现最差的第二个交易日
美股前瞻 | 中选靴子落地!华尔街集体看多美股;硬件股颓势依旧!闪迪跌逾6%,机构激辩AI股是否已超卖
五大科技巨头回购骤降83%!AI烧钱潮下,谁能率先兑现红利?


