热门资讯> 正文
AI基建融资战线延至欧洲! Meta首发欧元债券,AI雄心壮志遭遇现金流与信用大考
2026-11-04 19:28
智通财经APP获悉,Facebook与Instagram母公司Meta Platforms Inc.(META.US)公布首次发行欧元债的计划,凸显出AI智能体风靡全球之际AI算力资源需求持续炸裂、全球万亿美元AI算力基建狂潮依旧如火如荼以及AI融资竞争正在跨越市场与币种边界。
Meta在前不久完成150亿美元债融资后,启动首次欧元债发行,将AI基础设施融资战线进一步延伸至欧洲。在该公司开发出的Muse AI智能体应用加速扩张、科技巨头们持续投入万亿美元级别算力基建的背景下,全球融资竞争正跨越市场与币种边界。然而,债务积累速度与投资回报兑现前景,也促使投资者要求更高的收益率补偿。
Meta此次发债再一次折射出AI投资周期的核心张力——基础设施扩张仍在推进,AI基建相关联的资金成本却不断抬升,即便拥有AA级信用资质的科技巨头,也开始面对更接近较低评级借款人的债券收益率定价基准。
Meta启动首次欧元债发行,AI融资竞赛转向欧洲
Facebook母公司Meta Platforms首次以欧元融资,预计将支付较为丰厚的收益率。与此同时,全球最大规模的那些科技巨头们正竞相筹措资金,为数万亿美元的人工智能算力投资雄心壮志提供支持。
这家Facebook的母公司周二在美元债券市场融资150亿美元后,正加速积极转向欧洲投资者。此次欧元债发行之前,大型科技公司刚经历了历史上最繁忙的发债阶段之一:自上周晚些时候以来,Meta、微软、甲骨文和Alphabet合计融资近570亿美元。
投资者们近期可谓愈发担忧超大规模云计算企业的债务积累速度,同时对谷歌母公司Alphabet以及亚马逊这类大型科技巨头整体自由现金流显著转负背景之下万亿美元AI资本支出能否获得回报提出更广泛的疑问,这些因素一直在推高科技公司的综合运营成本以及资本成本。
Allspring Global Investments全球固定收益投资组合经理亚历克斯·坦普尔表示:“相对于信用评级,目前的价格非常便宜,因此很难不参与,但考虑到明年的持续扩张融资需求,我们仍保持谨慎。”
据媒体援引一位知情人士透露的消息报道称,Meta此次欧元债分为六档,期限从四年多到38年多不等。这位因未获授权公开讨论交易而要求匿名的人士表示,最短期限债券的初始定价指引为较同期限掉期中间利率高约140个基点,最长期限债券的初始指引则为高约370个基点。
根据Bloomberg Intelligence的最新测算,这些定价水平意味着,债券收益率更接近信用评级比Meta的AA级低数个档次的债券。这并非Meta独有的情况,因为债券交易员正在将超大规模云计算企业整体按照较低评级借款人的水平定价。
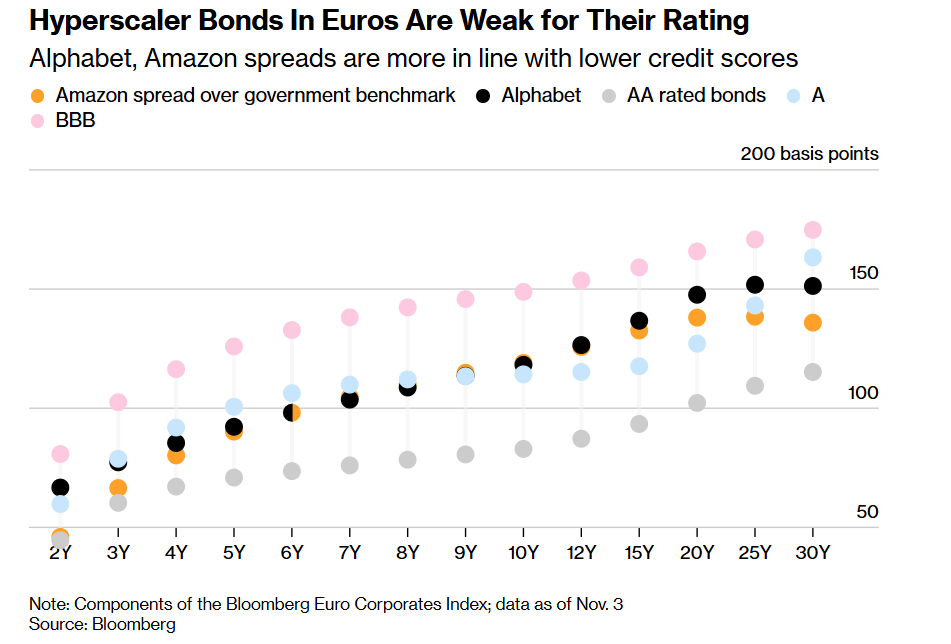
如上图所示的那样,超大规模云计算巨头们欧元债整体表现弱于它们“高评级”投资级信用评级所对应的水平——尤其是谷歌母公司Alphabet、亚马逊的利差更接近较低信用评级企业。
根据彭博汇编的数据,Alphabet和亚马逊已经发行的欧元债券,在二级市场上的交易利差明显高于AA级评级通常对应的水平。在部分较长期限上,利差甚至超过评级更低的A级债券收益率定价区间,反映出投资者对未来融资需求的不安。
即便如此,Meta及科技巨头同行们今年早些时候锁定的较低融资利率,仍为现在承受更高、更昂贵AI融资成本提供了额外的资金支撑空间。
来自Mirabaud Asset Management的资深固定收益投资组合经理阿尔·卡特莫尔表示:“如果把这些公司所有存量低票息债券纳入,考察综合融资成本,就会发现公司有能力支付更高AI融资成本相关联的定价价格,让新债顺利发行。”
这是Meta首次在本土市场之外发行债券。投资者对周二美元债交易提交的认购订单最高达到580亿美元。花旗和摩根士丹利负责此次欧元债交易,预计将在周三晚些时候定价。
科技企业在暂停进入美国高评级债券市场三个月后重返市场,而投资者恰恰越来越警惕科技公司为AI所需的数据中心、芯片和其他基础设施投入的巨额资金。微软上周发行250亿美元债券,打破了这段发行空窗期,随后甲骨文发行了100亿美元债券。
这轮密集发债到来之际,AI基础设施建设正受到投资者和政界更严格的审视。外界也在质疑,刚刚在美国中期选举中赢得国会控制权的民主党,是否会同样善待大型科技公司。选民对全国各地大规模AI数据中心建设进程的日益不满,是俄亥俄州等地的重要选举议题;共和党参议员乔恩·赫斯特在俄亥俄州败选。
根据LPL Financial研究报告的最新测算,最近几个月,美国投资级债券市场中AI相关企业与非AI企业的利差走势出现分化。
过去两年,科技巨头几乎每次发行新的美元债券,平均债务融资成本都会上升。高企能源价格推动政府债券收益率上涨,也给科技行业带来了另一重压力。
Insight Investment全球信用业务主管亚当·怀特利在电子邮件评论中表示,超大规模云计算企业的债券供给“更多构成特定行业的技术性供需层面压力,而非信用市场整体基本面出现更广泛恶化”。
AA评级也要付出更高利差:AI融资压力向科技巨头们加速扩散
Meta首次发行欧元债,凸显AI融资竞争正在跨越市场与币种边界:公司刚通过美元债融资150亿美元,随即转向欧洲;微软、甲骨文、Alphabet和Meta自上周晚些时候以来合计发债近570亿美元。市场仍愿意提供资金,但要求更高补偿——部分AA级科技巨头的债券,已经按照更低评级企业的利差交易。决定融资价格的因素,正在从现有盈利能力延伸至未来资本开支、现金流缺口和持续发债规模。
股票市场则已提前承受重估压力。10月纳斯达克100指数下跌约6.7%,SK海力士和三星电子分别下跌约20.2%和16.2%。按最新收盘与6月收盘高点比较,费城半导体指数和韩国KOSPI分别回撤约28%和38%,阶段性反弹尚未带来技术熊市的结束。个股冲击同样显著:Alphabet A类股10月29日下跌约12.6%,创上市以来最大单日跌幅;英特尔次日下跌约28.6%,为1974年以来最差表现。
位于“AI算力抛售风暴”以及“AI泡沫破裂论调”最核心抛售股票标的——AI新云领军者CoreWeave(CRWV.US)近日股债动态则集中暴露了高杠杆扩张之下的最脆弱环节:10月股价累计下跌约37%;部分债券收益率在月中升至15%—16%,五年期CDS一度对应超过60%的隐含违约概率。这个概率包含风险溢价与回收率假设,并非实际违约率。
CoreWeave、Nscale这类新云领军者们包括日益攀升的AI融资成本在内的综合运营成本压力主要来自AI算力基础设施建设和购置GPU的现金支出前置,而上电交付、利用率爬坡与客户付款随后兑现;融资越贵,收入兑现延迟的代价越大。Meta、亚马逊和Alphabet的CDS利差或者违约保护成本也受到巨额融资需求与集中对冲交易推动,但不能因此认定大型平台与新云势力拥有相同信用市场风险。
股票市场寻找增长回报,债券市场要求更高风险补偿
Facebook与Instagram母公司Meta在完成150亿美元美元债融资后,首次进军欧元债市场,折射出万亿美元AI基础设施建设正在推动全球资本争夺升级。与此同时,股票市场投资者们焦急等待AI算力基建相关联的产能投用后的增长数据,债券投资者则要求建设期间的偿债风险得到充分收益率补偿。
部分云计算巨头自由现金流数据转负,CoreWeave等新云企业债券收益率及CDS隐含违约风险大幅上升,促使投资者重新衡量从算力投入到现金回报之间的资金缺口。
融资压力也开始体现在高评级科技巨头的新债定价上:即便拥有AA级信用资质,Meta仍需提供更接近较低评级借款人的利差补偿。市场并未关闭AI融资大门,却正在提高资金价格——未来AI智能体主导的强劲增长期望与潜力能否转化为足以覆盖建设投入、利息支出与持续融资需求的现金流扩张路径,正成为决定AI扩张速度与资产估值的共同约束。
11月4日亚洲时段,十年期美债收益率回落约5个基点至4.90%,并非持续单边上升;但接近5%的基准利率叠加信用利差扩大,仍会抬高新增融资门槛。存量固定息债券不会立即增加票息负担,压力首先传导至新发债、再融资和浮息融资。
这也在一定程度上解释了华尔街策略师们对于云计算巨头以及新云势力近期股债定价严重分歧。在全球科技股暴跌之际,大摩策略师威尔逊认为融资与流动性压力消化后的回撤可能创造买点,亿万富翁兼对冲基金传奇人物比尔·阿克曼创立并亲自掌舵的Pershing Square Inc.(潘兴广场公司)最新致股东信显示,华尔街对冲基金们似乎过于关注不断上升的AI算力基础设施建设成本以及与之相关联的AI融资成本,显著低估了大举投资人工智能的大型科技公司未来长期增长潜力。阿克曼强调的是,对冲基金在预测中充分计入了超大规模云厂商当下的建设成本,以致这些公司受到‘惩罚’;但对于这些投资很可能带来的未来收入和盈利的大幅增长甚至新一轮重估式指数级增长,他们给予的未来长期增长预期却很有限。
推荐文章
美股前瞻 | 民主党横扫国会,美三大期指“V型”反转,道指期货升逾1.8%;马斯克重金助选失利!SpaceX盘前跌逾7%、特斯拉跌逾5%;美国“小非农”高于预期

“一场地震”:民主党大胜,德州政坛震动
美股夜盘 | 民主党选情走强!SpaceX大跌5%!特斯拉跌逾4%;存储股普跌,SK海力士跌超5%
华盛早报 | 今日揭晓结果!中期选举或决定市场走向;美芯片股反攻!AMD、超微电脑绩后飙升;韩股盘初大涨,SK海力士大涨5%
美债利率逼近 5%:强劲就业数据引爆美元与黄金的剧烈博弈
AMD财报后股价大涨7%,数据中心营收近乎翻倍
中期选举:若民主党横扫国会,股市或将迎来震荡
美股前瞻 | 中期选举投票开启!或影响美债、通胀与AI;苹果盘前跌逾4%,毛利率指引远逊预期;存储、光通信股盘前反弹,闪迪升逾4%


