热门资讯> 正文
财报前瞻 | 网易Q3业绩将放榜!一文速览分析师财报预测
2026-11-04 12:08
- 网易(NTES) 0
网易上一季财报表现如何?
华盛资讯11月4日讯,网易将于11月19日公布Q3财报。
回顾2026年Q2,网易营业收入为301.07亿美元,同比增长7.94%;每股收益为2.18美元,同比降低19.26%。
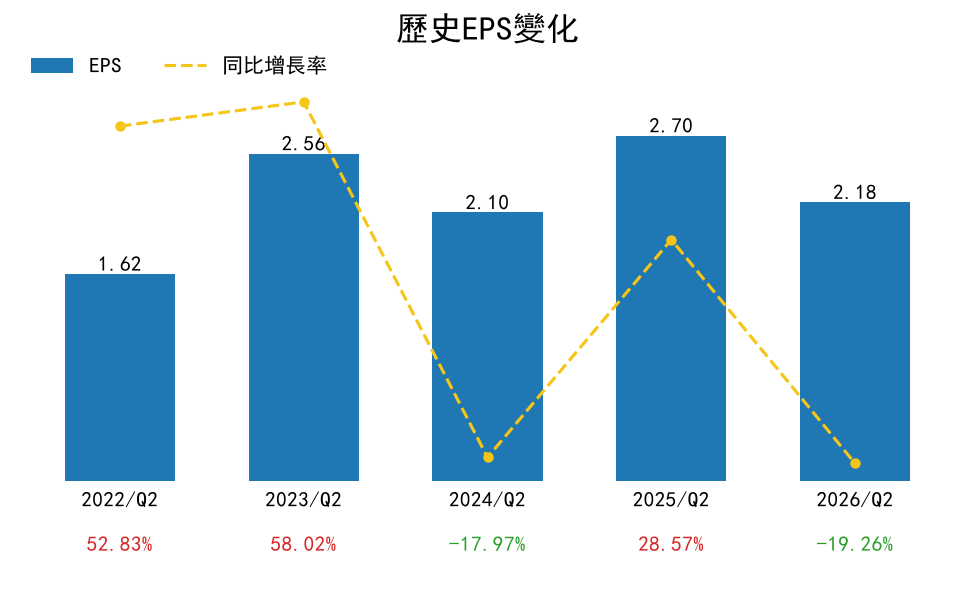
上一季财报公布后,网易公司股价飙升7.01%,反映市场乐观情绪。
公司营收保持增长,核心游戏业务延续强劲表现,《梦幻西游》系列和《逆水寒》等产品带动游戏及相关增值服务收入提升;有道业务稳步增长,云音乐收入基本持平,创新业务及其他分部有所承压。
盈利层面,毛利率显著提升,经营利润增长明显,显示主营业务盈利能力增强。但归母净利润下滑,主要受股权证券投资公允价值下降、减值计提、税率上升及汇兑损失拖累。公司继续推进股份回购,并维持季度股息安排。
网易放榜在即,市场对业绩有何预期?
- 2026年Q3营收展望
近期有16位分析师对网易2026年Q3进行了预测,平均预测营收为302.80亿元,同比增长6.76%。全年维度上看,2026财年营收预期为1205.90亿元,增速约为7.07%。
- Q3每股收益(EPS)预期
分析师预计Q3 EPS为14.63元,基于2位分析师预测,较去年同期实际值13.36元有明显提升。
2026财年全年EPS预期为57.82元,基于15位分析师预测,反映市场对公司全年盈利保持增长的期待。
- 每股收益预测历史
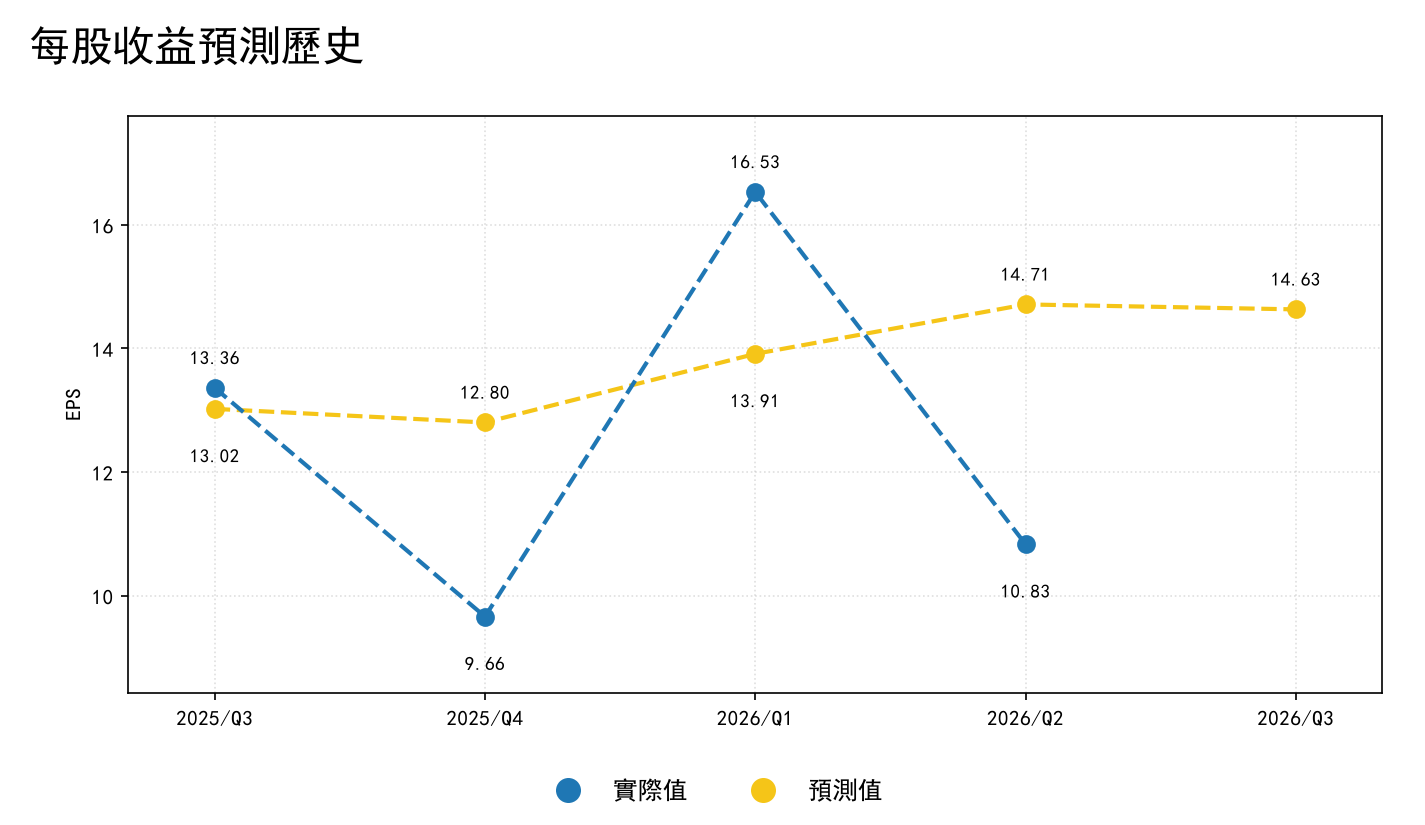
从历史表现看,2025年Q3网易实际EPS为13.36元,高于预期的13.02元;2025年Q4实际EPS为9.66元,低于预期的12.80元;2026年Q1实际EPS为16.53元,大幅高于预期的13.91元;2026年Q2实际EPS为10.83元,低于预期的14.71元。整体来看,公司近四个季度盈利表现波动较大,既有超预期,也有明显不及预期的情况。对于即将公布的2026年Q3,市场目前预计EPS为14.63元,投资者可重点关注公司能否在经历上季度失利后重新回到超预期轨道。
华尔街大行如何睇?
最新一个月共有33位分析师给出评级,其中特强买6位、买入26位、持有1位、跑输0位、卖出0位。
平均目标价:162.69美元
最低目标价:132.83美元
最高目标价:199.50美元
截至11月4日发稿,网易股价为116.23美元,较平均目标价有约39.97%的上行空间。
从近期机构观点看,主流投行整体对网易维持偏积极态度,评级以买入和增持为主,少数机构保持中性看法。Morgan Stanley于2026年9月28日重申“增持”评级;Barclays分别于2026年2月12日、2025年11月21日和2025年8月18日维持“持有”评级;Benchmark于2025年11月21日维持“买入”评级;JP Morgan于2025年10月10日将评级从“中性”上调至“增持”。
整体而言,这些机构对网易长期基本面仍偏乐观,认为公司具备较强经营韧性;但短期评级上也反映出部分机构对业绩波动和阶段性表现保持审慎观察。
总结
综合来看,市场目前预计网易2026年Q3营收为302.80亿元,同比增长6.76%,EPS为14.63元;全年则预期营收达到1205.90亿元,全年EPS为57.82元,显示分析师整体仍看好公司今年维持稳健增长。与此同时,网易过去几个季度盈利兑现波动较大,财报前的核心看点在于:游戏及核心业务收入能否支撑营收稳步增长、利润率是否改善,以及本季EPS能否扭转上季度大幅低于预期的局面。结合分析师一致偏多的评级和较现价明显偏高的目标价,市场对本次财报整体仍抱有较高期待。
财报交易温馨提醒
- 如何理解营收和每股收益(EPS)在财报交易中的价值?
营业收入是企业创造利润的基础,也是衡量企业规模与产销衔接的关键依据。相比利润可被折旧、费用资本化等修饰,营收需真实订单与现金流支撑,是判断企业生命力的基础指标。
EPS则反映普通股股东每持有一股享有的净利润,是综合获利能力指标,被广泛用于公司业绩比较。长期看,稳步上升的EPS往往推高股价,持续下滑则拖累估值。
- 理解财报“预期差”的三层结构
财报交易本质是对“市场预期”与“实际业绩”差距的博弈,需注意:
数字预期差:资金在交易层面往往领先于卖方机构预期;若财报前股价已大涨,即便财报超机构共识,股价也可能不涨反跌。
叙事预期差:管理层对未来指引比过去数字更重要,增速见顶或指引模糊易致下跌(如英伟达26年多次超预期财报后反而走弱)。
仓位预期差:财报前仓位已拥挤,形成超买趋势时,“超预期”反成兑现利润窗口;反之亦然。
- 注意事项
大多数企业使用自然年核算财报,但部分美股企业(例如苹果、英伟达、阿里等)会自定义财年,因此其财报季度时间与自然季度会有错位现象。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
一周财经日历 | 俄美乌三方会谈、中美通胀数据重磅来袭!ANT估值或缩水至1万亿美元;远信储能领衔7只新股下周上市

美股前瞻 | 特朗普:我100%支持“超级智能”!AI硬件绝地反击,闪迪盘前暴拉11%;10月非农远高于预期!市场加大美联储12月加息押注
市场过度定价“蓝色海啸”?30只晶片股中有28只步入熊市!现在是否是“抄底时刻”?
港股异动 | AI硬件股遭重挫!南方两倍做多海力士、南方两倍做多三星跌约15%,长飞光纤光缆、剑桥科技、建滔积层板跌逾10%
中期选举后,特斯拉与SpaceX市值合计蒸发逾4500亿美元,马斯克身价跌破8000亿美元
美股惨遭2020年以来最严重暴跌 五张图展示让人无处可躲的冲击波
中期选举后民主党高层呼吁限制人工智能产业扩张:“立即暂停全国数据中心建设”
芯片股惨遭重挫,华尔街迎来1896年以来中期选举后表现最差的第二个交易日


