热门资讯> 正文
财报前瞻 | 小马智行Q3业绩将放榜!一文速览分析师财报预测
2026-11-02 12:09
小马智行上一季财报表现如何?
华盛资讯11月2日讯,小马智行将于11月18日公布Q3财报。
回顾2026年Q2,小马智行营业收入为0.36亿美元,同比增长68.82%;每股收益为-0.14美元,同比持平。
公司上季营收实现较快增长,主要受Robotaxi与Robotruck业务带动,其中Robotaxi收入增速尤为突出,显示商业化推进明显提速。毛利率较上年同期改善,收入结构优化对盈利质量形成一定支撑。
不过,公司净亏损仍有所扩大,研发投入和营业费用继续上升,同时一笔长期投资预付款减值对利润造成拖累。业务层面,公司与优步扩大合作,计划在欧洲部署超过2,000辆Robotaxi,并提出到2026年底车队规模超过3,500辆、覆盖超过20个城市的目标,反映管理层仍在加速全球化扩张。
小马智行放榜在即,市场对业绩有何预期?
- 2026年Q3营收展望
近期有2位分析师对2026年Q3进行了预测,平均预测营收为3912.00万美元。当前季度同比增速暂无一致预期数据。全年维度上看,2026财年营收预期为15019.00万美元,增速约为66.87%。
- Q3每股收益(EPS)预期
分析师预计Q3 FY26 EPS为-0.16,基于1位分析师预测,较去年同期实际值-0.16持平。
2026财年全年EPS预期为-0.65美元,基于11位分析师预测,反映市场预计公司全年仍将处于亏损状态,但亏损收窄幅度有限。
- 每股收益预测历史
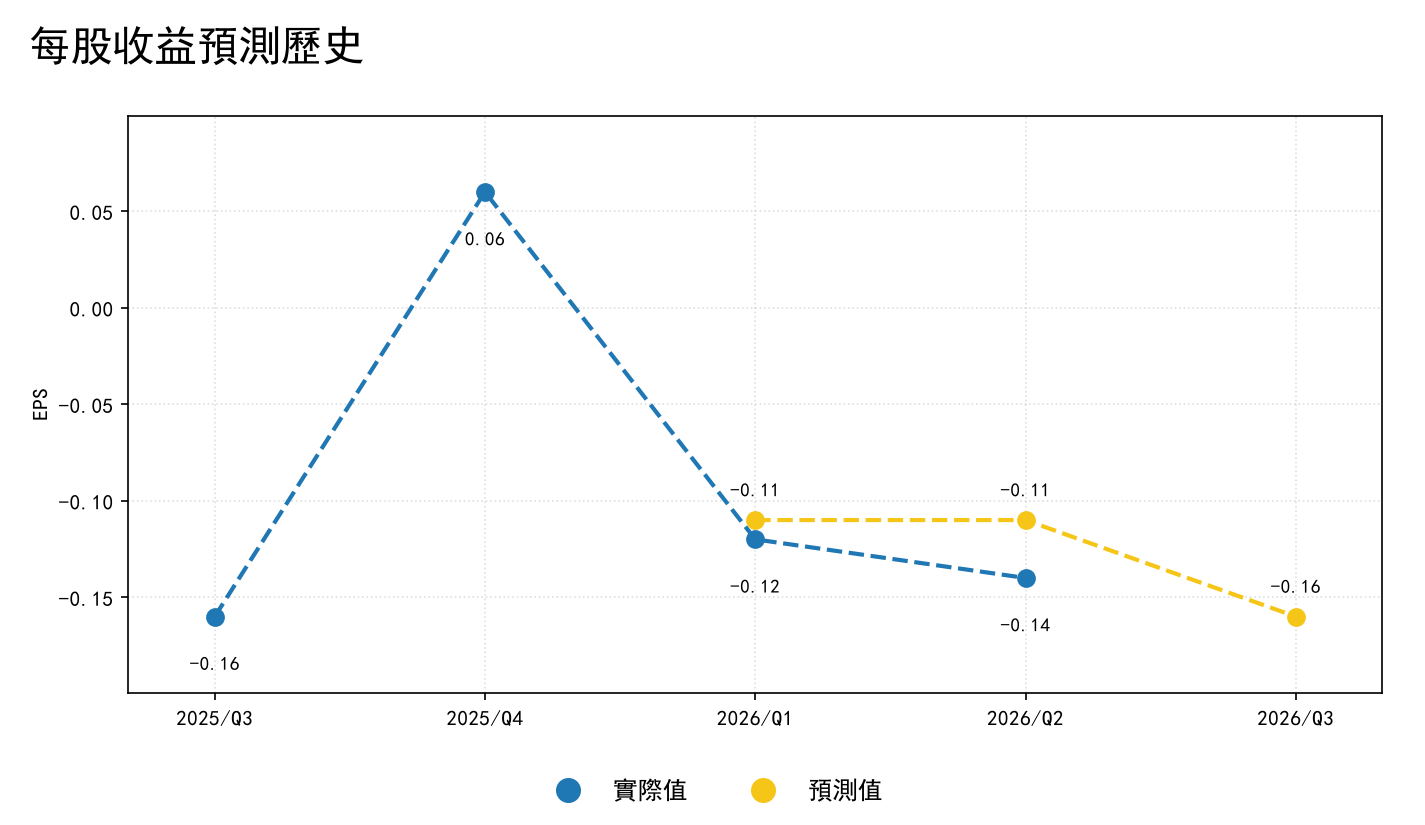
从历史表现看,2026年Q1市场预期EPS为-0.11美元,实际为-0.12美元,低于预期0.01美元,惊喜幅度为-12.11%;2026年Q2市场预期EPS为-0.11美元,实际为-0.14美元,低于预期0.03美元,惊喜幅度为-30.96%。更早之前,2025年Q3实际EPS为-0.16美元,2025年Q4实际EPS为0.06美元。展望未来,市场目前预计2026年Q3 EPS为-0.16美元,显示公司短期盈利能力仍承压,且此前连续两个季度实际表现均低于预期,后续财报兑现情况值得重点关注。
华尔街大行如何睇?
最新一个月共有17位分析师给出评级,其中强力买入3位、买入13位、持有1位、跑输大市0位、卖出0位。
平均目标价:19.23美元
最低目标价:10.00美元
最高目标价:32.80美元
截至11月2日发稿,小马智行股价为4.64美元,较平均目标价有约314.44%的上行空间。
整体来看,覆盖该股的机构态度明显偏积极,主流观点集中在买入与跑赢大市。B of A Securities于2026年8月19日维持买入评级;HSBC于2026年3月31日首次覆盖并给予买入评级;Barclays于2026年3月30日维持Equal-Weight评级,此前于2025年12月17日首次覆盖时也给予Equal-Weight评级;Macquarie于2025年12月15日首次覆盖并给予Outperform评级;Citigroup于2025年11月7日维持买入评级。
总体而言,多数机构对小马智行长期基本面持偏乐观看法,认为公司具备成长潜力;但从短期评级分布看,仍有部分机构保持中性态度,说明市场在看好长期空间的同时,也关注其商业化落地节奏与盈利兑现能力。
总结
小马智行此次财报前,市场关注点主要集中在增长与亏损两条主线。营收方面,2026年Q3市场预计公司实现3912.00万美元收入,全年营收预期达到15019.00万美元,显示市场对公司仍保持较高增长预期。盈利方面,Q3 EPS预期为-0.16美元,全年EPS预期为-0.65美元,说明公司短期内仍未摆脱亏损。结合此前连续两个季度实际EPS低于预期,投资者需要重点关注本次财报中亏损是否继续扩大、收入增长能否兑现,以及管理层对后续商业化推进、订单拓展和盈利改善路径的指引。整体来看,卖方机构普遍看多,目标价显著高于现价,但高预期之下,财报兑现度将成为决定股价表现的关键。
财报交易温馨提醒
- 如何理解营收和每股收益(EPS)在财报交易中的价值?
营业收入是企业创造利润的基础,也是衡量企业规模与产销衔接的关键依据。相比利润可被折旧、费用资本化等修饰,营收需真实订单与现金流支撑,是判断企业生命力的基础指标。
EPS则反映普通股股东每持有一股享有的净利润,是综合获利能力指标,被广泛用于公司业绩比较。长期看,稳步上升的EPS往往推高股价,持续下滑则拖累估值。
- 理解财报“预期差”的三层结构
财报交易本质是对“市场预期”与“实际业绩”差距的博弈,需注意:
数字预期差:资金在交易层面往往领先于卖方机构预期;若财报前股价已大涨,即便财报超机构共识,股价也可能不涨反跌。
叙事预期差:管理层对未来指引比过去数字更重要,增速见顶或指引模糊易致下跌(如英伟达26年多次超预期财报后反而走弱)。
仓位预期差:财报前仓位已拥挤,形成超买趋势时,“超预期”反成兑现利润窗口;反之亦然。
- 注意事项
大多数企业使用自然年核算财报,但部分美股企业(例如苹果、英伟达、阿里等)会自定义财年,因此其财报季度时间与自然季度会有错位现象。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
云增速超50%!阿里Q3盈利将“暴力反弹”,股价却反向急跌!这三大原因或是暴跌“凶手”?

黄仁勋被罢免概率升至90%!英伟达股价高位急泻35%,Q3季报能否力挽狂澜?
中概股财报前瞻 | 冰火两重天!阿里、美团利润或翻倍,腾讯、百度、快手、小米利润承压
英伟达董事会正权衡黄仁勋去留 媒体:白宫不干预英伟达董事会的决定
华盛早报 | 黄仁勋“帅位”或将不保!英伟达一度大跌10%;美股存储、光通信、云计算全线反弹;中际旭创获纳入MSCI中国指数
英伟达股价盘后大跌 投资者开始考虑没有黄仁勋的未来
黄仁勋又被爆 与向他汇报的英伟达高管有婚外情 英伟达盘后跌3%
美股前瞻 | AI狂潮卷土重来!纳指期货升近2%,英伟达反弹近4%;CoreWeave业绩炸裂飙升14%,新云股集体走高;Anthropic估值剑指1.5万亿美元


