热门资讯> 正文
港股收盘 | 科技指数创年内单月最大跌幅 算力硬件股深度回调
2026-10-30 16:33
财联社10月30日讯(编辑 胡家荣)10月港股整体呈冲高回落走势,主要指数延续震荡下行,其中恒生科技指数单月跌幅创下年内最大。
截至今日收盘,恒生指数月内累计下跌5.36%,报23294.42点;科技指数月内累计下跌11.73%,报3754.90点;国企指数月内累计下跌4.35%,报7662.22点。
从月内表现来看,恒生指数于10月中旬短暂反弹,一度站上24000点上方,随后拐头下行,目前处于23300点附近,期间累计跌幅超1300点;恒生科技指数走势高度同步,月中触及4100点关口后震荡走弱,区间回撤超490点。
在指数震荡寻底过程中,南向资金呈现持续净卖出态势。截至10月29日收盘,南向资金全天再度净卖出约33.59亿港元,10月累计净卖出规模进一步扩大至约243.91亿港元,或创下自2021年以来最大的单月资金净流出纪录。
月度领跌主线:AI资本开支回报率遭疑,算力硬件链集体重挫
本月港股领跌标的高度集中于AI算力芯片、光通信与光互连器件、服务器及终端硬件产业链。其中海光芯正(01191.HK)、壁仞科技(06082.HK)、纳真科技(09856.HK)、长飞光纤光缆(06869.HK)及联想集团(00992.HK)跌幅居前。
本轮港股算力与科技硬件标的集体重挫,核心原因在于全球市场对AI资本开支回报率ROI的恐慌重燃。近期海外科技巨头庞大的资本开支计划引发市场对“投资过剩与回报滞后”的担忧,直接带动美股半导体板块大幅回调并外溢至港股。
场内资金交易逻辑已从前期的“不计成本抢算力”骤转为“严苛考核商业化落地与降本增效”,前期估值透支严重、对流动性高度敏感的AI硬件与半导体板块首当其冲。
光通信与光连接链:次新股高溢价退潮,行业中长期产能预期承压
海光芯正月内累计跌幅达50.12%。该公司作为主打AI硅光互连概念的次新股,上市初期被赋予高成长溢价;在光通信板块遭遇集中抛售的背景下,高估值纯概念股最易受到资金抽离的直接冲击。
纳真科技月内累计跌幅达45.54%。该公司于9月下旬刚挂牌上市,流通盘换手活跃但缺乏长期机构资金压舱;在云厂商资本开支增速疑虑爆发后,次新股筹码稳定性不足,遭遇短线资金迅速获利了结或止损离场。
长飞光纤光缆月内累计跌幅达42.80%。除受通信硬件板块整体拖累外,市场持续担忧2027年行业产能过剩风险及盈利见顶拐点,叠加国内传统电信集采需求增速放缓预期,引发机构下修其中期盈利预测。
国产AI算力芯片:步入业绩兑现考核期,高贝塔属性遭遇杀估值
壁仞科技月内累计跌幅达46.23%。该公司作为国产通用GPU代表,前期受国产化预期推动估值较高;随着行业从“概念叙事”走向“业绩兑现期”,市场对其实际量产规模、CUDA生态兼容度及自身造血能力的审视日趋严苛。在全球AI硬件情绪降温期,高研发开支但尚未形成规模化利润的芯片设计企业在避险情绪下首当其冲。
AI终端与整机龙头:PC出货疲软叠加存储涨价,空头施压致筹码松动
联想集团月内累计跌幅达40.65%。基本面受第三季度传统PC出货量同比下滑、上游存储芯片涨价侵蚀硬件毛利率,以及AI PC换机周期放量偏缓三重因素制约;资金面上,该股近期单日沽空金额一度超8亿至10亿港元,叠加港股通南向资金连续净卖出,筹码面遭遇空头集中施压。
今日市场
截至今日收盘,恒生指数涨1.46%,恒生科技指数涨0.29%,国企指数涨1.37%。
从今日盘面来看,港口运输、体育用品、啤酒、家电股逆势走强,而PCB、人工智能、存储芯片股延续弱势。
地缘因素推动航运股走强 中远海控涨近8%
截至收盘,中远海控(01919.HK)涨7.70%,东方海外国际(00316.HK)涨3.59%,中国外运(00598.HK)涨3.44%。
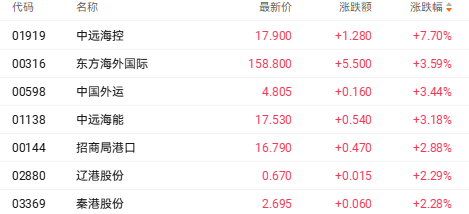
消息方面,航道受阻正在从物理层面直接削减全球航运供给。当前霍尔木兹海峡与曼德海峡同时受到地缘冲突扰动。
避险绕行拉长航程:也门胡塞武装对周边石油设施及炼油厂的持续袭击,极大加剧了国际船东对关键水道航行安全的顾虑。大批集装箱船舶被迫放弃红海-苏伊士航道,改道绕行非洲好望角。
有效运力系统性冻结:绕行使得亚欧往返单程耗时增加10至14天,船舶周转率大幅下降。这意味着运载同等规模的贸易货物需要占用更多船舶运力,全球有效供给面临持续的结构性紧缩。
除集运市场受地缘因素推动之外,干散货运输市场短期内也迎来了情绪面修复。10月29日波罗的海干散货指数BDI报2712点,环比上涨2.26%,创下逾两周新高;其中对铁矿石和煤炭需求最为敏感的海岬型船运价指数BCI单日大涨5.25%至4090点。
9月服装社零增速转正 安踏体育涨超4%
截至收盘,安踏体育(02020.HK)涨4.06%,李宁(02331.HK)涨3.54%,361度(01361.HK)涨2.86%。
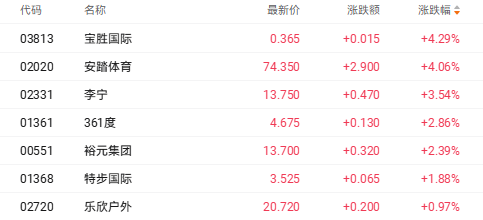
消息方面,9月中国服装鞋帽针纺织品类零售额同比增长1.2%,增速由8月的下降0.5%正式转正且略优于社零整体增速,为板块提供情绪修复支撑。机构研报指出,安踏体育受益于国货替代加速与多品牌协同,渠道库存健康、DTC转型深化;伴随FILA复苏延续及Amer Sports整合效应释放,叠加高股息与稳健现金流,估值安全边际凸显。
中高端结构韧性叠加四季度修复预期 华润啤酒涨超4%
截至收盘,华润啤酒(00291.HK)涨4.33%,百威亚太(01876.HK)涨4.06%,青岛啤酒股份(00168.HK)涨3.75%。
消息方面,机构预计2026年第四季度在低基数下啤酒消费场景有望随餐饮复苏顺势改善,建议优选大单品贡献强阿尔法的燕京啤酒、珠江啤酒,稳健配置华润啤酒、青岛啤酒及重庆啤酒等高股息龙头。
龙头线上线下份额逆势扩张 海尔智家涨5%
截至收盘,海尔智家(06690.HK)涨5.33%,创维集团(00751.HK)涨3.38%,美的集团(00300.HK)涨3.37%。
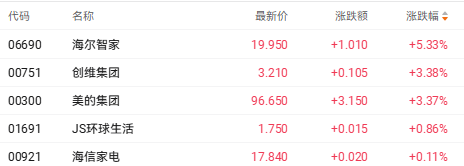
消息方面,海尔智家前三季度实现营业总收入2218.19亿元,归母净利润149.99亿元。国金证券援引奥维云网数据指出,三季度国内家电零售额同比下降10%,但海尔智家前三季度线上、线下零售额份额分别达20.6%和25.0%,同比逆势提升2.9个百分点和1.7个百分点。
三季度单季净利腰斩引发避险 胜宏科技跌超9%
截至收盘,胜宏科技(02476.HK)跌9.49%,广合科技(01989.HK)跌7.47%,建滔积层板(01880.HK)跌6.82%。
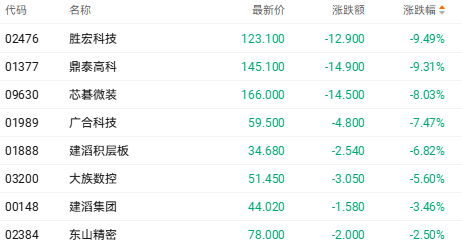
消息方面胜宏科技跌幅居前,该公司2026年前三季度实现营收184.61亿元,同比增长30.77%;归母净利润33.84亿元,同比增长4.28%。值得注意的是,三季度归母净利润却同比下降52.17%至5.27亿元。
光通信龙头季报不及预期共振外围回调 群核科技跌超9%
截至收盘,群核科技(00068.HK)跌9.15%,智谱(02513.HK)跌9.10%,天数智芯(09903.HK)跌8.41%。
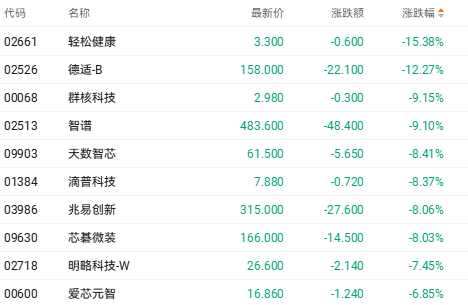
消息方面,隔夜新易盛等A股光通信核心龙头披露的三季报业绩不及市场前期一致预期,叠加外围科技股市场同步下挫,双重利空共振进一步压制了港股短线成长板块情绪。
个股异动
渣打集团盘中一度涨超3% 第三季业绩大幅胜预期
渣打集团(02888.HK)收涨2.03%,盘中一度涨超3%。消息方面,该集团发布2026年第三季度业绩,按列账基准,经营收入上升14%至58亿美元;净利息收入上升9%至30亿美元,受交易量及资产负债表组合优化所带动;除税前溢利为23亿美元,增加29%。
小摩发布最新研报指出,渣打集团第三季业绩大幅胜预期,核心盈利强劲增长及减值偏低,期内收入、拨备前经营利润及除税前利润分别较市场预期高4%、7%及13%,各业务线表现全面强劲。
江西铜业股份跌近7% 三季度纯利环比下滑47%
江西铜业股份(00358.HK)跌6.84%,报收24.26港元。消息方面,该公司2026年第三季度营业收入1352.65亿元,同比下降2.75%;归母净利润为30.55亿元,同比增长65.22%,环比下降47%。
推荐文章
美股前瞻 | 科技股惨遭血洗!纳指期货重挫近3%,英特尔暴跌近25%;特朗普:伊朗战事将“很快结束”!

一周财经日历 | 美国中期选举下周来袭!特朗普成败如何影响市场?苹果、Palantir等将放榜;美股进入冬令时
新股申购 | 六只新股齐招股!宏芯宇引入传音等知名基石投资者;登临科技居国产通用GPU厂商收入第三
海力士周内暴涨25%!存储双雄业绩“炸场”,华尔街、高管集体喊话,“超级周期”还远没结束?
美股前瞻 | 9月核心PCE同比涨3.1%,市场进一步押注美联储12月加息!谷歌绩后重挫近11%
沃什心心念念的议息降频终将实现 美联储明年起减少利率决策次数
Alphabet营收和利润令人失望 股价盘后下跌
一文读懂|尽管担忧通胀 美联储仍维持利率不变 两人反对 沃什称将减少制定利率的会议


